Décryptage de l’exonération pour personnel supplémentaire : enjeux et acteurs
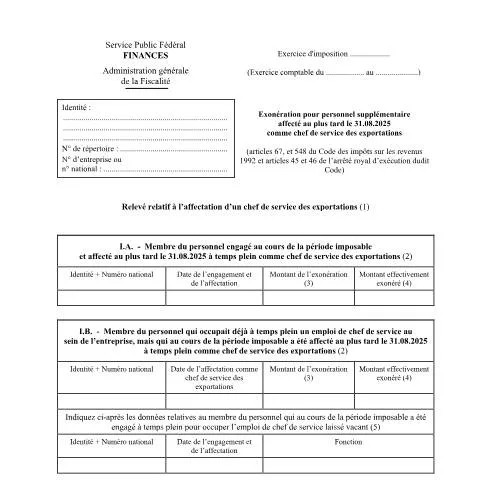
Le formulaire 155-276w3, portant sur l'exonération pour personnel supplémentaire affecté comme chef de service des exportations, est un enjeu crucial pour les entreprises engagées dans le commerce extérieur. En effet, cette exonération fiscale, qui est en vigueur jusqu’au 31 août 2025, permet de réduire la charge fiscale des entreprises qui engagent un personnel supplémentaire à des postes stratégiques.
Pour les employeurs, il s’agit d’une opportunité non négligeable de faciliter l’embauche de profils qualifiés nécessaires à l’exportation, tout en bénéficiant d’avantages fiscaux. Mais qui est concerné par ce formulaire, et quelles sont les implications réelles d’une demande réussie ?
Un cadre réglementaire précis : historique et enjeux
L'origine de cette exonération se trouve dans le Code des impôts sur les revenus de 1992, notamment dans les articles 67 et 548. Ce dispositif a été mis en place pour stimuler les exportations belges, en reconnaissant le rôle essentiel du personnel qualifié. Les entreprises qui engagent des chefs de service des exportations peuvent ainsi bénéficier d’une exonération allant jusqu’à 20.100 euros, indexés pour l’exercice d’imposition 2026.
Cette mesure vise à encourager l'internationalisation des entreprises belges, un enjeu stratégique dans un contexte économique mondial de plus en plus compétitif. L’exonération vise donc à alléger la fiscalité sur les salaires des chefs de service employés dans ce cadre spécifique.
Structure du formulaire : analyse des rubriques
Le formulaire, bien que succinct, comporte des rubriques précises qu’il convient d’analyser minutieusement.
Identité et numérotation
Dans la première partie du formulaire, vous êtes invité à indiquer l’identité du membre du personnel ainsi que son numéro national. Ces informations sont primordiales pour garantir une bonne identification au registre et pour éviter les erreurs administratives.
Engagement et affectation
La date d'engagement et l'affectation du personnel concerné sont également requises. Il est essentiel de noter que l’engagement doit être fait dans les 30 jours suivant l'affectation au poste de chef de service des exportations. Une erreur à ce niveau peut entraîner le refus de l'exonération.
Montant de l’exonération
Le formulaire demande également le montant de l’exonération. Il faut faire attention à bien calculer ce montant en tenant compte des bénéfices imposables de la période concernée. Des erreurs dans cette rubrique peuvent avoir de lourdes conséquences.
Les spécificités du formulaire 155-276w3 face à d'autres dispositifs
Ce formulaire ne doit pas être confondu avec d'autres dispositifs d'exonération souvent mal compris par les usagers. Par exemple, il s'agit d'une exonération spécifique pour les chefs de service des exportations, contrairement à d'autres formes de soutien fiscal qui peuvent s'appliquer à des situations différentes, telles que les exonérations pour les jeunes travailleurs ou les mesures liées à l’innovation.
| Type d'exonération | Conditions | Montant maximum exonéré |
|---|---|---|
| Exonération chef de service exportations | Affectation avant le 31.08.2025 | 20.100 euros (indexés 2026) |
| Exonération jeunes travailleurs | Âge < 26 ans et engagement | Montant variable selon la législation en vigueur |
| Exonération innovation | Investissement en R&D | Variable selon les dépenses |
Conséquences pratiques et obligations liées au dépôt
Lorsque vous déposez ce formulaire, il est crucial de comprendre les droits qui en découlent, mais aussi les obligations qui vous incombent. En cas de dépôt tardif, l'exonération ne sera pas appliquée, et vous risquez de perdre un avantage fiscal significatif.
De plus, il est important d’accompagner la demande d’une attestation nominative de l’Agence pour le Commerce extérieur. Cette attestation doit être demandée dans un délai de trois mois suivant la période imposable. Ne pas respecter cette obligation peut également entraîner le refus de l’exonération.
Canaux de dépôt : une diversité à connaître
Le formulaire peut être déposé par différents canaux, chacun ayant ses spécificités. Vous avez le choix entre le dépôt en ligne via l’application eBox, l’envoi postal ou le dépôt en personne dans un bureau compétent. Chacune de ces méthodes comporte des délais spécifiques et des exigences particulières.
Dépôt en ligne via eBox
Le dépôt en ligne est souvent recommandé pour sa rapidité et son efficacité. Vous devez cependant disposer d’une carte d’identité électronique (eID) pour vous identifier. Une fois le formulaire rempli et soumis, vous recevrez un accusé de réception.
Dépôt par voie postale
Si vous optez pour le dépôt postal, assurez-vous d’envoyer le formulaire avec un envoi recommandé pour garder une preuve de votre envoi. Les délais de traitement peuvent être plus longs selon la période de l'année et la charge de travail des services administratifs.
Déposition en guichet
Enfin, le dépôt en guichet peut être une bonne option si vous avez des questions spécifiques à poser. Un agent pourra vous éclairer sur des points particuliers de votre demande.
Le calendrier : périodes de dépôt et suivi des demandes
Le respect des délais est un point crucial pour le traitement de votre demande. Le dépôt du formulaire doit être effectué dans les délais impartis pour la déclaration à l’impôt sur les revenus de la période imposable. En général, cette période est fixée au 30 juin de l’année suivant l’exercice.
Après le dépôt, il est conseillé de suivre l’état de votre demande via votre eBox ou en contactant directement le SPF Finances. Gardez à l'esprit que la prise en charge peut varier en fonction de la période et de la complexité des demandes en cours.
Cas particuliers et exceptions à connaître
Il existe des situations spécifiques qui peuvent impacter votre demande d’exonération. Par exemple, si vous êtes un employeur étranger ou si le membre du personnel concerné est un mineur, certaines règles peuvent différer. Les entreprises étrangères doivent également se conformer aux exigences de la législation belge en matière de travail et d’embauche.
En cas de cessation de fonction du chef de service des exportations, sachez que vous devrez déclarer cette cessation pour éviter un remboursement de l’exonération reçue antérieurement. Cela implique un suivi rigoureux de la situation de votre personnel et une vigilance sur les dates d’affectation.
En somme, le formulaire 155-276w3 n’est pas qu’un simple document administratif ; il représente une opportunité stratégique pour les employeurs souhaitant renforcer leur équipe dédiée aux exportations. En respectant les conditions, les délais et en étant vigilant lors du remplissage, les entreprises peuvent tirer profit de cette exonération et optimiser leur fiscalité.
Conditions d'éligibilité à l'exonération pour le personnel supplémentaire
Pour bénéficier de l'exonération de charges sociales sur le personnel supplémentaire affecté en tant que chef de service des exportations, plusieurs conditions spécifiques doivent être remplies. Tout d’abord, l'entreprise doit être enregistrée en tant qu’entité active dans le secteur des exportations et disposer d’une déclaration d'exportation valide. Les personnes engagées doivent être clairement identifiées comme ayant pour mission principale de développer ou de promouvoir les exportations de l'entreprise.
Il est essentiel que le contrat de travail indique explicitement le rôle de chef de service des exportations pour chaque nouvel employé. En outre, pour que l'exonération soit accordée, l'entreprise doit démontrer que ce personnel supplémentaire est réellement nécessaire pour le développement de ses activités à l’international. Cela peut inclure la présentation d’un plan stratégique d’exportation, de prévisions de vente à l'international, ou encore des études de marché justifiant l'engagement de ce personnel.
Un autre critère déterminant est le respect des normes salariales et de travail en vigueur. Les travailleurs concernés doivent être rémunérés dans des conditions conformes aux conventions collectives applicables et aux standards du secteur. Une sous-rémunération par rapport aux normes peut entraîner un refus de l'exonération.
Procédure de demande d'exonération et suivi administratif
La procédure de demande d'exonération de charges sociales pour le personnel supplémentaire affecté aux exportations est encadrée par différentes étapes administratives. D'abord, l'entreprise doit compléter le formulaire spécifique relatif à cette exonération, généralement disponible auprès du SPF Finances ou via un guichet unique. Ce formulaire doit être déposé dans un délai déterminé, généralement au début de l’engagement du personnel concerné.
Une fois la demande soumise, l’administration fiscale procède à l’examen des documents fournis. Cela peut inclure l’évaluation des preuves d'engagement de personnel supplémentaire, des contrats de travail, ainsi que de documents justifiant les activités exportatrices de l'entreprise. Il est vivement recommandé de conserver une copie de tous les documents soumis pour un éventuel suivi ou recours.
Dans certains cas, un contrôle sur site peut être effectué par les autorités compétentes pour s'assurer que les conditions d'exonération continuent d'être respectées. Cela implique une collaboration active de l'entreprise avec les inspecteurs, qui peuvent demander des éclaircissements ou des informations supplémentaires.
En cas d'acceptation de la demande, l'entreprise bénéficiera d'une réduction significative des charges patronales pour le personnel concerné pendant une période déterminée. Toutefois, il est important de suivre régulièrement l'évolution législative afin de rester informé des éventuels ajustements des conditions d'éligibilité ou des procédures administratives.
Conséquences en cas de non-respect des conditions d'exonération
Il est crucial pour les entreprises de comprendre les implications d'un non-respect des conditions d'éligibilité à l'exonération. Dans le cas où une entreprise se verrait attribuer une exonération sans remplir les critères requis, elle pourrait faire l’objet d’un redressement fiscal. Cela se traduit par le remboursement des montants exonérés, majorés éventuellement d’intérêts de retard.
De plus, des sanctions administratives peuvent être appliquées, allant de l’amende à des restrictions futures sur l'accès à de telles exonérations. Il est donc recommandé de procéder à des auto-évaluations régulières pour s'assurer de la conformité avec les conditions stipulées.
Dans certains cas, si une entreprise se rend compte qu’elle ne respecte plus les conditions d’exonération après avoir bénéficié de cette dernière, il est de son devoir de le signaler aux autorités fiscales. Ce respect de la transparence peut contribuer à réduire la sévérité des sanctions encourues.
Enfin, il est conseillé de consulter un expert-comptable ou un conseiller en fiscalité spécialisé dans les exonérations fiscales afin de naviguer au mieux dans le cadre légal complexe et d’optimiser les mesures d’allègements possibles.