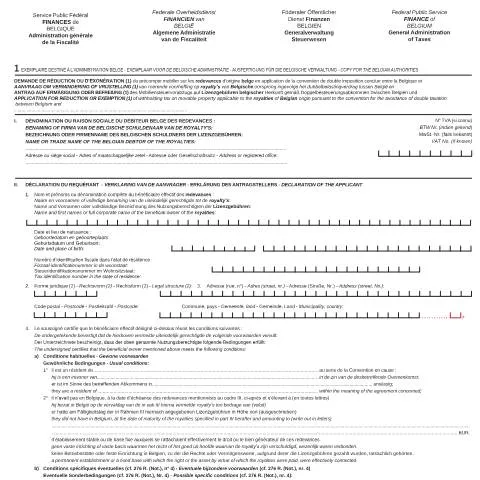
Le cheminement vers la réduction d'impôts : focus sur l'Aanvraag om verdragsverminderingen
La dynamique fiscale en Belgique est un domaine complexe, et la demande de réduction ou d'exonération du précompte mobilier sur les royalties d’origine belge est une démarche cruciale pour de nombreux contribuables. Ce formulaire, référencé sous le code 167-276-r-nl-fr-de, est essentiel pour toute personne ou entreprise cherchant à tirer profit des conventions de double imposition. Comprendre son rôle, son importance et les étapes à suivre est indispensable pour éviter toute complication.
Un document au cœur des relations internationales
L'Aanvraag om verdragsverminderingen, ou demande de réduction des impôts sur les royalties, est demandée principalement par des non-résidents, mais aussi par des entités belges dans certaines situations. Ce document s'inscrit dans le cadre des conventions de double imposition, visant à éviter que deux pays ne taxent le même revenu. Le but est clair : faciliter les échanges commerciaux et protéger les investisseurs en leur permettant de ne pas être doublement imposés.
Qui doit déposer ce formulaire ?
- Les entreprises étrangères : Celles qui perçoivent des royalties d’une source belge.
- Les particuliers : Les individus résidents d’un autre pays qui perçoivent également ces redevances.
- Les sociétés belges : Dans certaines circonstances, elles peuvent aussi en faire la demande pour des revenus passifs.
Il est important de noter que la qualité de « résident » doit être attestée par des documents officiels pour éviter des complications lors de la demande.
Une étape clé : le remplissage du formulaire
La complétion du formulaire 276 R nécessite une attention particulière. Chaque section doit être remplie avec précision pour garantir la conformité et éviter des délais inutiles ou le rejet de la demande. Voici les étapes à suivre :
Sections principales à remplir
- Dénomination ou raison sociale du débiteur : Indiquez le nom de l'entité belge payant les royalties.
- Identification du bénéficiaire : Mentionnez les détails du bénéficiaire effectif, y compris nom, adresse, et numéro d'identification fiscale du pays de résidence.
- Certifications : Vous devez attester que le bénéficiaire remplit les conditions habituelles de résidence et n’a pas d'autres revenus imposables en Belgique.
Il est crucial de relire les informations pour éviter toute erreur qui pourrait retarder le traitement de votre demande. Pensez à indiquer les montants en toutes lettres conformément aux exigences du formulaire.
Le dépôt : où et comment ?
Une fois le formulaire dûment rempli, la question du dépôt se pose. Ce processus peut varier selon la situation du demandeur :
Canaux de dépôt disponibles
| Méthode | Description |
|---|---|
| En ligne via Tax-on-web | Pour ceux possédant une e-ID, ce canal est rapide et pratique. |
| Par voie postale | Le formulaire peut être envoyé au Service Public Fédéral Finances, avec une attention particulière sur les délais de traitement. |
| Au guichet | Vous pouvez également déposer le formulaire directement dans les bureaux de l'administration fiscale, ce qui permet d'obtenir un accusé de réception immédiat. |
Le choix du canal de dépôt peut influencer le traitement de votre demande. Opter pour un dépôt en ligne peut réduire les délais significativement, cependant, tous les usagers ne disposent pas d’un accès facile à ces services numériques.
Après le dépôt : que se passe-t-il ?
Une fois votre demande soumise, un certain nombre d'étapes s'engagent. Il est crucial de comprendre ce qui se passe ensuite pour mieux se préparer aux éventuels suivis :
Les délais de traitement
Le traitement des demandes peut varier en fonction de plusieurs facteurs, notamment le volume des demandes reçues et la complexité de chaque dossier. En général, vous pouvez vous attendre à un délai de plusieurs semaines. Naturellement, un suivi régulier peut s'avérer nécessaire si le temps d'attente s'allonge.
Suivi de la demande
Pour suivre l’évolution de votre dossier, il est recommandé de :
- Conserver une copie de votre demande ainsi que les preuves de dépôt.
- Utiliser les canaux de communication du SPF Finances pour toute question relative à votre dossier.
- Être proactif dans la relance si aucune nouvelle n’est reçue après un délai raisonnable.
Les enjeux en cas de rejets ou omissions
Le refus de la demande de réduction peut avoir des conséquences significatives. Dans le cas où la demande est rejetée, il est essentiel de comprendre les raisons fournies et de corriger les erreurs potentielles. Voici ce que vous devez considérer :
Conséquences d'un rejet
Un rejet peut engendrer des répercussions financières, notamment :
- Risque de double imposition : Sans cette exonération, les revenus peuvent être taxés à la fois en Belgique et dans le pays de résidence.
- Pénalités financières : Les retards ou erreurs dans les déclarations peuvent entraîner des amendes.
Il est donc primordial de bien respecter les exigences et de fournir tous les documents nécessaires pour éviter des complications.
Cas particuliers : les exceptions qui nécessitent une vigilance accrue
Certains cas peuvent compliquer la procédure standard. Les non-résidents, par exemple, doivent prêter une attention particulière. Voici quelques situations spécifiques :
Non-résidents et conditions additionnelles
- Évaluation de la résidence : Les non-résidents peuvent devoir fournir des attestations de leur fiscalité dans leur pays d'origine.
- Complexité des conventions : Certaines conventions peuvent avoir des règles spécifiques concernant les types de redevances éligibles.
Délais additionnels pour les mineurs
Dans le cas où le bénéficiaire est un mineur, des délais additionnels peuvent s'appliquer pour la vérification des documents d’identité. Cela peut impliquer la nécessité de fournir des preuves supplémentaires concernant la tutelle.
Implications fiscales et suivi post-demande
Le suivi de la demande est indispensable, car même si celle-ci est acceptée, des obligations subsistent. Les bénéficiaires doivent être conscients des implications fiscales sur les revenus perçus :
Obligations fiscales après acceptation
- Déclaration des revenus : Les revenus nets après exonération devront toujours être déclarés dans le pays de résidence.
- Suivi des changements législatifs : Les législations fiscales peuvent évoluer, et il est essentiel de rester informé des changements qui pourraient affecter la situation fiscale.
Enfin, la gestion d'une demande de réduction ou d'exonération est un processus à multiples facettes, nécessitant une attention aux détails et une compréhension des enjeux internationaux. La demande de réduction des précomptes mobiliers sur les royalties d’origine belge est une étape essentielle qui, si elle est réalisée correctement, peut alléger significativement la charge fiscale des bénéficiaires.
1. Les Conditions d'Éligibilité pour Bénéficier de la Réduction de Taxe sur les Royalties
Pour bénéficier de la réduction de taxe sur les royalties d'origine belge, il est essentiel de répondre à certaines conditions précises qui garantissent l'éligibilité du demandeur. Ces conditions sont définies par les conventions fiscales conclues par la Belgique avec d'autres États. En général, vous devez être un résident d'un pays avec lequel la Belgique a signé une convention contre les doubles impositions. Cela signifie que vous devez pouvoir justifier votre statut fiscal à l'étranger.
Il est également important que le paiement des royalties soit réalisé et documenté de manière adéquate. Les paiements effectués doivent être démontrables par des contrats ou des factures, et ils doivent être explicitement reconnus comme des royalties selon les normes comptables et fiscales belges. En outre, il est requis que le bénéficiaire des royalties soit le véritable propriétaire des droits, ce qui signifie qu'il ne doit pas y avoir d'entité intermédiaire qui percevrait les paiements à sa place.
Un autre aspect à considérer est la nature des droits pour lesquels les royalties sont versées. Ceux-ci doivent être spécifiquement liés à des droits d'auteur, des brevets, des marques ou d'autres types de droits de propriété intellectuelle reconnus par la législation belge. Il est donc crucial de s'assurer que les droits concernés soient clairement définis et légalement protégés.
2. Procédure de Demande : Étapes Clés à Suivre
La procédure de demande pour bénéficier de la réduction de la taxe sur les royalties se déroule par étapes distinctes qui requièrent une attention minutieuse et une préparation adéquate des documents nécessaires.
La première étape consiste à remplir le formulaire adéquat, souvent désigné comme Demande de réduction de retenue d'impôt sur les royalties (276 R), qui doit être soumis auprès du SPF Finances. Ce formulaire peut être téléchargé en format PDF depuis le site officiel des finances. Il est recommandé de le remplir avec soin, en veillant à fournir toutes les informations requises, notamment votre numéro d'identification fiscale, le montant des royalties, et les détails sur le pays de résidence du bénéficiaire.
Une fois le formulaire complété, l'étape suivante est l'envoi de la demande. Cela peut être fait par voie postale ou via les services en ligne proposées par le SPF Finances, en fonction de votre préférence et de votre situation. Il est conseillé de conserver une copie de la demande envoyée ainsi que toute correspondance échangée avec l'administration fiscale.
Après l'envoi, un délai standard de traitement peut s'écouler. Les délais peuvent varier selon la complexité de la demande et le volume d'autres demandes en cours. En général, il est raisonnable d'attendre un retour dans un délai de 3 à 6 semaines, bien que cela puisse être plus long en période de pic d'activité. Vous aurez la possibilité de suivre l'état de votre demande via votre eBox, la plateforme sécurisée pour recevoir des documents officiels en Belgique.
3. Conséquences de la Non-Conformité et Sanctions Possibles
Ne pas respecter les exigences fiscales en matière de déclaration des royalties peut entraîner des conséquences significatives. En cas de non-conformité, le SPF Finances peut appliquer des pénalités financières ou des intérêts de retard. Cela peut se traduire par un montant supérieur à la somme initialement due, ce qui peut avoir un impact lourd sur le budget de votre entreprise.
Il est également crucial de souligner que la mauvaise gestion des documents ou des déclarations erronées peut entraîner un audit fiscal. Les audits peuvent être déclenchés par des incohérences dans les déclarations ou des soupçons sur l'absence de justification suffisante des paiements de royalties. Cela peut engendrer une perte de temps considérable et des frais supplémentaires pour rectifier la situation.
Pour éviter ces désagréments, il est recommandé de tenir une comptabilité rigoureuse et de garder une trace des documents relatifs aux paiements de royalties et de leurs justifications. Une bonne pratique est d'effectuer des vérifications internes régulières pour s'assurer que toutes les déclarations fiscales sont conformes aux exigences légales.
Enfin, il peut être judicieux de consulter un expert en fiscalité internationale pour s'assurer que votre entreprise respecte pleinement toutes les obligations en matière de déclaration et de paiement des taxes sur les royalties, ce qui permet de réduire le risque de litiges avec l'administration fiscale belge.