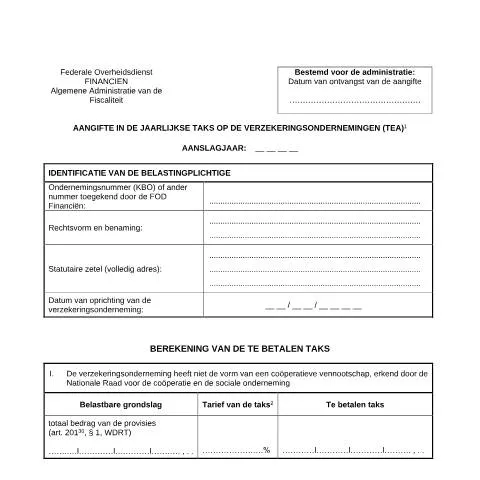
Les enjeux de la déclaration annuelle sur la taxe des entreprises d'assurance
Dans le paysage fiscal belge, la déclaration annuelle des entreprises d'assurance joue un rôle central pour garantir la transparence et la conformité des acteurs du secteur financier. Ce document, identifié sous le code 124-taks-verzekeringsondernemingen, est essentiel pour les compagnies d'assurance, leur permettant de déclarer et de s'acquitter de la taxe sur les assurances. Son importance ne se limite pas à la simple obligation administrative ; il est aussi un reflet de la santé financière et de la régularité des pratiques de l'entreprise.
La genèse et le cadre réglementaire de la taxe sur les entreprises d'assurance
La taxe sur les entreprises d'assurance est régie par le Code des droits divers et taxes (WDRT). Introduite pour la première fois dans le but de réguler le secteur et d'assurer une contribution équitable des acteurs économiques à la société, cette taxe a évolué au fil des ans. Son cadre juridique est précisé dans plusieurs articles allant de 20129 à 20137, définissant les obligations, les modalités de calcul, et les différentes catégories d'entreprises concernées.
Il est essentiel pour les entreprises d'assurer une compréhension approfondie des implications juridiques de cette taxe, notamment en ce qui concerne les taux d'imposition applicables selon leur statut juridique. La distinction entre une société coopérative et une société classique, par exemple, influence directement le montant de la taxe à payer.
Les modalités de dépôt : choix entre le numérique et le papier
La déclaration peut être soumise soit en format papier, soit en ligne via l'application DivTax, accessible sur le portail MyMinfin. Chacune de ces méthodes présente des spécificités qu’il convient de maîtriser.
Dépôt en ligne
Opter pour le dépôt en ligne via MyMinfin est souvent plus rapide et pratique. Ce mode dématérialisé permet :
- Une soumission instantanée et un accusé de réception immédiat.
- Un accès facilité à l’historique des déclarations précédentes.
- Des rappels automatiques pour les échéances à venir.
Dépôt papier
Pour ceux qui préfèrent le format traditionnel, la déclaration doit être envoyée par voie postale à l'une des adresses indiquées par le SPF Finances :
- Pour les déclarations en néerlandais : FOD Financiën, Algemene Administratie van de Fiscaliteit, Centrum GO Beheer et Spécialisée, Gaston Crommenlaan 6, Bus 707, 9050 Gent.
- Pour les déclarations en français ou allemand : SPF Finances, Administration générale de la Fiscalité, Centre GE Gestion & Contrôles Spécialisés, Avenue du Prince de Liège 133, Boîte 707, 5100 Namur.
Il est important de veiller à ne pas soumettre la déclaration plusieurs fois, que ce soit par voie postale ou en ligne, afin d’éviter toute confusion ou pénalité.
Spécificités de la déclaration annuelle par rapport à d'autres formulaires
La déclaration sur la taxe des entreprises d'assurance se distingue clairement d’autres formulaires fiscaux. Par exemple, elle n’est pas à confondre avec des déclarations d'impôt sur le revenu ou sur les sociétés. Voici quelques différences clés :
| Critère | Déclaration annuelle sur la taxe des entreprises d'assurance | Déclaration d'impôt sur les sociétés |
|---|---|---|
| Nature de la taxe | Taxe sur les primes d'assurance | Impôt sur les bénéfices de l'entreprise |
| Fréquence de déclaration | Annuelle | Annuel avec acomptes trimestriels |
| Public cible | Entreprises d'assurance uniquement | Toutes les sociétés |
L'importance des justificatifs et leur préparation
À l’approche de la date limite de soumission, la préparation des documents justificatifs est une étape cruciale. Les entreprises doivent s’assurer de rassembler tous les éléments nécessaires pour éviter des complications ultérieures. Voici un aperçu des documents classiques requis :
- Les états financiers de l'année fiscale concernée.
- Les rapports d'audit, si applicable.
- Les preuves des dividendes déclarés, le cas échéant.
Les entreprises doivent également être conscientes des particularités qui pourraient exiger des documents supplémentaires, par exemple, si elles ont changé de statut juridique au cours de l'année fiscale.
Calendrier des déclarations et suite des opérations
Le calendrier de dépôt de la déclaration est précis. La date limite pour soumettre cette déclaration est fixée au 31 mars de l’année suivant celle au cours de laquelle les primes ont été perçues. Pour les sociétés coopératives, il existe des dispositions particulières liées à la décision d'attribution des dividendes, qui peut étendre ce délai jusqu'à huit jours après cette décision.
Quelles sont les conséquences d'un dépôt tardif ?
Le non-respect de cette échéance peut entraîner des pénalités financières. La législation prévoit des intérêts de retard, ainsi que d'éventuelles amendes. Il est donc primordial d’être vigilant et de respecter ces délais. En cas d'erreur dans la déclaration, il convient de soumettre une déclaration rectificative dans les plus brefs délais, accompagnée d'une explication claire des modifications apportées.
Que faire en cas de refus ou d'anomalies détectées ?
Si la déclaration est rejetée pour une raison quelconque, le contribuable est généralement informé par écrit des motifs de ce refus. Il est possible de contester cette décision. Les voies de recours sont définies par le SPF Finances et doivent être suivies scrupuleusement.
En cas de constatation d'erreurs ou de pièces manquantes, il est conseillé de contacter rapidement le bureau des impôts concerné, afin d'éclaircir la situation. La proactivité peut prévenir des complications additionnelles et faciliter la régularisation.
Conclusion : un impératif pour la conformité fiscale
La déclaration annuelle sur la taxe des entreprises d'assurance est bien plus qu'une simple obligation administrative. Elle représente un engagement envers la transparence et la responsabilité fiscale. En respectant les délais et en garantissant la précision des informations fournies, les entreprises d'assurance contribuent non seulement à la bonne marche de leur activité, mais également à la santé financière de l'économie belge dans son ensemble.
Comprendre la version papier de votre déclaration fiscale : étapes et conseils pratiques
La déclaration fiscale en version papier, bien qu'en déclin avec la montée des solutions numériques, reste une option viable pour de nombreux contribuables en Belgique. Si vous n'êtes pas à l'aise avec les plateformes en ligne ou que votre situation nécessite une attention particulière, cette méthode peut s'avérer nécessaire. Voici un guide détaillé pour vous aider à naviguer à travers le processus de manière fluide.
Tout d'abord, il est indispensable de télécharger le formulaire approprié. En fonction de votre situation (activité professionnelle, statut familial, etc.), vous devrez choisir le bon modèle de déclaration. Par exemple, pour les revenus des personnes physiques, vous utiliserez le formulaire Déclaration 273A-Div. Assurez-vous de vérifier que vous avez la version la plus récente, disponible sur le site du SPF Finances.
Une fois votre formulaire téléchargé, vous devez le remplir avec soin. Il est crucial de suivre les instructions fournies, car toute erreur ou omission peut retarder le traitement de votre déclaration. Utilisez une calculatrice pour vos montants et assurez-vous de bien comprendre les différentes rubriques, telles que les revenus à déclarer, les charges déductibles, etc.
Après avoir complété votre déclaration, vous devez la soumettre. La version papier doit être envoyée à votre bureau des impôts local. N'oubliez pas d'inclure toutes les pièces justificatives nécessaires, comme les attestations de revenus ou les documents relatifs à vos charges déductibles. L'absence de ces documents peut entraîner un refus de votre déclaration.
Enfin, il est conseillé d’envoyer votre déclaration par recommandé avec accusé de réception afin de conserver une preuve de l'envoi. Cela peut s'avérer utile en cas de litige ou de demande d'informations supplémentaires par l'administration fiscale.
Les avantages et inconvénients de la déclaration papier vs numérique
La question de savoir s'il faut choisir la version papier ou numérique pour sa déclaration fiscale en Belgique mérite d'être examinée sous différents angles. Voici un aperçu des avantages et inconvénients de chaque méthode pour vous aider à faire le meilleur choix selon votre situation.
Avantages de la version papier :
- Accessibilité : Pour ceux qui ne sont pas à l'aise avec Internet ou les outils numériques, la version papier représente une solution simple et directe.
- Contrôle total : Remplir sa déclaration à la main permet de prendre son temps pour vérifier chaque section, ce qui peut réduire le risque d’erreurs involontaires.
- Moins de dépendance technologique : Pas besoin de connexion Internet ou d'ordinateur, ce qui est un avantage dans certaines situations.
Inconvénients de la version papier :
- Temps de traitement : Les déclarations papier sont souvent traitées plus lentement que celles envoyées par voie numérique, ce qui peut retarder d'éventuelles remboursements fiscaux.
- Risques de perte : Envoyer des documents par la poste comporte le risque de perte, ce qui peut compliquer encore plus vos démarches administratives.
- Moins de suivi : Contrairement aux soumissions numériques, il est plus difficile de suivre l'état de sa déclaration envoyée par papier.
En comparaison, la version numérique, via Tax-on-web, offre des avantages indéniables, tels qu'une simplicité d'utilisation, un traitement rapide et la sécurité de votre dossier. Toutefois, elle nécessite une familiarité avec les outils numériques et internet, ce qui peut constituer un obstacle pour certains utilisateurs.
La gestion des documents justificatifs : essentiel pour une déclaration en papier
Lorsque vous choisissez de soumettre votre déclaration fiscale en version papier, la gestion des documents justificatifs devient une étape cruciale. Chaque pièce jointe peut avoir un impact sur le traitement de votre déclaration et sur le montant de votre impôt. Voici comment bien vous organiser.
Avant tout, vous devez rassembler tous les documents nécessaires pour justifier vos revenus et vos charges. Cela inclut :
- Les attestations de revenus de vos employeurs ou de vos clients,
- Les factures et justificatifs liés à vos dépenses déductibles,
- Les preuves de paiements d'assurances, de cotisations, ou autres charges.
Organisez ces documents de manière logique, idéalement en utilisant des chemises ou des pochettes pour chaque catégorie. Cela vous facilitera non seulement le remplissage du formulaire, mais aussi la vérification par l'administration fiscale.
Il est également conseillé de faire des copies de tous les documents que vous envoyez avec votre déclaration. En cas de contestation ou de demande d'informations supplémentaires de la part du SPF Finances, vous aurez des preuves tangibles de ce que vous avez déclaré.
Enfin, gardez à l'esprit que vous devez conserver ces documents pendant au moins 5 ans après l'année fiscale concernée. En effet, l'administration fiscale peut procéder à des contrôles aléatoires ou ciblés durant cette période.