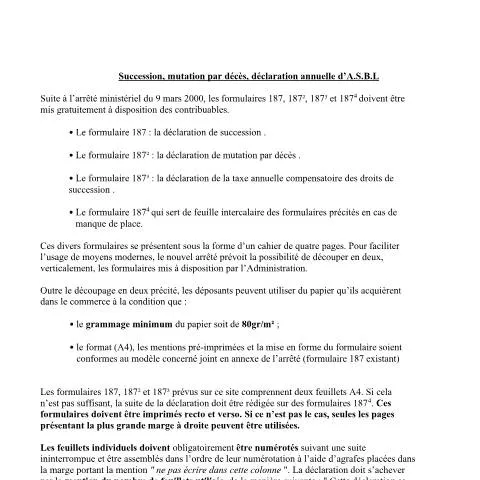
Une démarche essentielle face au décès : le formulaire 20230117-2k0000187l-fr-2023
Lorsqu'un être cher nous quitte, la gestion des formalités administratives peut rapidement devenir un poids émotionnel supplémentaire. L'un des documents cruciaux à remplir est le formulaire 20230117-2k0000187l-fr-2023, émis pour les décès survenus à partir du 1er janvier 2026 dans le Brussels Hoofdstedelijk Gewest. Ce formulaire permet de déclarer les éléments relatifs à la succession et aux droits de succession qui en découlent. Mais qui est tenu de le déposer et comment s'y prendre ? Suivons le fil de cette démarche administrative.
Quand et comment déclencher la procédure de déclaration
La déclaration de succession doit être effectuée dans un délai de 5 mois à compter de la date de décès. Au-delà de ce délai, des pénalités peuvent être appliquées. Ce document doit être rempli par les héritiers, qui peuvent être des membres de la famille, des amis ou encore des légataires. Pour faciliter la compréhension, voici une chronologie typique des étapes à suivre :
- Constatation du décès : Un certificat de décès est établi par le médecin et délivré à la commune.
- Réunion des héritiers : Les héritiers potentiels doivent se réunir pour discuter des biens et des dettes du défunt.
- Remplissage du formulaire : L'un des héritiers, souvent le plus proche, prend en charge le remplissage du formulaire 20230117-2k0000187l-fr-2023.
- Dépôt à l’administration fiscale : Une fois complété, le formulaire doit être déposé auprès du SPF Finances.
- Réception du retour : Après analyse, le SPF Finances délivre un avis de réception ou demande des compléments d’information si nécessaire.
Le profil des déposants : qui remplit le formulaire ?
Les héritiers directs sont généralement les personnes appelées à déposer ce formulaire. Voici un récapitulatif des différents profils d'héritiers qui peuvent être concernés :
| Catégorie d’héritiers | Exemples typiques |
|---|---|
| Conjoint survivant | Époux ou partenaire légal du défunt. |
| Enfants | Fils ou filles du défunt, qu'ils soient majeurs ou mineurs. |
| Parents | Père et mère du défunt en l'absence d'enfants. |
| Frères et sœurs | Héritiers si le défunt n’a pas d’enfants. |
| Légataires | Personnes désignées par testament. |
Il est important de noter que les cohabitants légaux ont des droits d'héritage similaires aux conjoints. Toutefois, les cohabitants de fait ne sont pas considérés comme héritiers par défaut, sauf dispositions testamentaires contraires.
Les spécificités du formulaire 20230117-2k0000187l-fr-2023
Ce formulaire se distingue d'autres documents administratifs par sa nature précise et ses exigences. Contrairement à d'autres formulaires comme la déclaration de mutation par décès (formulaire 187²) ou la déclaration de la taxe annuelle compensatoire des droits de succession (formulaire 187³), le formulaire 20230117-2k0000187l-fr-2023 est ciblé et comporte des sections spécifiques pour établir un inventaire clair et précis des biens du défunt.
Les sections clés du formulaire
Le formulaire se divise en plusieurs sections essentielles :
- Identification du défunt : Comprend le nom, la date de naissance, le lieu de résidence et la date de décès.
- Identification des déclarants : Les héritiers doivent indiquer leur nom, prénom et leur lien de parenté avec le défunt.
- État des biens : Un inventaire des biens doit être fourni, incluant les actifs immobiliers, bancaires et autres valeurs.
- Dettes éventuelles : Les héritiers doivent également faire état des dettes du défunt, ce qui aura un impact sur la succession.
Les canaux de dépôt : en ligne, par courrier ou en personne
Une fois le formulaire complété, les héritiers disposent de plusieurs options pour le déposer. Voici les possibilités :
- En ligne : Via le portail Tax-on-Web, les usagers peuvent soumettre le formulaire numériquement. Cela nécessite une identification via eID.
- Par courrier : Il est possible d'envoyer le formulaire dûment rempli à l'adresse du SPF Finances. Assurez-vous d'utiliser un envoi recommandé pour preuve de dépôt.
- En personne : Les héritiers peuvent également se rendre dans un bureau du SPF Finances pour déposer le formulaire directement. Cela permet d’obtenir une confirmation immédiate.
Le choix du canal dépendra de la situation de chaque déposant, notamment de leur confort avec l’outil numérique et de l’urgence de la situation.
Des situations particulières : quelles exceptions à considérer ?
Il existe plusieurs scénarios qui peuvent influencer le dépôt du formulaire et son remplissage. Voici quelques cas particuliers :
- Étranger : Si le défunt était citoyen belge vivant à l'étranger, des documents supplémentaires peuvent être requis, tels que l'acte de décès étranger et des traductions officielles.
- Mineurs : Si les héritiers sont des mineurs, un tuteur légal devra être désigné pour effectuer la déclaration en leur nom.
- Conjoint survivant remarié : En cas de remariage, la situation peut complexifier la distribution des biens. Il est essentiel de consulter un notaire pour évaluer les droits des différentes parties.
Complications dues à des dettes importantes
Si le défunt possède des dettes importantes, cela peut impacter la décision des héritiers de accepter ou refuser la succession. Il est recommandé de consulter un expert en gestion de succession pour naviguer dans ces eaux troubles.
Le cadre légal qui régit la déclaration de succession
La déclaration de succession est encadrée par des lois strictes, principalement issues du Code des droits de succession. L'arrêté ministériel du 9 mars 2000 précise les modalités d'application des différents formulaires relatifs à la succession. Les articles 45 et suivants du code définissent la procédure, le taux d'imposition et les exonérations possibles.
Il est crucial de bien se référer à ces textes légaux pour éviter des erreurs qui pourraient engendrer des conséquences financières significatives. Par ailleurs, des exonérations existent pour certains héritiers, notamment pour le conjoint survivant ou les enfants. Ces spécificités doivent être prises en compte lors de l’évaluation de la succession.
Les suites de la déclaration et l'importance de la vigilance
Après le dépôt du formulaire, le SPF Finances examinera la déclaration. Les héritiers peuvent s'attendre à recevoir un avis de réception signifiant que leur dossier est en cours de traitement. En cas de besoin d'informations complémentaires, l'administration contactera le déposant. Cela peut parfois retarder le traitement de la succession, il est donc essentiel de rester vigilant et réactif.
Les héritiers doivent également être attentifs aux délais de paiement des droits de succession, qui varient en fonction de la valeur de la succession. Un manquement à ces obligations pourrait entraîner des pénalités. La gestion d'une succession peut ainsi s'avérer complexe, nécessitant un suivi rigoureux des démarches administratives.
Conclusion : la déclaration de succession, un pas nécessaire mais parfois délicat
La déclaration de succession à l'aide du formulaire 20230117-2k0000187l-fr-2023 est une étape incontournable dans le suivi des affaires d'un défunt. Bien que ce processus puisse sembler lourd et émotionnellement éprouvant, une bonne préparation et une connaissance des modalités peuvent alléger cette charge. En prenant en compte les spécificités de chaque situation et en utilisant les supports adéquats, chaque héritier pourra faire face à cette réalité administrative avec plus de sérénité.
Les démarches post-décès : étapes essentielles à suivre
Lorsqu'un décès survient, il est crucial de suivre une série d'étapes administratives pour formaliser la situation du défunt. La première étape consiste à obtenir un acte de décès, qui est un document officiel rédigé par le médecin ayant constaté le décès. Cet acte doit être sollicité dans les cinq jours suivant le décès, afin d'éviter d'éventuelles complicações administratives.
Une fois l'acte de décès en main, il est nécessaire de le faire enregistrer auprès de l'état civil de la commune de résidence du défunt. En Région de Bruxelles-Capitale, cette démarche peut être réalisée en se rendant à l'administration communale compétente. Il est recommandé de se munir de documents tels que la carte d'identité du défunt et, si possible, un document d'identité de la personne qui effectue l'enregistrement. Cet enregistrement est fondamental, car il permet de mettre à jour le registre national et de déclencher d'autres procédures, comme la clôture des comptes bancaires ou la résiliation des contrats.
Une fois l'acte de décès enregistré, les héritiers doivent prendre contact avec un notaire pour entamer les démarches de succession. Ce dernier se chargera de la rédaction de la déclaration de succession, qui doit être déposée auprès du SPF Finances. Il est impératif que cette déclaration soit introduite dans les cinq mois suivant le décès pour éviter des pénalités financières. Le notaire pourra également conseiller les héritiers sur les meilleures modalités de partage des biens et sur les implications fiscales liées à la succession.
Les obligations fiscales et financières suite à un décès
Le décès d'un proche entraîne non seulement des démarches administratives, mais également des obligations fiscales et financières qui doivent être prises en compte par les héritiers. En Belgique, les héritiers sont tenus de régler les droits de succession sur la part héritée. Le montant de ces droits varie en fonction de la valeur de la succession et du lien de parenté entre le défunt et l'héritier.
Il est important de noter que chaque Région dispose de sa propre législation en matière de droits de succession. En Région de Bruxelles-Capitale, les tarifs sont progressifs et dépendent de la valeur globale des biens transmis. Il est conseillé de se renseigner auprès du SPF Finances ou de consulter un notaire pour obtenir des précisions quant aux montants à prévoir. De plus, des exonérations peuvent être appliquées dans certains cas, comme pour le conjoint survivant ou les enfants à charge, ce qui nécessite une analyse minutieuse de la situation.
Outre les droits de succession, il est également essentiel de prendre en compte les éventuelles dettes laissées par le défunt. Les héritiers peuvent être redevables des dettes du défunt, dans la mesure où ils acceptent l'héritage. Il convient donc de faire un inventaire précis des biens et des dettes avant de prendre une décision concernant l'acceptation ou le renoncement à la succession. En cas de renonciation, il est impératif de déposer une déclaration de renonciation auprès du tribunal de première instance.
Les aides et ressources disponibles pour les proches en deuil
Perdre un être cher est une épreuve difficile, tant sur le plan émotionnel qu'administratif. Pour accompagner les proches dans cette période de deuil, divers organismes et ressources sont disponibles en Région de Bruxelles-Capitale. Des structures comme le Centre de crise de la Région bruxelloise offrent une assistance psychologique, tandis que des associations telles que l'Association belge des pompes funèbres peuvent aider dans l'organisation des funérailles.
De plus, des plateformes en ligne proposent des guides et des conseils pratiques sur les démarches à entreprendre après un décès. Le SPF Intérieur, via son site internet, met à disposition des informations sur les formalités administratives, tandis que le site du SPF Finances fournit des exemples de calculs des droits de succession et des formulaires nécessaires.
Les services communaux offrent également des points de contact pour aider les citoyens à naviguer dans les démarches administratives. Il est conseillé d'utiliser ces ressources pour s’informer sur les aides possibles, telles que les allocations de décès ou d’autres formes de soutien financier qui peuvent alléger la charge financière pour les proches.
Enfin, n'hésitez pas à solliciter l'aide d'un notaire ou d'un avocat spécialisé dans le droit des successions pour obtenir des conseils adaptés à votre situation personnelle. Ils peuvent vous guider à travers les différentes étapes et vous aider à prendre des décisions éclairées, tout en respectant les délais légaux en vigueur.