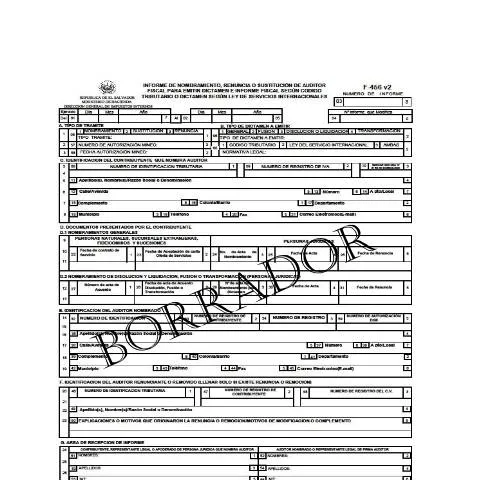
El Formulario F-456 V2: Un Elemento Clave en la Fiscalidad Salvadoreña
En el vasto marco de la administración tributaria en El Salvador, el Formulario F-456 V2 emerge como una herramienta fundamental para la gestión fiscal, especialmente en lo que respecta a la designación, renuncia o sustitución de auditores fiscales. Este documento, aunque puede parecer técnico, tiene un impacto significativo en la manera en que las empresas y contribuyentes interactúan con las autoridades fiscales, asegurando que se cumplan con las normativas vigentes.
El Contexto Normativo: Entendiendo el Marco Legal
El Formulario F-456 V2 se inscribe dentro de la legislación fiscal de El Salvador, específicamente en el contexto de la Ley de Servicios Internacionales y sus regulaciones asociadas. Esta ley tiene como objetivo regular las actividades de auditoría y fiscalización, garantizando la transparencia y la correcta aplicación de las normativas tributarias.
Desde su implementación, dicho formulario ha evolucionado, adaptándose a los cambios normativos y a las nuevas exigencias en la presentación de informes ante la Dirección General de Impuestos Internos (DGII). La adecuada comprensión de sus implicaciones es vital para todos los contribuyentes que buscan cumplir con sus obligaciones fiscales.
La Historia Detrás del Formulario
El desarrollo del F-456 V2 se inicia en un contexto de creciente complejidad fiscal y la necesidad de una regulación más clara sobre la auditoría fiscal. A medida que las empresas comenzaron a operar de manera más internacional, surgió la necesidad de establecer procedimientos estandarizados para la presentación de informes fiscales.
Este formulario, en sus diversas versiones, ha sido un testimonio de los esfuerzos continuos del gobierno salvadoreño para simplificar y modernizar el proceso tributario. La digitalización y la automatización han permitido que los contribuyentes accedan a este y otros formularios a través del portal único simple.sv, facilitando aún más el cumplimiento tributario.
¿Quiénes deben presentar el F-456 V2?
El F-456 V2 está destinado a un perfil diverso de contribuyentes, que incluye tanto a personas naturales como a jurídicas. En este sentido, es esencial identificar quiénes están obligados a presentar este formulario:
- Contribuyentes de Impuesto sobre la Renta (ISR): Aquellos que manejan operaciones que requieren la auditoría fiscal y que están sujetos a la ley de servicios internacionales.
- Auditores Nombrados: Los auditores que realizan la supervisión fiscal y que necesitan formalizar su nombramiento ante la DGII.
- Empresas en Proceso de Liquidación o Fusión: Situaciones específicas donde se debe informar sobre la auditoría fiscal correspondiente.
Situaciones y Excepciones
No todos los contribuyentes están obligados a presentar el F-456 V2 en todas las circunstancias. Existen casos particulares donde, por ejemplo, pequeñas empresas o contribuyentes con ingresos bajos pueden estar exentos de esta obligación. Además, las entidades que operan bajo regímenes especiales de tributación pueden tener condiciones diferentes. Es fundamental que cada contribuyente revise su situación específica para determinar la necesidad de presentar este formulario.
Pasos para Completar el F-456 V2: Una Guía Detallada
Completar el F-456 V2 requiere de atención al detalle. A continuación, se desglosan los pasos clave para su correcta cumplimentación:
- Identificación del Contribuyente: Es imprescindible incluir el nombre completo, el número de identificación tributaria (NIT), así como la dirección física del contribuyente.
- Datos del Auditor: Se debe especificar la información del auditor designado, incluyendo su nombre, número de registro y datos de contacto.
- Tipo de Trámite: Indicar si se trata de un nombramiento, renuncia o sustitución del auditor.
- Documentación Adicional: Adjuntar todos los documentos requeridos como soporte de la solicitud, tales como el acta de nombramiento o renuncia.
- Firma y Sello: El formulario debe ser firmado por el representante legal del contribuyente y el auditor.
Consejos para la Preparación de Justificativos
La documentación adicional que acompaña al F-456 V2 es crucial para evitar retrasos. Algunos de los documentos más comunes incluyen:
- Actas de asamblea donde se aprueba la designación del auditor.
- Copia del documento de identificación del auditor.
- Declaraciones anteriores que puedan ser relevantes para el caso.
La correcta preparación de estos documentos puede ser determinante para una tramitación ágil.
La Presentación del F-456 V2: ¿Dónde y Cómo?
La entrega del F-456 V2 puede realizarse a través del portal unificado simple.sv, facilitando así el acceso y la presentación del formulario. Este método digital permite una mayor eficiencia y seguimiento del estado de la solicitud. Sin embargo, también se puede presentar en las oficinas de la DGII, donde se debe llevar una copia física del formulario y los documentos anexos.
En caso de optar por la presentación física, es recomendable hacerlo en horas menos concurridas para evitar largas esperas y asegurar que se cuenta con toda la documentación necesaria.
El Proceso de Evaluación Administrativa
Una vez presentado el F-456 V2, comienza un proceso de evaluación a cargo de la DGII. Durante esta fase, se revisan todos los documentos presentados. Los plazos de respuesta pueden variar, pero generalmente, la DGII se compromete a notificar la aceptación o rechazo dentro de un período de 15 a 30 días hábiles.
Es crucial estar en contacto con la DGII durante este período para verificar el estado del trámite. La transparencia y la comunicación pueden ayudar a esclarecer cualquier duda que pueda surgir respecto a la evaluación de la solicitud.
Acciones en Caso de Rechazo
Si la entidad recibe una notificación de rechazo, es importante actuar de inmediato. Los pasos a seguir son:
- Revisar cuidadosamente las razones del rechazo proporcionadas por la DGII.
- Recopilar la documentación adicional que se considere necesaria para subsanar las deficiencias señaladas.
- Presentar un nuevo F-456 V2 junto con los documentos corregidos y justificativos pertinentes.
Además, se recomienda mantener un contacto constante con un asesor fiscal para asegurar que se están cumpliendo todas las normativas y requisitos establecidos.
Diferencias con Otros Formularios Tributarios
El F-456 V2 no debe confundirse con otros formularios tributarios, como los relacionados con la declaración de impuestos o el registro de contribuyentes. Cada formulario tiene un propósito específico y responde a diferentes necesidades dentro del proceso fiscal. Por ejemplo:
| Formulario | Propósito | Uso |
|---|---|---|
| F-456 V2 | Nombramiento, renuncia o sustitución de auditores | Presentación ante la DGII |
| F-11 | Declaración anual de renta | Declaraciones fiscales |
| NIT/IVA | Registro de contribuyentes | Obtención de NIT y/o inscripción en IVA |
La Relevancia del F-456 V2 en el Cumplimiento Fiscal
El F-456 V2 es fundamental para garantizar que las auditorías fiscales se realicen conforme a la ley. Su correcta presentación no solo evita sanciones, sino que también fortalece la relación entre el contribuyente y la administración tributaria. En un contexto donde la transparencia y la rendición de cuentas son esenciales, el cumplimiento de este trámite es un paso hacia una gestión fiscal responsable.
Para los contribuyentes, entender y manejar adecuadamente este formulario contribuye a una mejor planificación fiscal y a la optimización de sus procesos administrativos. Así, no solo cumplen con su obligación, sino que también se preparan para posibles auditorías futuras con mayor confianza.
Recursos Adicionales y Contacto con la DGII
Para aquellos que busquen más información sobre el F-456 V2, es recomendable visitar el portal oficial de la DGII, donde se pueden encontrar guías, tutoriales y contactos de asistencia. Además, el uso de las plataformas digitales puede facilitar la resolución de dudas y la gestión de trámites de manera más eficiente.
Es fundamental mantenerse actualizado sobre las normativas fiscales, ya que estas pueden cambiar con el tiempo. La asesoría de un contador o experto en fiscalidad puede ser invaluable para asegurarse de que se cumplan todas las obligaciones tributarias de forma correcta.
Proceso de Solicitud de la Constancia de Antecedentes Penales
La obtención de la Constancia de Antecedentes Penales es un trámite esencial que muchos ciudadanos necesitan realizar, ya sea para efectos laborales, migratorios o simplemente para tener un registro de su estado civil. Este documento es emitido por la Policía Nacional Civil (PNC), y su proceso se ha simplificado considerablemente en los últimos años gracias a la digitalización de trámites.
Para iniciar este trámite, es necesario contar con el Documento Único de Identidad (DUI) vigente. El procedimiento se lleva a cabo a través del portal único simple.sv, donde el usuario debe registrarse o iniciar sesión con su información personal. Una vez dentro del sistema, se debe seleccionar la opción correspondiente a la "Constancia de Antecedentes Penales".
El formulario a llenar solicita información básica, como el nombre completo, número de DUI, y se debe confirmar que no hay antecedentes penales. Además, el solicitante debe pagar una tarifa administrativa, la cual puede variar según el tipo de tramite solicitado. Es importante realizar este pago en línea, ya que es un paso obligatorio antes de poder recibir la constancia solicitada.
Una vez completados estos pasos, el solicitante puede descargar la constancia directamente desde la plataforma. El tiempo estimado para la emisión del documento es de 24 a 48 horas, lo que representa un avance significativo en comparación con el proceso tradicional que podía tardar varios días en ser procesado.
Importancia del NIT y su Relación con los Trámites Fiscales
El Número de Identificación Tributaria (NIT) es un documento fundamental en la vida fiscal de los ciudadanos salvadoreños. Este número es requerido para realizar diversas actividades comerciales, y su obtención es uno de los primeros pasos en la formalización de un negocio. El NIT es emitido por la Dirección General de Impuestos Internos (DGII) y es esencial para la presentación de declaraciones de impuestos, facturación electrónica y otros trámites tributarios.
Cada año, los contribuyentes están obligados a presentar declaraciones fiscales, como la Declaración de Renta y el Impuesto al Valor Agregado (IVA). Estas declaraciones son parte del cumplimiento de las obligaciones fiscales que tienen los ciudadanos y las empresas. La correcta presentación de estas declaraciones no solo ayuda a evitar problemas legales, sino que también contribuye a la formalización de la economía y al desarrollo del país.
Para aquellos que son nuevos en el mundo empresarial, es importante mencionar que la Ley de Procedimientos Administrativos Simplificados, vigente desde 2019, ha facilitado la obtención del NIT y la realización de trámites fiscales. La ley establece directrices claras que buscan reducir la burocracia y agilizar los procedimientos, lo que ha permitido que un mayor número de salvadoreños se incorporen a la formalidad económica.
En el contexto de la digitalización, todos los formularios relacionados con el NIT y otros trámites fiscales están disponibles en el portal simple.sv, lo que permite a los usuarios realizar sus gestiones desde la comodidad de su hogar u oficina.
Actualizaciones y Cambios en la Ley de Procedimientos Administrativos Simplificados
La Ley de Procedimientos Administrativos Simplificados, promulgada en 2019, ha marcado un hito en la administración pública de El Salvador. Esta ley no solo busca simplificar los trámites administrativos, sino también mejorar la transparencia y eficiencia del gobierno en su relación con los ciudadanos. Uno de los objetivos principales de la ley es promover un ambiente favorable para la inversión y la creación de empleo, facilitando a los emprendedores y empresarios el acceso a los servicios gubernamentales.
Desde su implementación, diferentes organismos han trabajado para actualizar sus procesos internos y adaptarlos a las nuevas exigencias legales. Por ejemplo, la DGII ha modernizado sus sistemas informáticos para hacer que los procesos de inscripción y pago de impuestos sean más intuitivos y accesibles. Además, se ha enfatizado en la capacitación del personal para que puedan ofrecer un mejor servicio al público.
Una de las innovaciones más relevantes ha sido la integración de trámites en línea. La plataforma simple.sv ha evolucionado continuamente, incorporando nuevas funcionalidades que permiten a los usuarios realizar múltiples gestiones sin necesidad de desplazarse físicamente a las oficinas gubernamentales. Esto ha sido especialmente importante durante la pandemia de COVID-19, donde el distanciamiento social ha hecho que la digitalización se convierta en una prioridad.
Es fundamental que los ciudadanos se mantengan informados sobre las actualizaciones de esta ley, así como de las modificaciones que puedan surgir en los diferentes trámites administrativos. La participación ciudadana en este proceso es esencial, ya que permite al gobierno conocer las necesidades de la población y realizar ajustes que beneficien a todos.