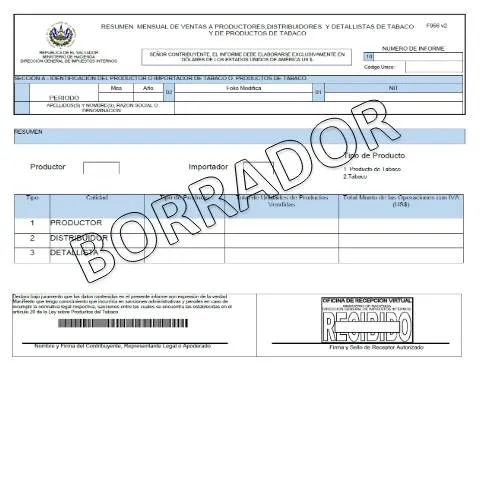
El Formulario F-956-V2: Clave en la Cadena de Ventas de Tabaco
En el ámbito tributario de El Salvador, el Formulario F-956-V2 emerge como un documento fundamental para quienes operan en la industria del tabaco. Este formulario, conocido formalmente como Resumen Mensual de Ventas a Productores, Distribuidores y Detallistas de Tabaco, no solo es un requerimiento legal, sino también una herramienta para la correcta administración de los impuestos relacionados con su actividad comercial.
¿Quiénes deben presentar este formulario?
La presentación del F-956-V2 es obligatoria para:
- Productores de tabaco: Empresas que cultivan y procesan tabaco para su venta.
- Distribuidores: Aquellos que compran tabaco a productores para revenderlo a detallistas.
- Detallistas: Negocios que venden productos de tabaco directamente al consumidor final.
Es crucial que los involucrados en estas actividades comprendan la importancia de declarar correctamente sus ventas mensuales, ya que se relaciona directamente con su obligación tributaria ante la Dirección General de Impuestos Internos (DGII).
Un Vistazo Detallado al Formulario F-956-V2
Este formulario se divide en varias secciones que permiten recopilar información específica sobre las operaciones comerciales realizadas durante el mes. Entre sus partes más relevantes se encuentran:
- Identificación del Contribuyente: Esencial para vincular la declaración con el número de identificación tributaria (NIT) del contribuyente.
- Resumen de Ventas: Aquí se detallan los productos vendidos, clasificándolos en productos de tabaco y otros tipos, así como la cantidad y el monto de las operaciones.
La correcta cumplimentación de estas secciones garantiza que la información sea precisa y que cumpla con los requisitos establecidos por la DGII.
Pasos para Completar el Formulario
El proceso de llenado del F-956-V2 es preciso y requiere atención a los detalles. A continuación, se presentan los pasos a seguir:
- Reunir Información Necesaria: Antes de comenzar, asegurarse de tener a la mano los datos del NIT, el periodo de declaración y las cifras de ventas.
- Identificación: Completar la sección de identificación del productor o importador de tabaco, incluyendo apellidos, razón social, y el NIT.
- Detalle de Ventas: Registrar las ventas realizadas en el periodo especificado, diferenciando entre los tipos de productos.
- Revisión Final: Verificar que toda la información proporcionada sea correcta y esté actualizada antes de proceder al envío.
Importancia de la Veracidad en la Información Proporcionada
Es imperativo que la información contenida en el F-956-V2 sea veraz y precisa. La ley establece sanciones para quienes incurran en falsedad en la declaración, lo cual puede incluir multas significativas. Por ello, cada contribuyente debe estar consciente de las consecuencias legales de proporcionar datos incorrectos.
Documentación de Soporte
Para el correcto llenado del formulario, es recomendable contar con la siguiente documentación:
- Registros de venta del mes correspondiente.
- Facturas emitidas a los clientes.
- Documentos que respalden la compra de productos de tabaco.
La correcta preparación de estos documentos no solo facilita el llenado del formulario, sino que también es esencial en caso de auditorías o requerimientos por parte de la DGII.
Presentación del Formulario: Un Proceso Esencial
El F-956-V2 debe ser presentado de manera mensual a través del portal de la DGII. El proceso de presentación implica:
- Acesso al Portal: Los contribuyentes deben acceder al sistema en línea disponible en el portal unificado simple.sv.
- Carga del Formulario: Una vez dentro, se debe cargar el formulario completado en el sistema.
- Confirmación de Recepción: Tras la presentación, se recibirá un correo de confirmación que avala la recepción del formulario.
Fechas Límite y Calendario de Presentación
El cumplimiento de las fechas límite es crucial para evitar sanciones. El formulario debe ser presentado dentro de los primeros cinco días del mes siguiente al periodo declarado. Por ejemplo, las ventas realizadas en enero deben ser reportadas antes del 5 de febrero.
| Mes | Fecha Límite de Presentación |
|---|---|
| Enero | 5 de Febrero |
| Febrero | 5 de Marzo |
| Marzo | 5 de Abril |
| Abril | 5 de Mayo |
| Mayo | 5 de Junio |
| Junio | 5 de Julio |
| Julio | 5 de Agosto |
| Agosto | 5 de Septiembre |
| Septiembre | 5 de Octubre |
| Octubre | 5 de Noviembre |
| Noviembre | 5 de Diciembre |
| Diciembre | 5 de Enero |
Post-Presentación: Qué Sucede Después
Una vez que el formulario ha sido presentado, los contribuyentes pueden esperar varios resultados:
- Confirmación de Recepción
- Posibles Requerimientos: En caso de inconsistencias, se puede recibir una solicitud de información adicional.
- Auditorías: La presentación de este formulario puede ser objeto de auditoría, por lo que es recomendable mantener toda la documentación relacionada durante el año fiscal.
Consecuencias de la No Presentación
El incumplimiento en la presentación del F-956-V2 puede acarrear serias sanciones, incluyendo:
- Multas económicas por parte de la DGII.
- Interés moratorio sobre impuestos no declarados.
- Posibles acciones legales según lo estipulado en la legislación tributaria vigente.
Consideraciones Especiales para Situaciones Complejas
Existen situaciones particulares que pueden afectar la presentación del F-956-V2, tales como:
- Contribuyentes Extranjeros: Aquellos que operan en El Salvador, pero que tienen su sede principal en el extranjero, deben seguir procedimientos específicos para la declaración de ventas.
- Empresas en Proceso de Liquidación: Las empresas que están cerrando operaciones tienen obligaciones tributarias específicas que deben cumplirse incluso durante el proceso de liquidación.
- Erudición de Productores Locales: En el caso de productores nacionales que enfrenten problemas de abastecimiento, deben documentar adecuadamente sus razones para las variaciones en las ventas.
Urgencias y Asesorías
Si se encuentra en una situación que requiere atención urgente, como un desafío legal o una auditoría inminente, es aconsejable buscar asesoría profesional. Existen consultores fiscales y abogados especializados que pueden ayudar a navegar las complejidades del sistema tributario salvadoreño.
El Formulario F-956-V2 es más que un simple requerimiento; es una pieza clave en el engranaje de la tributación en El Salvador. Comprender su función, cómo completarlo correctamente y las consecuencias de su presentación son pasos esenciales para garantizar el cumplimiento de las obligaciones fiscales y evitar penalizaciones. La correcta gestión de este formulario no solo contribuye al bienestar de la empresa, sino también al cumplimiento de las normativas que rigen el comercio del tabaco en el país.
Importancia del Formulario F956v2 en la Declaración de Impuestos
El Formulario F956v2 es fundamental para la correcta declaración de impuestos en El Salvador, especialmente para aquellos contribuyentes que operan en el ámbito de las pequeñas y medianas empresas (PYMES). Este formulario permite a los contribuyentes presentar un borrador de su declaración, lo que facilita la revisión y corrección de errores antes de la presentación final. Con la digitalización de los trámites administrativos, el acceso a este formulario se ha vuelto más ágil, permitiendo la presentación en línea a través del portal único simple.sv.
Al utilizar el formulario F956v2, los contribuyentes pueden detallar sus ingresos, deducciones y otros elementos fiscales que son esenciales para calcular el monto a pagar o el saldo a favor. Además, este formulario incluye secciones específicas para la declaración de ingresos extraordinarios, lo que es especialmente relevante para aquellos negocios que experimentan fluctuaciones en sus ingresos. Es recomendable que los contribuyentes guarden una copia del borrador de su declaración, ya que este documento puede ser un valioso recurso en caso de auditorías.
Pasos para la Corrección del Borrador F956v2
Una vez que los contribuyentes completan el borrador del Formulario F956v2, es crucial que realicen una revisión exhaustiva para detectar posibles errores o inconsistencias. La Ley de Procedimientos Administrativos Simplificados de 2019 establece que los contribuyentes tienen el derecho de realizar correcciones antes de la presentación definitiva. Para llevar a cabo esta corrección, los siguientes pasos son recomendables:
- Revisión Detallada: Comience revisando todos los campos del formulario, asegurándose de que los números sean correctos y correspondan a los registros contables del negocio.
- Consulta de Información: Utilice el portal simple.sv para verificar que la información fiscal que posee la Dirección General de Impuestos Internos (DGII) coincide con la suya. Esto incluye confirmar el estado del NIT y la correcta categorización del régimen fiscal.
- Asesoría Profesional: Si se presentan dudas o situaciones complejas, es aconsejable solicitar la ayuda de un contador o asesor fiscal. Ellos pueden proporcionar orientación sobre las mejores prácticas y asegurarse de que la declaración cumpla con todas las normativas vigentes.
- Registro de Cambios: Cuando realice correcciones, documente los cambios efectuados. Esto no solo es útil para su propia contabilidad, sino que también puede ser requerido en una auditoría futura.
Al seguir estos pasos, los contribuyentes pueden maximizar la precisión de su declaración y minimizar el riesgo de sanciones por errores en el formulario F956v2.
Plazos y Consecuencias de la Presentación Tardía del Borrador F956v2
El cumplimiento de los plazos establecidos para la presentación del Formulario F956v2 es crucial para evitar sanciones y recargos. Según las normativas actuales de la DGII, los contribuyentes deben presentar su borrador dentro de las fechas establecidas para cada año fiscal. Generalmente, el periodo de presentación se inicia en el mes de enero y finaliza a fines de marzo, aunque estas fechas pueden variar, por lo que es importante consultar el calendario fiscal anual publicado en el portal de la DGII.
Si un contribuyente no presenta su borrador dentro del plazo establecido, puede enfrentar diversas consecuencias, tales como:
- Sanciones Económicas: La DGII impone multas por presentación tardía, que pueden incrementarse con el tiempo, especialmente si la declaración se retrasa considerablemente.
- Intereses Moratorios: Además de la multa, se generan intereses sobre el monto que no se ha declarado o pagado en la fecha estipulada.
- Auditorías Adicionales: La no presentación o la presentación tardía puede llamar la atención de la DGII, lo que podría resultar en auditorías adicionales o revisiones de la actividad fiscal del contribuyente.
Finalmente, es aconsejable que los contribuyentes utilicen recordatorios y alertas en su calendario digital para asegurarse de que no olviden las fechas de presentación, así como de las revisiones necesarias del borrador del F956v2. Mantenerse organizado y proactivo es clave para evitar complicaciones con la administración tributaria.