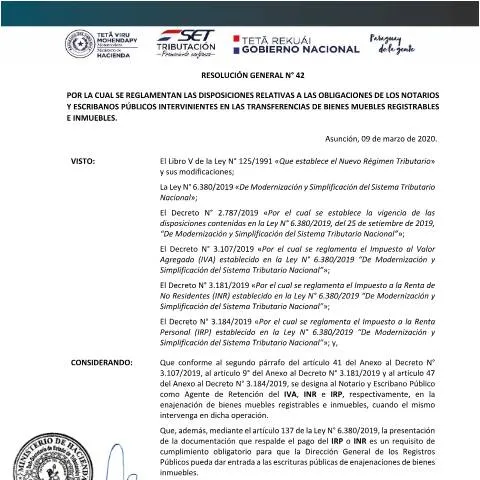
Guía para completar el formulario RG N° 42 2020 de retención del IVA en actos jurídicos notariales en Paraguay
El presente artículo tiene como finalidad ofrecer una explicación detallada sobre el formulario RG N° 42 2020, que regula las obligaciones de los notarios y escribanos públicos en materia de retención del Impuesto al Valor Agregado (IVA) en los actos jurídicos relacionados con transferencias de bienes muebles registrables e inmuebles en Paraguay. Este documento oficial es esencial para los profesionales del Derecho y los contribuyentes involucrados en dichas transacciones, ya que establece las modalidades de declaración, retención y cumplimiento tributario.
Objetivo del formulario RG N° 42 2020
El formulario RG N° 42 2020 tiene como finalidad reglamentar las obligaciones tributarias específicas que deben cumplir los notarios y escribanos públicos en el marco de las transferencias de bienes inmuebles y muebles registrables. En particular, establece las condiciones bajo las cuales estos profesionales actúan como agentes de retención del IVA, garantizando la correcta recaudación y declaración del impuesto en las transacciones de enajenación, permuta, dación en pago y cesión de derechos.
¿Quiénes deben completar este formulario?
Los notarios y escribanos públicos que intervengan en la transferencia de bienes inmuebles pertenecientes a personas físicas residentes o no residentes en Paraguay, y que actúen como agentes de retención del IVA, están obligados a completar y presentar el formulario RG N° 42 2020. La finalidad es documentar la retención del impuesto correspondiente y facilitar su declaración ante la Subsecretaría de Estado de Tributación (SET).
Modalidades de presentación y cumplimiento
El formulario RG N° 42 2020 debe ser completado en línea, a través del sistema digital habilitado por la SET, siguiendo las instrucciones específicas para cada tipo de transferencia. La presentación puede realizarse en cualquier momento posterior a la firma del acto jurídico, siempre que la operación se haya realizado y se disponga de los datos necesarios para la liquidación del IVA.
Es importante destacar que la declaración y el pago del IVA retenido deben efectuarse en los plazos establecidos por la normativa tributaria, generalmente dentro de los plazos mensuales posteriores a la operación. La utilización del software Tesakã, que permite generar el comprobante de retención, es obligatoria para respaldar la operación y facilitar la fiscalización por parte de la SET.
Procedimiento para completar el formulario
- Recolección de datos: El notario o escribano público debe recopilar toda la información relacionada con la transferencia, incluyendo datos del enajenante, adquirente, descripción del bien, valor de la operación y detalles del acto jurídico.
- Ingreso al sistema digital: Acceder al portal de la SET y seleccionar la opción correspondiente para la declaración de retenciones de IVA en actos jurídicos.
- Completar los campos requeridos: Ingresar los datos solicitados en el formulario RG N° 42 2020, asegurando la precisión y veracidad de la información.
- Generación del comprobante: Una vez completado, el sistema generará el comprobante de retención, que debe ser autenticado y almacenado por el profesional.
- Presentación y pago: Presentar la declaración en línea y realizar el pago correspondiente, si fuera necesario, en los plazos establecidos por la normativa vigente.
Seguimiento y fiscalización
El cumplimiento del formulario RG N° 42 2020 permite a la SET llevar un control efectivo de las retenciones del IVA en actos jurídicos notariales. Los contribuyentes y profesionales deben guardar copias autenticadas de los comprobantes generados, ya que estos serán requeridos en eventuales auditorías o verificaciones fiscales.
El sistema automatizado facilita el seguimiento de las declaraciones, permitiendo detectar posibles inconsistencias o incumplimientos, y promoviendo la transparencia en las operaciones de transferencia de bienes inmuebles y muebles registrables.
Contactos y asistencia técnica
Para consultas o asistencia en la cumplimentación del formulario RG N° 42 2020, los profesionales pueden comunicarse con la Subsecretaría de Estado de Tributación a través de su línea de atención telefónica o consultar la plataforma digital oficial. Además, el Colegio de Escribanos del Paraguay ofrece asesoramiento especializado para facilitar el cumplimiento de las obligaciones tributarias en el marco de las transferencias notariales.
En conclusión, el formulario RG N° 42 2020 es una herramienta clave para garantizar la correcta retención y declaración del IVA en las operaciones notariales. Es fundamental que los notarios y escribanos públicos conozcan y cumplan con estos procedimientos para evitar sanciones y contribuir a la transparencia fiscal en Paraguay.