Introducción a la Resolución General N° 60 y su impacto en los proveedores del Estado
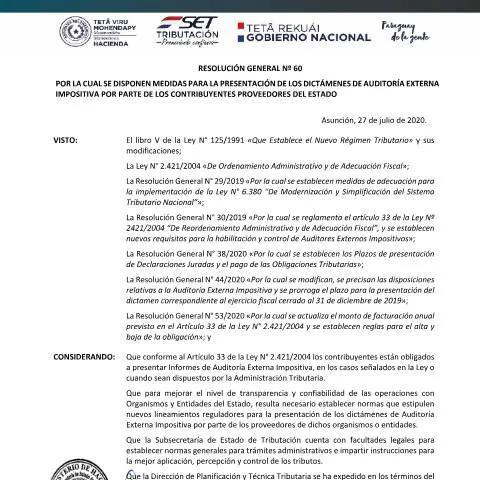
La Resolución General N° 60, emitida por la Subsecretaría de Estado de Tributación (SET) en Paraguay, establece las medidas para la presentación de los dictámenes de Auditoría Externa Impositiva por parte de los contribuyentes que suministran bienes y servicios a los Organismos y Entidades del Estado. Esta normativa, publicada el 27 de julio de 2020, busca fortalecer la transparencia y la confiabilidad en las operaciones con el sector público, alineándose con las leyes y reglamentos tributarios vigentes en el país.
¿A quiénes afecta esta resolución?
El principal público objetivo de esta resolución son aquellos contribuyentes que, durante un ejercicio fiscal, hayan alcanzado una facturación anual igual o superior a ₲ 6.000.000.000 (seis mil millones de guaraníes) y que además sean proveedores de bienes y servicios del Estado. La obligación de presentar un dictamen de auditoría externa impositiva recae de manera independiente de la naturaleza jurídica, el tipo de obligación tributaria o los tributos a los cuales estén sujetos estos contribuyentes.
Procedimiento para la obligación y registro en el RUC
La SET, de manera anual, dará de alta la obligación 947 “Auditoría Impositiva” en el Registro Único de Contribuyentes (RUC) de aquellos que cumplan con los requisitos establecidos. Este alta se realiza en el quinto mes posterior al cierre del ejercicio fiscal correspondiente, considerando para ello la información registrada en las declaraciones juradas del Impuesto al Valor Agregado (IVA).
Por otro lado, si en algún ejercicio fiscal un contribuyente no alcanza el monto establecido o deja de ser proveedor del Estado, la obligación será dada de baja en el RUC, ajustándose a los procedimientos establecidos.
Requisitos y procedimientos para la presentación del dictamen de auditoría externa
Los contribuyentes obligados deberán presentar un dictamen de auditoría externa impositiva que cumpla con los procedimientos mínimos señalados por la normativa. La elaboración de dicho dictamen debe seguir las disposiciones contenidas en la Resolución General N° 30/2019, adaptadas a los requerimientos específicos del segmento de proveedores del Estado.
El procedimiento para la elaboración y presentación del dictamen estará disponible en la página web de la SET, en la sección correspondiente a los procedimientos mínimos para la auditoría externa impositiva.
Es importante destacar que el dictamen debe ser elaborado por auditores externos habilitados y cumplir con los requisitos técnicos y formales establecidos en la normativa vigente.
Plazos y vigencia de la resolución
La aplicación de esta resolución es efectiva a partir del ejercicio fiscal cerrado al 31 de diciembre de 2020. Los contribuyentes que se encuentren en la obligación deberán presentar el dictamen correspondiente en los plazos establecidos por la normativa, garantizando así la transparencia en sus operaciones con el Estado.
El cumplimiento de estos requisitos contribuye a mejorar la percepción de legalidad y confiabilidad en las transacciones comerciales con los organismos públicos, además de facilitar la fiscalización y control por parte de la SET.
Resumen de pasos para cumplir con la normativa
- Verificar si se cumple con el monto de facturación: Revisar las declaraciones juradas del IVA para determinar si se supera el umbral de ₲ 6.000.000.000.
- Alta en la obligación 947 “Auditoría Impositiva”: La SET realiza automáticamente esta alta en el RUC al quinto mes posterior al cierre del ejercicio fiscal.
- Elaborar el dictamen de auditoría externa: Seguir los procedimientos mínimos establecidos en la normativa y en el anexo correspondiente.
- Presentar el dictamen: Cumplir con los plazos y requisitos de presentación ante la SET, asegurando la validez del proceso.
Errores frecuentes y recomendaciones
- No verificar correctamente el monto de facturación: Es fundamental revisar las declaraciones juradas del IVA para determinar la obligación.
- Omitir el cumplimiento de los procedimientos mínimos: Seguir estrictamente los lineamientos técnicos y formales ayuda a evitar rechazos o sanciones.
- Retrasar la presentación del dictamen: Cumplir con los plazos establecidos garantiza la validez del proceso y evita multas o sanciones administrativas.
Conclusión
La Resolución General N° 60 representa un paso importante en la transparencia y control de las operaciones de los proveedores del Estado en Paraguay. El cumplimiento adecuado de las obligaciones de auditoría externa impositiva no solo fortalece la relación con los organismos públicos, sino que también contribuye a la imagen de legalidad y responsabilidad de las empresas ante la autoridad tributaria.