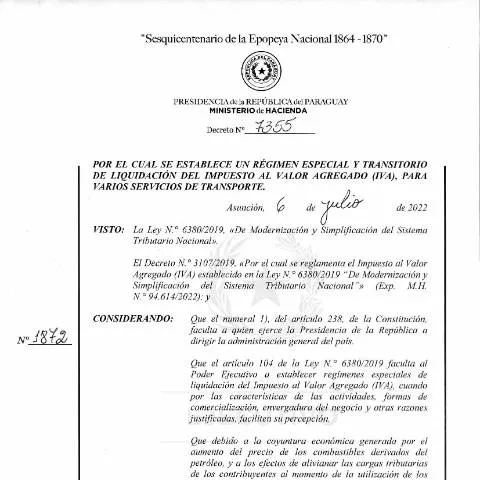
Guía sobre el Decreto N° 7355-2022 y su impacto en el IVA para servicios de transporte en Paraguay
Contexto y alcance del decreto
El Decreto N° 7355-2022, emitido por la Presidencia de la República del Paraguay y publicado en el marco de la Ley N° 6380/2019, establece un régimen especial y transitorio para la liquidación del Impuesto al Valor Agregado (IVA) en relación con ciertos servicios de transporte. Este decreto responde a las circunstancias económicas actuales, particularmente al aumento en los precios de los combustibles derivados del petróleo, y busca aliviar la carga tributaria de los contribuyentes que operan en el sector del transporte.
El objetivo principal es simplificar y flexibilizar la percepción y el ingreso del IVA en un período determinado, facilitando así la continuidad de las actividades económicas relacionadas con el transporte de pasajeros y carga, tanto a nivel nacional como internacional.
¿Quiénes son los beneficiarios de este régimen especial?
El régimen transitorio afecta a las empresas y profesionales que prestan servicios de transporte en las siguientes categorías:
- Transporte público de pasajeros de media y larga distancia, siempre que el itinerario no esté incluido en las excepciones del artículo 100 de la Ley N° 6380/2019.
- Servicios de transporte prestados mediante transportes escolares, taxis, remises y otros similares.
- Servicios de transporte de carga nacional e internacional.
Estas actividades, por su naturaleza y características, están sujetas a un tratamiento tributario diferenciado durante el período de vigencia del decreto.
Principales puntos del régimen transitorio
El decreto establece que, hasta el 30 de septiembre de 2022, las empresas y profesionales que presten los servicios mencionados deberán liquidar e ingresar el IVA de acuerdo con un esquema simplificado:
- Aplicarán una tasa del 10% sobre el 50% del monto previsto en el primer párrafo del artículo 85 de la Ley N° 6380/2019.
- Este cálculo determinará el IVA débito, del cual se deducirá el IVA crédito correspondiente a las adquisiciones de bienes o servicios afectos a la misma actividad gravada.
- La documentación de la prestación del servicio deberá reflejar en el comprobante de venta la información relativa a los montos exentos y gravados, según lo establecido en el decreto.
Este esquema busca simplificar las obligaciones formales y facilitar el cumplimiento tributario en un contexto de emergencia económica.
Transición hacia el régimen general
A partir del 1 de octubre de 2022, las mismas actividades deberán liquidar y pagar el IVA conforme al régimen general establecido en la Ley N° 6380/2019. Esto implica que los contribuyentes deberán aplicar la tasa estándar del 10% sobre el valor total de la operación y cumplir con las obligaciones habituales de documentación y declaración tributaria.
Este cambio busca normalizar la percepción del impuesto y garantizar la recaudación fiscal conforme a la normativa vigente, una vez finalizado el período transitorio.
Recomendaciones para los contribuyentes
- Consultar con un contador o asesor tributario para asegurar el correcto cumplimiento del régimen transitorio y las obligaciones posteriores.
- Mantener una adecuada documentación de las operaciones, incluyendo comprobantes de venta que reflejen claramente la aplicación del régimen especial.
- Revisar los plazos y procedimientos establecidos por la Administración Tributaria para evitar sanciones o recargos por incumplimiento.
Es importante destacar que este decreto forma parte de las medidas adoptadas por el Gobierno para afrontar los efectos económicos de la coyuntura actual, buscando equilibrar la recaudación fiscal con la necesidad de sostener la actividad económica en el sector del transporte.
Referencias y organismos de consulta
El Decreto N° 7355-2022 fue emitido por la Presidencia de la República y publicado en el Diario Oficial. Para mayor información, los contribuyentes deben consultar la normativa vigente en la página oficial de la Administración Tributaria del Paraguay, la Dirección Nacional de Impuestos Internos (DNIT).
También se recomienda seguir las actualizaciones oficiales y asesorarse con profesionales especializados en materia tributaria para garantizar el correcto cumplimiento de las obligaciones fiscales en el contexto del régimen transitorio establecido.