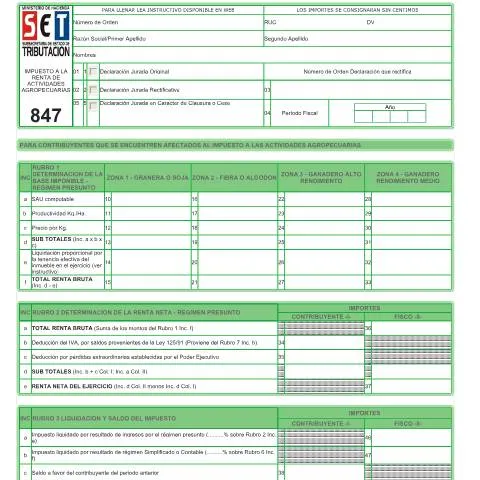
Guía completa para el llenado del Formulario Nº 847 de Declaraciones Juradas en Paraguay
El Formulario Nº 847 es un documento oficial que deben presentar los contribuyentes afectados por el Impuesto a las Actividades Agropecuarias en Paraguay. Este formulario, gestionado por la Dirección Nacional de Impuestos Internos (DNIT), permite declarar y calcular el impuesto correspondiente a las actividades del sector agropecuario, en función de distintos regímenes y regímenes contables.
¿Cuál es el objetivo del Formulario Nº 847?
El principal propósito del Formulario Nº 847 es facilitar la declaración del impuesto a las actividades agropecuarias, permitiendo determinar la base imponible, calcular el impuesto líquido y regularizar las obligaciones fiscales de los contribuyentes del sector. Además, este formulario ayuda a la autoridad tributaria a recopilar información relevante sobre los ingresos, gastos, costos y deducciones relacionados con las actividades agropecuarias durante un período fiscal.
¿Quiénes deben completar este formulario?
Están obligados a presentar el Formulario Nº 847 aquellos contribuyentes afectados al Impuesto a las Actividades Agropecuarias que hayan realizado actividades en el período fiscal correspondiente. Esto incluye productores, empresarios y sociedades dedicadas a la agricultura, ganadería, o actividades conexas, que deban declarar sus ingresos y gastos para efectos del cálculo del impuesto. Es importante destacar que la presentación debe realizarse de manera anual y en los plazos establecidos por la DNIT.
¿Cómo se llena el formulario paso a paso?
1. Datos de identificación
- Número de Orden: Se ingresa el número asignado por el sistema.
- RUC: El número de Registro Único de Contribuyentes, acompañado del dígito verificador.
- Razón Social / Primer y Segundo Apellido: Información del contribuyente o razón social.
- Nombres: En caso de ser persona física.
- Tipo de declaración: Indicar si es declaración original, rectificativa o en carácter de clausura o cese.
- Período fiscal: Año calendario correspondiente a la declaración.
2. Datos específicos del régimen agropecuario
El formulario contempla distintas secciones para determinar la base imponible en función de los rubros afectados, ya sea mediante el régimen presunto o el régimen contable. Es fundamental completar correctamente los campos relacionados con la zona de actividad, productividad, precio por kilogramo y los subtotales que surgen de estos cálculos.
3. Cálculo de renta y determinación del impuesto
Se deben ingresar los valores de la renta bruta, deducciones permitidas, y calcular la renta neta del ejercicio. Posteriormente, se liquidan los impuestos correspondientes según los resultados obtenidos, considerando pagos previos, retenciones y anticipos ingresados.
4. Detalle de ingresos, gastos y deducciones
El formulario solicita un desglose de los ingresos gravados y no gravados, así como los egresos y gastos directos e indirectos relacionados con la actividad agropecuaria. Es importante incluir todos los costos deducibles, como honorarios, fletes, sanidad, vacunación y otros gastos asociados, para obtener una base correcta para el cálculo del impuesto.
Documentos y piezas a adjuntar
Para la presentación del Formulario Nº 847, no es obligatorio adjuntar documentos en formato físico, ya que la declaración se realiza en línea a través del portal de la DNIT. Sin embargo, se recomienda conservar toda la documentación respaldatoria, como facturas, recibos, comprobantes de gastos y registros contables, en caso de ser requerida por la autoridad tributaria en futuras auditorías.
¿Dónde y cómo presentar el formulario?
La presentación del Formulario Nº 847 se realiza exclusivamente en línea, a través del portal oficial de la Dirección Nacional de Impuestos Internos (DNIT), en el sistema Marangatu. El contribuyente debe acceder a su cuenta, ingresar sus datos y completar el formulario en la sección correspondiente a declaraciones juradas del impuesto agropecuario, siguiendo las instrucciones del instructivo disponible en la web.
Errores comunes y recomendaciones finales
Algunos errores frecuentes en el llenado de este formulario incluyen:
- Ingresar cifras con decimales o centavos, lo cual está prohibido; se deben consignar los importes sin céntimos.
- Confundir los períodos fiscales o ingresar datos incorrectos en los campos de identificación.
- Omitir información relevante en las secciones de ingresos o gastos, afectando la precisión del cálculo.
Es recomendable revisar cuidadosamente toda la información antes de enviar la declaración, asegurándose de cumplir con los plazos establecidos por la DNIT para evitar multas o recargos por presentación tardía.
Conclusión
El Formulario Nº 847 es una herramienta fundamental para los contribuyentes del sector agropecuario en Paraguay, permitiendo cumplir con sus obligaciones fiscales de manera eficiente y transparente. La correcta interpretación y llenado del formulario garantizan una declaración precisa y evitan posibles sanciones. Para mayor información, se recomienda consultar el instructivo oficial disponible en la web de la DNIT y mantenerse actualizado con las normativas vigentes.