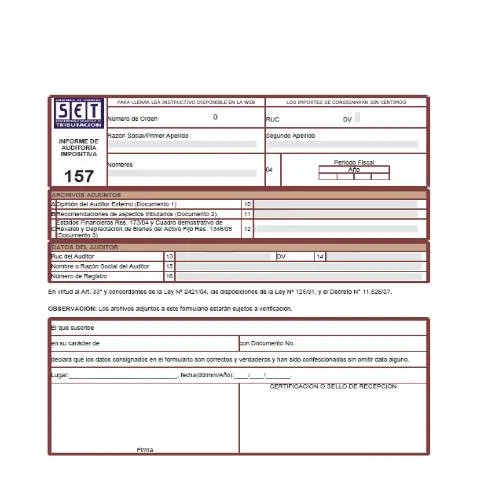
Información general sobre el Formulario Nº 157 de Declaraciones Juradas
El Formulario Nº 157, también conocido como Declaración Jurada de Auditoría, es un documento oficial que deben presentar los contribuyentes y auditores en Paraguay para cumplir con las obligaciones fiscales y tributarias ante la Subsecretaría de Estado de Tributación (SET). Este formulario forma parte de los requisitos para la presentación de declaraciones juradas relacionadas con auditorías y revisiones de estados financieros, y su correcta cumplimentación es fundamental para garantizar la transparencia y cumplimiento de las normativas vigentes.
Objetivo y finalidad del Formulario Nº 157
El principal objetivo del Formulario Nº 157 es que los auditores externos y las empresas auditadas declaren y certifiquen que los informes y estados financieros presentados son correctos, veraces y han sido elaborados de acuerdo con las normativas legales y contables aplicables en Paraguay. Además, este documento permite a la SET llevar un control y seguimiento de las auditorías realizadas, asegurando la transparencia en la información tributaria y financiera de los contribuyentes.
¿Quiénes deben presentar este formulario?
El Formulario Nº 157 debe ser presentado por:
- Auditores externos que realizan revisiones o auditorías de estados financieros de contribuyentes.
- Empresas o personas responsables que hayan realizado declaraciones juradas relacionadas con auditorías y revisiones financieras.
Es importante señalar que la presentación de este formulario es obligatoria para quienes hayan llevado a cabo auditorías o revisiones de acuerdo con las disposiciones legales vigentes.
¿Cómo preparar y completar el formulario?
El formulario se encuentra disponible en formato digital para su llenado en línea a través del Portal Único de la SET, o en formato papel, que debe ser completado de manera legible y precisa. A continuación, se describen las principales secciones y campos que debe contener:
- Datos del contribuyente o auditor: incluyendo RUC, razón social, nombres y apellidos, y número de cédula de identidad.
- Período fiscal: especificar el año y el período en que se realizó la auditoría.
- Adjuntos: en caso de contar con informes o documentos adicionales, estos deben ser referenciados y adjuntados según las instrucciones.
- Declaración y firma: el responsable debe declarar la veracidad de la información y firmar el formulario, certificando la exactitud de los datos.
Modalidades de presentación y plazos
El Formulario Nº 157 puede presentarse en línea a través del Portal Único de la SET, lo cual facilita la gestión y reduce tiempos de trámite. La presentación en línea requiere que el usuario tenga su clave de acceso y que cargue el formulario digitalmente, además de adjuntar los documentos necesarios en formato digital.
En cuanto a los plazos, la normativa establece que las declaraciones juradas deben presentarse dentro de los plazos establecidos por la normativa tributaria, generalmente al cierre del período fiscal correspondiente. Es recomendable verificar en el calendario fiscal vigente para evitar sanciones por presentación tardía.
Seguimiento y tratamiento de la declaración
Una vez presentado el Formulario Nº 157, la SET realiza una revisión y validación de la información. En caso de detectar inconsistencias o errores, puede solicitar aclaraciones o documentación adicional. La aceptación o rechazo de la declaración se comunica mediante notificación oficial, y en caso de ser aprobada, el contribuyente cumple con su obligación tributaria.
Contactos y asistencia
Para consultas o asistencia en la correcta cumplimentación del Formulario Nº 157, los contribuyentes pueden comunicarse con la Dirección de Asistencia al Contribuyente de la SET o visitar las oficinas físicas y plataformas digitales oficiales. Además, en la página web de la SET se encuentran guías y manuales detallados para facilitar el proceso.
Notas importantes
Es fundamental que toda la información declarada en el Formulario Nº 157 sea veraz y esté respaldada por la documentación correspondiente. La falsedad o inexactitud en los datos puede acarrear sanciones administrativas y penales, además de afectar la reputación del contribuyente ante las autoridades fiscales.