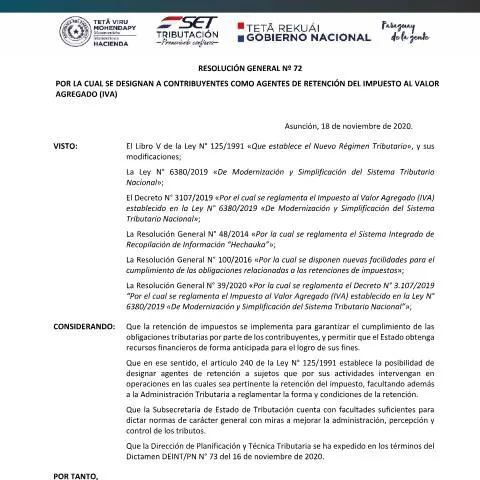
Introducción al formulario RG N° 72 2020 para Agentes de Retención en clubes de fútbol
El presente documento oficial, la Resolución General N° 72 del año 2020, establece la designación de ciertos clubes deportivos como Agentes de Retención del Impuesto al Valor Agregado (IVA) en Paraguay. Este formulario es un instrumento fundamental para los clubes que participan en la División Profesional del torneo de fútbol organizado por la Asociación Paraguaya de Fútbol (APF). La finalidad de este formulario es formalizar la obligación de retener y declarar el IVA en las operaciones realizadas con proveedores de bienes y servicios gravados por dicho impuesto.
¿Quiénes deben completar este formulario?
Los clubes deportivos que participan en la primera división del fútbol paraguayo y que han sido designados como Agentes de Retención de IVA por la SET (Subsecretaría de Estado de Tributación) deben completar este formulario. La designación se realiza automáticamente al inicio de cada año fiscal, en función del ascenso de los clubes a la categoría profesional. Los clubes que hayan sido designados en virtud de esta resolución deben cumplir con las obligaciones de retención, emisión de comprobantes y declaración de las retenciones correspondientes.
¿Cuál es el objetivo principal del formulario?
Este formulario tiene como finalidad registrar la condición de agente de retención del IVA, y facilitar la declaración y pago de las retenciones realizadas a proveedores. La correcta cumplimentación garantiza que el club cumpla con las obligaciones tributarias establecidas por la ley y las reglamentaciones vigentes, evitando sanciones y asegurando la transparencia en las operaciones comerciales relacionadas con el fútbol profesional.
¿Cómo se debe completar el formulario?
El formulario se realiza en línea a través del portal oficial de la SET, siguiendo los pasos que a continuación se describen:
- Acceso al sistema: Ingresar al portal www.set.gov.py utilizando las credenciales correspondientes.
- Selección del formulario: Buscar y seleccionar el formulario RG N° 72 2020 para Agentes de Retención del IVA.
- Datos del club: Completar los datos identificatorios del club, incluyendo RUC, denominación social y datos de contacto.
- Información de operaciones: Indicar las operaciones gravadas por IVA, los montos retenidos y las fechas de las transacciones.
- Emisión del comprobante: Generar y guardar el comprobante de retención, que servirá como respaldo para las declaraciones y pagos.
Es importante verificar que toda la información esté correcta antes de enviar el formulario, ya que errores en los datos pueden generar sanciones o requerimientos de corrección por parte de la SET.
¿Qué documentación adicional se requiere para completar el trámite?
En general, el proceso en línea no requiere la presentación de documentación física adicional en el momento de la declaración. Sin embargo, los clubes deben mantener en sus registros internos los comprobantes de pago, retenciones y declaraciones, ya que la SET puede solicitar la documentación comprobatoria en auditorías o revisiones futuras.
¿Dónde y cómo presentar el formulario?
La presentación del formulario RG N° 72 2020 se realiza exclusivamente a través del portal oficial de la SET (www.set.gov.py). Una vez completado y revisado, el sistema genera un comprobante que debe ser guardado y, si corresponde, presentado en caso de requerimiento por parte de la autoridad tributaria. La obligación de mantener los registros y comprobantes en los archivos del club es fundamental para cumplir con la normativa vigente.
Errores frecuentes a evitar
- Datos incorrectos: Verificar cuidadosamente la información del RUC, denominación y montos declarados.
- Omisión de retenciones: No retener el IVA en las operaciones gravadas, lo que puede acarrear sanciones.
- Retrasos en la declaración: Cumplir con los plazos establecidos para evitar multas y recargos.
- Falta de respaldo documental: Mantener toda la documentación soporte para futuras auditorías.
Resumen final
El formulario RG N° 72 2020 es un instrumento clave para que los clubes de fútbol participantes en la División Profesional cumplan con sus obligaciones tributarias en relación con el IVA. La correcta gestión del proceso, desde la inscripción hasta la declaración y pago, garantiza una operación transparente y en línea con la normativa vigente en Paraguay.