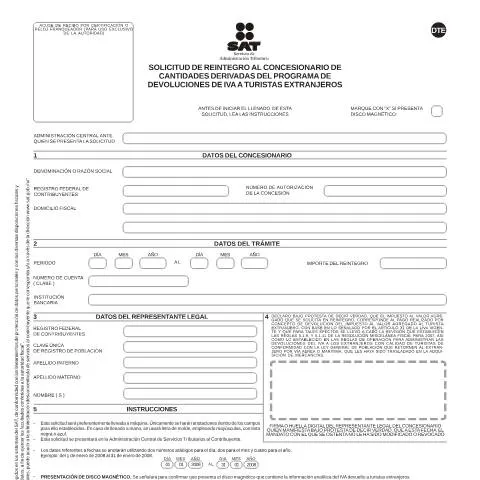
Entendiendo la Solicitud de Reintegro al Concesionario de IVA
La Solicitud de reintegro al concesionario de cantidades derivadas del programa de devoluciones de IVA a turistas extranjeros, comúnmente conocida como DTE, es un documento fundamental en el contexto del comercio turístico en México. Este formulario, que debe ser presentado ante la autoridad fiscal correspondiente, permite a los concesionarios de servicios solicitar el reintegro del Impuesto al Valor Agregado (IVA) que han devuelto a turistas extranjeros. El proceso es esencial para fomentar el turismo en el país, permitiendo a los visitantes recuperar parte de los impuestos pagados durante su estancia.
¿Quiénes son los Actores Clave en Este Proceso?
El proceso de solicitud de reintegro implica la participación de diversos actores, incluyendo:
- Concesionarios: Son los proveedores de bienes y servicios turísticos que están autorizados para operar y que han recibido la concesión para participar en este programa de devoluciones de IVA.
- Turistas Extranjeros: Son los beneficiarios del reintegro de IVA, quienes han realizado compras en el país y cumplen con los requisitos establecidos por el SAT.
- SAT (Servicio de Administración Tributaria): Es la autoridad fiscal que supervisa y regula todo el proceso, asegurando que se sigan las normas establecidas en la Ley del Impuesto al Valor Agregado.
Integrando el DTE en un Contexto Ampliado
La solicitud DTE forma parte de un proceso más amplio que inicia desde que un turista realiza una compra hasta que el concesionario solicita el reintegro. Este ciclo incluye varios pasos importantes:
- Compra: El turista adquiere productos o servicios en México y paga el IVA correspondiente.
- Devolución: Al salir del país, el turista puede solicitar la devolución del IVA en puntos establecidos.
- Reintegro: El concesionario completa y presenta la DTE al SAT para recuperar el IVA devuelto.
El Proceso de Llenado: Instrucciones Específicas
Completar la forma DTE requiere atención a varios detalles. A continuación, se desglosan las secciones clave del formulario:
| Sección | Instrucción | Errores Comunes |
|---|---|---|
| Domicilio Fiscal | Incluir el domicilio fiscal del concesionario. | No usar la dirección incorrecta o incompleta. |
| Datos del Concesionario | Registrar la razón social y el RFC. | Omitir detalles o usar abreviaturas. |
| Número de Autorización | Indicar el número de autorización de la concesión. | Proporcionar un número erróneo o desactualizado. |
| Periodo | Definir el periodo correspondiente a las devoluciones. | No especificar claramente las fechas. |
| Importe | Indicar la cantidad total solicitada de reintegro. | No hacer coincidir con el disco magnético. |
| Número de Cuenta | Proporcionar la CLABE de la cuenta para el depósito. | Escribir un número incorrecto o no válido. |
Momentos Clave en el Calendario Fiscal
Es crucial estar al tanto de las fechas límite relacionadas con la presentación de la DTE. Los plazos para el reintegro de IVA suelen coincidir con el ciclo fiscal y este se define como:
- Inicio: La presentación de la solicitud debe realizarse en el mes siguiente a la devolución del IVA a turistas.
- Fin: La fecha límite para entregar la DTE es generalmente el 15 de marzo del año siguiente al periodo correspondiente.
Una vez presentada la solicitud, el SAT tiene un plazo de respuesta para realizar el depósito del reintegro, el cual puede variar. Se aconseja a los concesionarios realizar un seguimiento a través de los canales establecidos por la autoridad fiscal.
Canales de Presentación y sus Especificidades
La DTE se puede presentar de diferentes maneras, cada una con sus propias características:
- Presentación Digital: Utilizando la e.firma, los concesionarios pueden cargar la solicitud a través del portal del SAT. Este método es recomendado por su eficiencia y rapidez.
- Presentación Física: Puede enviarse en papel a las oficinas del SAT, aunque se requiere una visita en persona, lo que puede ser menos conveniente para algunos.
- Disco Magnético: La DTE debe presentarse en duplicado, y si se incluye un disco magnético, es fundamental marcar la casilla correspondiente en la solicitud.
Las Consecuencias de un DTE Incorrecto
Un error en la solicitud DTE puede tener repercusiones significativas. A continuación se detallan algunas de las consecuencias más comunes:
- Rechazo de la Solicitud: Si hay errores o información incompleta, el SAT puede rechazar la solicitud de reintegro.
- Aplazamiento en el Reintegro: Errores en el importe o en los datos bancarios pueden causar demoras en la transferencia del dinero.
- Posibles Multas: No cumplir con las normas establecidas puede resultar en multas o sanciones por parte del SAT.
Aspectos Legales y Normativos Relevantes
Es vital para los concesionarios entender el marco legal que rige el proceso de reintegro del IVA. Las reglas operativas establecidas en la Ley del Impuesto al Valor Agregado (LIVA) y las disposiciones específicas del SAT guían el procedimiento:
- Artículo 31 de la LIVA: Establece las condiciones bajo las cuales los contribuyentes pueden solicitar la devolución del IVA.
- Reglas de Operación: Especifican los requisitos y procedimientos que deben seguirse para gestionar las devoluciones de IVA a turistas.
Ser proactivo en la comprensión de estas normativas ayuda a evitar problemas futuros y asegura un proceso más fluido y efectivo.
Orientación y Apoyo para la Solicitud de DTE
Para los concesionarios que necesiten asistencia durante el proceso de llenado y presentación de la DTE, el SAT ofrece diversas opciones:
- Portal del SAT: Una fuente de información accesible donde los usuarios pueden encontrar guías y recursos útiles.
- Chat en Línea: Servicio que permite interacciones directas con personal del SAT para resolver dudas específicas.
- Servicio de Atención Telefónica: Línea de ayuda nacional donde se pueden obtener respuestas a preguntas frecuentes.
Además, en caso de detectar actos de corrupción o irregularidades, el SAT también dispone de canales para realizar denuncias, contribuyendo así a mantener la transparencia y la legalidad en el proceso.
Requisitos Específicos para la Solicitud de Reintegro
Para poder solicitar el reintegro de las cantidades derivadas del programa de devoluciones de IVA a turistas extranjeros, es fundamental cumplir con ciertos requisitos específicos que garantizan la elegibilidad de la solicitud. Uno de los principales requisitos es que el solicitante debe ser un turista extranjero que haya realizado compras en territorio mexicano. Para ello, es necesario presentar documentos que acrediten la nacionalidad del solicitante, como un pasaporte vigente o la tarjeta de turista.
Además, las compras deben haber sido efectuadas en establecimientos que otorguen la devolución de IVA, los cuales deben estar debidamente registrados y autorizados por el Servicio de Administración Tributaria (SAT). Es recomendable verificar que el establecimiento al momento de la compra esté claramente indicado en el listado de comercios participantes en el programa. En el caso de que la operación haya sido realizada mediante el uso de tarjetas de crédito, se requiere presentar los estados de cuenta correspondientes que validen la transacción.
Otro aspecto importante es que las compras deben ser por un monto mínimo establecido por la legislación vigente. Este monto se actualiza periódicamente, por lo que es aconsejable consultar la normativa vigente al momento de realizar la solicitud. La suma de las compras debe ser igual o superior a dicho umbral para poder acceder al reintegro.
Documentación Necesaria para Completar la Solicitud
La correcta presentación de la documentación necesaria es clave para el éxito de la solicitud de reintegro de IVA. A continuación, se detallan los documentos imprescindibles que deben ser presentados en el momento de realizar la solicitud:
- Formato de Solicitud de Devolución de IVA: Este es el documento principal que debe ser llenado con la información correspondiente. Se puede descargar desde la página oficial del SAT o ser solicitado en los establecimientos participantes.
- Comprobantes Fiscales: Es obligatorio presentar las facturas o comprobantes fiscales digitales que respalden las compras realizadas. Los comprobantes deben estar debidamente emitidos a nombre del solicitante y contener todos los datos fiscales requeridos.
- Identificación Oficial: Un documento que acredite la identidad del solicitante, como el pasaporte o la cédula de identidad. Este documento debe presentarse en original y copia.
- Prueba de Nacionalidad: En caso de que el pasaporte no sea suficiente, se puede presentar un documento adicional que demuestre la nacionalidad del solicitante, como un certificado de nacimiento o una identificación nacional del país de origen.
- Comprobantes de Compra: Es importante que se adjunten no solo las facturas, sino también otros documentos que puedan servir como prueba de las compras, tales como recibos o tickets que indiquen claramente la transacción.
Es esencial revisar que toda la documentación esté completa y sea legible, ya que cualquier error o falta de información puede resultar en la negativa de la solicitud. Además, se recomienda guardar copias de todos los documentos enviados, así como obtener un acuse de recibo de la solicitud presentada, que servirá como prueba en caso de requerir realizar seguimiento del proceso.
Plazos y Proceso de Revisión de la Solicitud
Una vez presentada la solicitud de reintegro, es importante estar atento a los plazos establecidos para la revisión y resolución de la misma. Según la Ley Federal de Procedimiento Administrativo, el SAT tiene un plazo de 20 días hábiles para emitir una respuesta al solicitante. Este plazo puede variar dependiendo de la complejidad de la solicitud y la cantidad de documentación presentada.
Durante el proceso de revisión, el SAT llevará a cabo un análisis integral de toda la documentación y la información proporcionada. En caso de que se observe alguna inconsistencia o falta de información, la autoridad podrá solicitar aclaraciones adicionales al solicitante, lo que podría extender el tiempo de espera para recibir la resolución final.
Es recomendable que los solicitantes mantengan un seguimiento constante del estado de su solicitud a través del portal del SAT, donde podrán verificar en qué etapa se encuentra el proceso. En algunos casos, el SAT puede emitir un requerimiento de información adicional, lo que podría retrasar la aprobación del reintegro. Para evitar complicaciones, siempre es mejor presentar una solicitud completa y bien documentada desde el inicio.
Una vez que la solicitud ha sido aprobada, el reintegro se realizará a través del método seleccionado por el solicitante, sea una transferencia bancaria o un cheque. Las políticas sobre el tiempo que toma el reintegro pueden variar, pero generalmente se espera que los tiempos de procesamiento sean razonables.