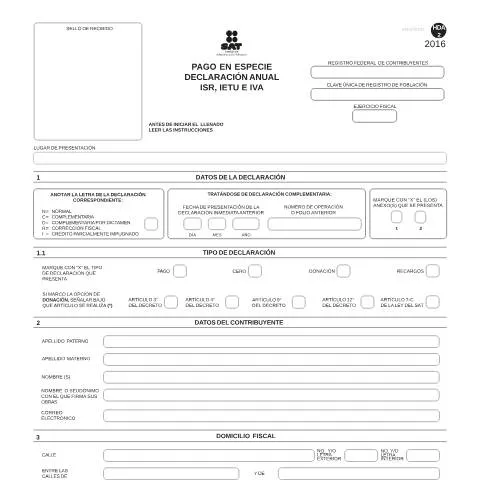
La importancia del formulario HDA-2 en la Declaración Anual de Impuestos
El formulario HDA-2, titulado Pago en especie Declaración anual ISR, IETU e IVA, representa una herramienta crucial para los contribuyentes que buscan cumplir con sus obligaciones fiscales de manera adecuada. Este documento es de libre impresión, lo que significa que puede ser obtenido y utilizado sin restricciones. Al abordar la declaración anual, este formulario se convierte en el vehículo que permite a los contribuyentes reportar ingresos en especie, facilitando así la contribución al sistema fiscal mexicano.
¿Quiénes deben presentar el HDA-2?
La obligación de presentar este formulario recae principalmente en aquellos contribuyentes que han realizado donaciones o enajenaciones de obras durante el ejercicio fiscal. Esto incluye artistas, coleccionistas y cualquier individuo o entidad que participe en el intercambio de bienes culturales y artísticos. Al utilizar este formulario, los contribuyentes pueden reportar sus ingresos de una forma que se alinea con las directrices establecidas en la Ley del Impuesto Sobre la Renta (ISR).
Canales de presentación: digital vs. físico
La presentación del HDA-2 puede realizarse de manera presencial o digital, cada uno con características y beneficios particulares.
Presentación Digital
- Accesibilidad: A través de la plataforma del Servicio de Administración Tributaria (SAT), los contribuyentes pueden enviar su declaración con su e.firma, asegurando la autenticidad y seguridad del trámite.
- Inmediatez: La presentación digital permite una mayor agilidad en el proceso, ya que se evita el desplazamiento físico y se puede realizar desde cualquier lugar.
Presentación Física
- Requisitos: Se debe presentar por triplicado, asegurando que cada copia sea correctamente firmada.
- Interacción Directa: Permite al contribuyente interactuar directamente con el personal del SAT, lo que puede ser útil en caso de dudas o aclaraciones.
Formulario: estructura y claves para su correcto llenado
El HDA-2 se compone de diferentes secciones que deben ser completadas con precisión. A continuación, se desglosan los elementos clave que se deben tener en cuenta al llenar el formulario.
Datos del Contribuyente
En esta sección se debe indicar la Clave Única de Registro de Población (CURP), el Registro Federal de Contribuyentes (RFC), y los datos personales del contribuyente, como nombre, domicilio fiscal, y correo electrónico. Todos estos datos son esenciales para identificar correctamente al contribuyente dentro del sistema fiscal.
Tipo de Declaración
Es fundamental marcar el tipo de declaración que se presenta, ya sea normal, complementaria, o por dictamen. En caso de ser complementaria, se debe proporcionar el número de operación o folio anterior, así como la fecha de presentación de la declaración inmediata anterior.
Pago en Especie
Esta sección es especialmente importante, ya que permite al contribuyente detallar las obras que están siendo reportadas como pago en especie. Se debe incluir título de la obra, técnica, categoría, valor para efectos del seguro, año de producción, y medidas de la obra. Esencialmente, se busca dar claridad sobre el valor y las características de las piezas involucradas.
| Datos de la Obra | Título | Técnica | Valor | Año de Producción | Medidas (cm) |
|---|---|---|---|---|---|
| 1 | Obra Maestra | Pintura | $5000 | 2020 | Alto: 100, Ancho: 80 |
| 2 | Escultura Moderna | Escultura | $7500 | 2021 | Alto: 150, Ancho: 60 |
Calendario fiscal: plazos relevantes y sus implicaciones
Es crucial estar al tanto de las fechas límite para la presentación del HDA-2. Generalmente, el plazo para presentar la declaración anual se extiende hasta el 30 de abril de cada año, correspondiente al ejercicio fiscal anterior. Esto significa que, para el ejercicio 2022, los contribuyentes deben presentar el documento a más tardar el 30 de abril de 2023.
Consecuencias de la falta de presentación
No cumplir con este plazo puede acarrear sanciones severas, incluyendo multas y recargos por la falta de declaración. Además, puede afectar el historial fiscal del contribuyente, lo que podría limitar futuras interacciones con el SAT.
Gestión y seguimiento de la declaración
Una vez presentada la declaración, es recomendable realizar un seguimiento del estado del trámite. Los contribuyentes pueden verificar el estado de su declaración a través del portal del SAT utilizando el número de folio correspondiente.
Posibles inconvenientes
En caso de errores o inconsistencia en la información presentada, el SAT puede solicitar aclaraciones o correcciones. Es vital atender estas solicitudes de manera oportuna para evitar conflictos futuros. El contribuyente tiene la responsabilidad de verificar que todos los datos proporcionados sean correctos y estén debidamente fundamentados.
Reacciones ante rechazos o solicitudes de información
Si el HDA-2 es rechazado, es imprescindible entender las razones detrás de tal decisión. Generalmente, el rechazo puede deberse a la falta de documentación de respaldo o errores en los datos proporcionados. En tales casos, el contribuyente puede presentar un recurso de revocación ante el SAT, donde se debe demostrar que se han subsanado las irregularidades.
Documentación complementaria
Además del formulario, es posible que se requiera presentar documentos adicionales como copias de las donaciones, recibos de pago y cualquier otro documento que justifique la declaración presentada.
Derechos y obligaciones de los contribuyentes
Al presentar el HDA-2, los contribuyentes asumen una serie de derechos y obligaciones. Es fundamental conocer estos aspectos para evitar problemas futuros.
Derechos
- Derecho a la confidencialidad: La información proporcionada en el formulario está protegida y no puede ser divulgada sin el consentimiento del contribuyente.
- Derecho a recurrir: En caso de rechazo, el contribuyente tiene el derecho a apelar la decisión y presentar documentación adicional.
Obligaciones
- Presentación oportuna: El contribuyente debe cumplir con los plazos establecidos para evitar sanciones.
- Veracidad en la información: Es obligatorio que todos los datos reportados sean verídicos y comprobables.
Consecuencias de un olvido: un llamado a la atención
La falta de presentación del HDA-2 puede desencadenar una serie de sanciones que van desde multas monetarias hasta la imposibilidad de realizar ciertas transacciones comerciales en el futuro. Por lo tanto, es imperativo que los contribuyentes mantengan un calendario organizado y sean proactivos en el cumplimiento de sus obligaciones fiscales.
La correcta gestión del formulario HDA-2 no solo asegura que los contribuyentes se mantengan dentro de la legalidad, sino que también les permite contribuir al desarrollo cultural y artístico del país, fortaleciendo así el tejido social y económico de México.
Aspectos Legales del Pago en Especie en la Declaración Anual
El pago en especie es una práctica que, aunque menos común que el pago en efectivo, tiene un marco legal específico en México. Este tipo de transacciones se encuentran reguladas por la Ley del Impuesto sobre la Renta (ISR), así como por otras normativas relacionadas con el Impuesto al Valor Agregado (IVA) y el Impuesto Empresarial a Tasa Única (IETU). En este sentido, es fundamental entender qué se entiende por pago en especie y cuáles son las implicaciones fiscales que esto conlleva.
De acuerdo con la Ley del ISR, se considera que el ingreso por pago en especie es aquel que proviene de bienes, servicios o activos que se transfieren al contribuyente, y que tienen un valor económico asignado. Estos ingresos deben ser reportados y declarados en la declaración anual de impuestos. Además, la Ley establece que los bienes recibidos en especie deben ser valuados al precio de mercado y que, en caso de no cumplir con esta obligación, el contribuyente podría enfrentar sanciones.
Es importante recalcar que, para efectos del IVA, el tratamiento del pago en especie también presenta particularidades. Si un contribuyente recibe bienes o servicios a cambio de otros bienes, la obligación de pago del IVA sigue vigente y debe ser calculada sobre el valor de mercado de los bienes entregados. Esto implica que, aunque el pago no sea en efectivo, la obligación tributaria se mantiene intacta, lo que exige una adecuada planificación fiscal para evitar problemas con la autoridad fiscal.
Documentación Necesaria para el Pago en Especie
Realizar un pago en especie implica un conjunto de requisitos documentales que deben ser considerados para garantizar el cumplimiento de las obligaciones fiscales. La documentación necesaria incluye, entre otros:
- Contratos de intercambio: Es esencial contar con contratos que formalicen el acuerdo de intercambio de bienes o servicios. Estos documentos deben detallar los bienes involucrados, las valoraciones establecidas y las condiciones del intercambio.
- Comprobantes fiscales digitales: Como en cualquier transacción, se debe emitir un Comprobante Fiscal Digital por Internet (CFDI) que respalde la operación. Este CFDI debe contener información detallada del valor de los bienes entregados y la identificación de las partes involucradas.
- Valoración de bienes: Se recomienda realizar una valoración de mercado de los bienes que se entregan en el pago en especie. Esta valoración debe ser objetiva y respaldada por cotizaciones o informes de peritos si es necesario.
Además, es recomendable conservar toda la documentación relacionada con el pago en especie durante al menos cinco años, en caso de que la autoridad fiscal realice una revisión de las declaraciones presentadas.
Ventajas y Desventajas del Pago en Especie en la Declaración Anual
El uso del pago en especie puede presentar tanto ventajas como desventajas para los contribuyentes. A continuación, se detallan algunos de estos aspectos:
Ventajas
- Flexibilidad financiera: Para empresas que tienen escasez de liquidez, el pago en especie puede ser una opción viable que les permita cumplir con sus obligaciones sin afectar su flujo de efectivo.
- Reducción de cargas fiscales: En ciertos casos, el intercambio de bienes puede permitir a las empresas disminuir su carga fiscal si los bienes recibidos tienen una depreciación o un costo menor al de efectivo.
Desventajas
- Complejidad administrativa: La implementación de pagos en especie puede aumentar la carga administrativa, ya que es necesario llevar un registro detallado de los bienes intercambiados y sus valoraciones.
- Riesgo de sanciones: Si no se reportan adecuadamente los ingresos en especie, el contribuyente podría enfrentar multas o sanciones por parte del Servicio de Administración Tributaria (SAT).
Tomando en cuenta estos aspectos, los contribuyentes deben evaluar cuidadosamente si el pago en especie es la opción más adecuada para su situación particular y contar con el asesoramiento de un profesional en materia fiscal para asegurarse de cumplir con todas las disposiciones legales aplicables.