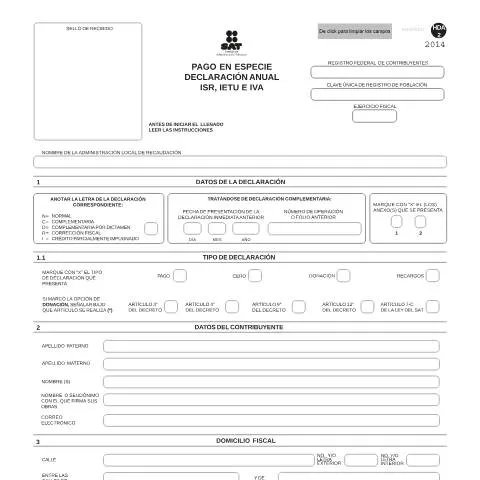
El Reto del Pago en Especie: Un Camino Administrativo para Artistas
En el ámbito fiscal mexicano, el formulario de Pago en Especie para la Declaración Anual del Impuesto Sobre la Renta (ISR) representa un mecanismo clave para los artistas que buscan cumplir con sus obligaciones fiscales de una manera particular. Este formulario es esencial para aquellos que realizan enajenaciones de obras artísticas y que desean presentar el valor correspondiente en especie en lugar de dinero. Esta opción no solo facilita el cumplimiento fiscal, sino que también fomenta la cultura y el arte en el país.
Entendiendo el Calendario Fiscal: Fechas Clave para la Presentación
La presentación del formulario se debe realizar en un periodo específico cada año. Este evento clave se desarrolla desde febrero hasta abril del año inmediato posterior al ejercicio fiscal que se declara. Por lo general, los artistas deben estar atentos a las siguientes fechas:
- Febrero: Inicio del periodo de presentación.
- Marzo: Continuación del periodo de presentación.
- Abril: Fecha límite de presentación para cumplir con la Ley del ISR.
Es fundamental que los contribuyentes tengan en cuenta estas fechas, ya que la presentación extemporánea puede acarrear recargos o multas conforme a la legislación vigente.
¿Quiénes Deben Presentar Este Documento? Un Análisis del Perfil del Contribuyente
El formulario de Pago en Especie está dirigido a artistas que enajenan obras y que, por tanto, tienen la obligación de declarar sus ingresos derivados de esta actividad. Es importante señalar que no todos los contribuyentes se ven obligados a presentarlo, pues existen consideraciones especiales y excepciones.
Casos Específicos y Excepciones
Entre los casos que pueden estar exentos de presentar este formulario se encuentran:
- Artistas que no superen un umbral de ingresos anuales determinado por la Ley del ISR.
- Personas físicas que, aunque realicen obras, no tengan la intención de comercializarlas.
- Artistas que vendan sus obras en el extranjero y estén sujetos a otras normativas fiscales.
Por lo tanto, es crucial que cada contribuyente evalúe su situación fiscal particular y determine si debe o no presentar este formulario.
Distinciones Clave: Comparativa con Otros Formularios Fiscales
El formulario de Pago en Especie es frecuentemente confundido con otras declaraciones fiscales. Un aspecto vital es entender cómo se diferencia de otros formatos, como la declaración anual de ISR estándar o los informes sobre el Impuesto Empresarial a Tasa Única (IETU).
En la siguiente tabla se resumen diferencias y similitudes:| Formulario | Objetivo | Tipo de Declaración | Canal de Presentación |
|---|---|---|---|
| Pago en Especie | Declarar obras enajenadas como pago | Anual | Presencial y en línea |
| Declaración Anual de ISR | Declarar ingresos generales | Anual | En línea |
| IETU | Declarar ingresos empresariales | Periodo específico | Presencial y en línea |
Canales de Depósito: ¿Dónde y Cómo Presentar el Formulario?
La presentación del formulario de Pago en Especie puede realizarse tanto de manera presencial como en línea. Sin embargo, las diferencias en los requisitos y procesos varían según el canal elegido.
Presentación Presencial
La entrega física del formulario debe hacerse en las Administraciones Locales de Recaudación correspondientes, dependiendo del estado de residencia del artista. Las siguientes son algunas de las oficinas relevantes:
- Ciudad de México: Administración General de Recaudación.
- Baja California: Administración Local de Recaudación de Tijuana.
- Jalisco: Administración Local de Recaudación de Guadalajara Centro.
Es necesario presentar el formulario por triplicado, acompañado de una fotografía digital a color de cada obra que se declara.
Presentación en Línea
Para aquellos que opten por la vía digital, se debe contar con la e.firma y acceder al portal del SAT donde se podrá cargar el formulario de manera electrónica. Este método simplifica el proceso y permite llevar un registro de la presentación.
Desglosando el Proceso: Desde la Preparación hasta la Recepción de Resultados
Para muchos artistas, el proceso de presentación puede generar incertidumbre. Por ello, se presenta a continuación un recorrido cronológico que detalla cada paso desde la preparación del formulario hasta la obtención de la respuesta por parte del SAT.
- Recopilación de Información: Reúne toda la información necesaria sobre las obras a declarar, incluyendo títulos, técnicas, y valores.
- Completar el Formulario: Llena con detenimiento cada campo del formulario, asegurándote de incluir todos los datos requeridos.
- Documentación Adicional: Adjunta las fotografías y cualquier otra documentación necesaria, como copias de la CURP y RFC.
- Presentación: Decide el canal de presentación (presencial o en línea) y completa la entrega del formulario.
- Recibo de Confirmación: Una vez entregado, asegúrate de obtener el recibo de presentación, ya que es tu comprobante de cumplimiento fiscal.
Las Implicaciones de un Pago en Especie: Más Allá de la Obligación Fiscal
Optar por el pago en especie no solo implica cumplir con las disposiciones fiscales, sino que también conlleva una serie de beneficios y consideraciones adicionales. Entre ellos se incluye la posibilidad de fortalecer la cultura y el mercado del arte en México, permitiendo que las obras fluyan en el ámbito de la creatividad y la exposición pública.
Además, este mecanismo puede proporcionar a los artistas una oportunidad de visibilidad y promoción, ya que las obras enajenadas a través de este esquema pueden ser objeto de exhibición y reconocimiento en diferentes plataformas culturales.
Reflexiones Finales: El Futuro del Pago en Especie en el Contexto Fiscal Mexicano
La incorporación del formulario de Pago en Especie dentro del sistema tributario mexicano representa un punto de inflexión para los artistas. Es un recurso que, bien utilizado, puede no solo facilitar el cumplimiento de obligaciones fiscales, sino que también puede contribuir a la valorización del arte y la cultura en el país.
Los artistas deben estar informados sobre sus derechos y obligaciones, así como sobre los beneficios que les ofrece la Ley del ISR en relación con el pago en especie. Mantenerse actualizados sobre cualquier modificación legislativa o reglamentaria también resulta clave para asegurar un manejo adecuado de sus obligaciones fiscales.
Consideraciones sobre el Pago en Especie en la Declaración Anual del ISR
El pago en especie en el contexto de la declaración anual del Impuesto sobre la Renta (ISR) es un tema que merece atención especial. En algunos casos, los contribuyentes pueden realizar pagos en especie a trabajadores o proveedores, lo cual debe estar debidamente registrado y justificado en la contabilidad de la empresa. El artículo 24 de la Ley del Impuesto sobre la Renta establece que se considera ingreso el valor de los pagos en especie, por lo que es necesario calcular su equivalencia en moneda nacional al momento de hacer la declaración.
Para los contribuyentes que optan por el régimen de incorporación fiscal, donde se simplifican algunos trámites, es importante tener claro cómo registrar estos pagos en especie. Se recomienda utilizar un formato específico que detalle el tipo de bien entregado, su valor y la identidad del beneficiario. Además, la entrega de bienes debe estar respaldada por un contrato o convenio que demuestre la naturaleza del pago.
Es fundamental que los contribuyentes mantengan un control riguroso sobre los pagos en especie, ya que la falta de documentación adecuada puede resultar en sanciones por parte del Servicio de Administración Tributaria (SAT). Toda información relacionada con el ingreso por pago en especie debe ser presentada en el formato correspondiente y envíada a través del portal del SAT, utilizando la e.firma para validar la declaración.
Implicaciones del IETU y el IVA en el Pago en Especie
El Impuesto Empresarial a Tasa Única (IETU) y el Impuesto al Valor Agregado (IVA) también tienen sus particularidades en relación con el pago en especie. En el caso del IETU, este impuesto se calcula sobre los ingresos efectivamente recibidos, lo que incluye tanto los pagos en efectivo como en especie. Esto significa que los contribuyentes deben considerar el valor de los bienes entregados al calcular su base gravable del IETU. La Ley del IETU establece que se deberá incluir el valor de mercado de los bienes en el momento en que se realiza la entrega, lo que puede requerir una valoración precisa y documentada.
En cuanto al IVA, la situación es igualmente compleja. La Ley del IVA señala que los pagos en especie están sujetos a este impuesto siempre que se trate de bienes que estén gravados. Al momento de realizar la declaración, los contribuyentes deben incluir el IVA correspondiente a los bienes entregados como pago en especie. Es recomendable que se realicen notas de remisión o facturas electrónicas que acompañen la entrega de estos bienes, así como el IVA que se genera de dicha transacción, a fin de evitar problemas durante una posible auditoría.
Recomendaciones para un Manejo Efectivo del Pago en Especie
Para facilitar el cumplimiento de las obligaciones fiscales relacionadas con el pago en especie, es aconsejable que los contribuyentes sigan ciertas recomendaciones prácticas. En primer lugar, llevar un registro detallado de todos los pagos en especie realizados, incluyendo la fecha, el valor de los bienes entregados, y la identificación del beneficiario. Este registro debe ser parte de la contabilidad de la empresa y debe ser accesible para su consulta en caso de auditorías fiscales.
Además, se sugiere establecer políticas internas claras sobre cómo se manejarán los pagos en especie. Esto incluye definir quién tiene la autoridad para aprobar estos pagos, así como los procedimientos para su evaluación y registro. Asimismo, es útil capacitar a los empleados responsables de la contabilidad para que comprendan las implicaciones fiscales de estos pagos y cómo deben registrarse correctamente.
Por último, es recomendable consultar con un asesor fiscal especializado para asegurarse de que los pagos en especie se están realizando de manera adecuada y que todos los requisitos legales están siendo cumplidos. Un asesor puede ayudar a determinar la mejor forma de valorar los bienes, así como las implicaciones fiscales que esto puede conllevar, asegurando así un manejo efectivo y conforme a la ley de estos tipos de pagos.