La importancia de la Constancia de Residencia para Efectos Fiscales
En el marco de la legislación fiscal mexicana, la Constancia de Residencia para Efectos Fiscales, conforme al Código Fiscal de la Federación (CFF), juega un papel crucial para los contribuyentes que radican en México. Este documento es esencial para aquellos que buscan demostrar su estatus de residencia fiscal en el país, lo que permite acceder a beneficios fiscales estipulados en tratados internacionales. Al tener este documento, se pueden solicitar reducciones en las tasas de retención de impuestos en el extranjero, optimizando así la carga tributaria de los residentes en México.
¿Quiénes están obligados a presentar este documento?
La solicitud de la Constancia de Residencia no es para todos los contribuyentes, sino que está dirigida principalmente a personas físicas y morales que:
- Generan ingresos de fuente de riqueza fuera de México.
- Desean acreditar su estatus de residente fiscal ante autoridades de otros países.
- Requieren presentar esta constancia para beneficiarse de los tratados internacionales de doble tributación.
Asimismo, aquellos contribuyentes que han tenido la obligación de presentar declaraciones anuales en el ejercicio fiscal inmediato anterior, son candidatas ideales para solicitar este documento.
Diferencias clave entre la Constancia de Residencia y otros documentos fiscales
Existen varios documentos similares en el ámbito fiscal, pero es fundamental diferenciar la Constancia de Residencia de los demás:
| Documento | Propósito | Uso principal |
|---|---|---|
| Constancia de Residencia | Acreditar residencia fiscal en México | Beneficios fiscales en el extranjero |
| Registro Federal de Contribuyentes (RFC) | Identificación fiscal en México | Declaraciones y pagos de impuestos |
| Constancia de Situación Fiscal | Confirmar situación fiscal ante el SAT | Trámites fiscales y administrativos |
Plazos clave: ¿Cuándo y cómo solicitar la constancia?
Para que los contribuyentes puedan beneficiarse de su Constancia de Residencia, deben estar atentos a ciertos plazos:
- Solicitud: La constancia se puede solicitar en cualquier momento del año, pero es recomendable hacerla antes del cierre del ejercicio fiscal para maximizar sus beneficios.
- Presentación: Se debe presentar ante la Administración Desconcentrada de Servicios al Contribuyente de acuerdo con el domicilio fiscal del contribuyente.
- Entrega: Una vez validada la solicitud, la constancia se entrega en la misma oficina donde se presentó la solicitud, y es importante verificar que contenga la firma del administrador para su validez.
Proceso de llenado del formulario: aspectos a considerar
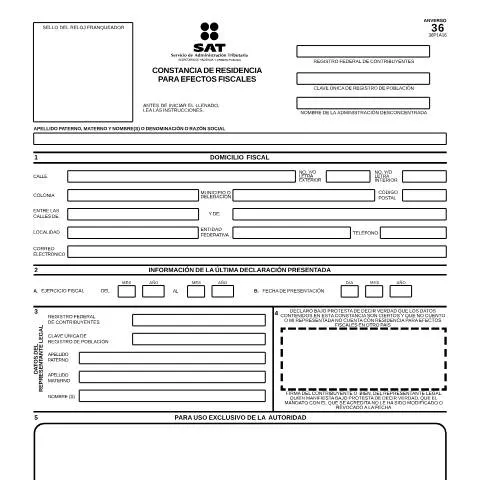
El formulario para la Constancia de Residencia debe ser completado con atención. A continuación, se detallan los puntos clave:
- Datos personales: Incluir el apellido paterno, materno y nombre completo, así como la Clave Única de Registro de Población (CURP) y el Registro Federal de Contribuyentes (RFC).
- Domicilio fiscal: Es esencial especificar correctamente el domicilio fiscal, incluyendo calle, colonia, municipio y código postal.
- Declaración de veracidad: El solicitante debe declarar bajo protesta de decir verdad que la información proporcionada es cierta y que no tiene residencia fiscal en otro país.
Documentación requerida para completar la solicitud
El contribuyente o su representante legal deben presentar la siguiente documentación, que evidencia su identidad y situación jurídica:
- Original y fotocopia de documento de identificación oficial (credencial de elector, pasaporte, cédula profesional, etc.).
- Copia del acta constitutiva si se trata de una persona moral.
- Copia del poder notarial o carta poder si hay un representante legal.
- Documentación que acredite ingresos de fuente distinta a México, si corresponde.
Es crucial que todos los documentos estén debidamente firmados y, en su caso, ratificados ante notario público, para evitar contratiempos en el trámite.
El seguimiento de tu solicitud: ¿qué esperar después de presentar la constancia?
Una vez que se ha presentado la solicitud, el contribuyente debe estar preparado para un proceso de validación por parte de la administración fiscal. Este proceso incluye:
- Revisión de documentación: La administración revisará que toda la documentación esté completa y correcta.
- Tiempo de espera: Aunque el tiempo puede variar, generalmente, la validación y entrega de la constancia se realizan en un plazo de pocos días hábiles.
- Recepción de la constancia: Al finalizar el proceso, el contribuyente recibirá la constancia de residencia, que deberá ser firmada por el administrador correspondiente.
Consecuencias de no presentar la Constancia de Residencia
Ignorar la presentación de la Constancia de Residencia puede acarrear una serie de consecuencias negativas para el contribuyente. Algunas de ellas son:
- Retenciones fiscales más elevadas: Sin la constancia, es probable que se apliquen las tasas impositivas estándar en lugar de las reducidas por tratados internacionales.
- Dificultades administrativas: En caso de auditorías o revisiones fiscales, la falta de este documento puede ser interpretada como una falta de cumplimiento en las obligaciones fiscales.
- Falta de acceso a beneficios: Los contribuyentes que no presenten la constancia pueden perder la oportunidad de acceder a incentivos fiscales que podrían beneficiar su situación económica.
Conclusiones sobre la Constancia de Residencia para Efectos Fiscales
La Constancia de Residencia para Efectos Fiscales es un documento esencial para los contribuyentes en México que buscan optimizar su situación tributaria, particularmente en el contexto de ingresos provenientes del extranjero. Su correcta obtención y presentación permite a las personas físicas y morales obtener beneficios fiscales significativos y asegurar su cumplimiento con la ley. Es fundamental que los contribuyentes sean proactivos en la gestión de sus trámites fiscales, garantizando así un manejo adecuado de sus obligaciones y derechos como ciudadanos.
Importancia de la Constancia de Residencia para Efectos Fiscales
La Constancia de Residencia es un documento clave para los contribuyentes mexicanos, puesto que sirve para certificar el domicilio fiscal de una persona física o moral. Este documento no solo es esencial para cumplir con las obligaciones fiscales, sino que también juega un papel crucial en diversas gestiones administrativas, como la apertura de cuentas bancarias, la obtención de créditos, y la realización de trámites ante instituciones públicas y privadas.
El domicilio fiscal se determina en función de la ubicación de la vivienda principal del contribuyente, y es un elemento que la Secretaría de Hacienda y Crédito Público (SHCP) utiliza para verificar la veracidad de las declaraciones fiscales. La Constancia de Residencia también es utilizada para comprobar la residencia fiscal de los mexicanos que se encuentran en el extranjero y que necesitan acreditar su situación ante las autoridades fiscales de otros países, así como en procesos de doble tributación.
Además, contar con una Constancia de Residencia actualizada puede evitar problemas futuros con el Servicio de Administración Tributaria (SAT), ya que una incorrecta declaración del domicilio fiscal puede resultar en multas o sanciones. Es recomendable que todos los contribuyentes realicen este trámite cuando cambien de domicilio o al inicio de cada año fiscal, asegurando que su información sea correcta y esté actualizada.
Trámites Relacionados y Consecuencias de No Contar con la Constancia de Residencia
Además de la Constancia de Residencia, existen otros trámites relacionados que los ciudadanos deben tener en cuenta. Por ejemplo, la actualización del Registro Federal de Contribuyentes (RFC) y la Clave Única de Registro de Población (CURP) son esenciales para mantener la información fiscal adecuada y evitar discrepancias con la autoridad tributaria.
En cuanto a las consecuencias de no contar con la Constancia de Residencia, estas pueden ser variadas. Un contribuyente que no presente este documento al realizar trámites importantes puede enfrentarse a la denegación de servicios, como la imposibilidad de abrir cuentas bancarias o la dificultad para realizar inversiones. En el caso de los procedimientos ante el SAT, la falta de este documento puede resultar en auditorías fiscales, donde el contribuyente deberá demostrar su residencia y situación fiscal, lo que puede implicar tiempo y recursos.
Por otro lado, en situaciones donde la residencia fiscal se cuestiona, el contribuyente podría enfrentar una carga impositiva mayor si se determina que su domicilio fiscal no se encuentra en México. Esto hace que la Constancia de Residencia no solo sea un documento útil, sino un elemento fundamental para una correcta planeación fiscal y cumplimiento ante las autoridades.
Requisitos Específicos para la Obtención de la Constancia de Residencia
Para obtener la Constancia de Residencia, es necesario cumplir con una serie de requisitos que garantizan la validez del documento. Estos pueden variar ligeramente dependiendo del estado o municipio, pero en general se consideran los siguientes:
- Identificación oficial: Presentar una identificación oficial vigente, como el INE o pasaporte.
- Comprobante de domicilio: Un comprobante que muestre la dirección actual, que puede ser un recibo de servicios, contrato de arrendamiento o estado de cuenta bancario.
- Solicitud por escrito: Llenar un formato de solicitud que puede obtenerse en el portal del SAT o en las oficinas de atención al contribuyente.
Es importante mencionar que, en algunos casos, podría ser necesaria la presentación de un documento adicional que acredite la relación del solicitante con el inmueble, como un contrato de compraventa o un acta de propiedad. El tiempo de procesamiento de la constancia puede variar, pero generalmente, una vez que se entrega toda la documentación correcta, la constancia es emitida de manera inmediata.
Adicionalmente, se recomienda revisar las disposiciones específicas en el sitio web del SAT o de la autoridad local para estar al tanto de cualquier cambio en los requisitos o procedimientos, ya que estos pueden actualizarse de acuerdo a nuevas normativas fiscales o administrativas.