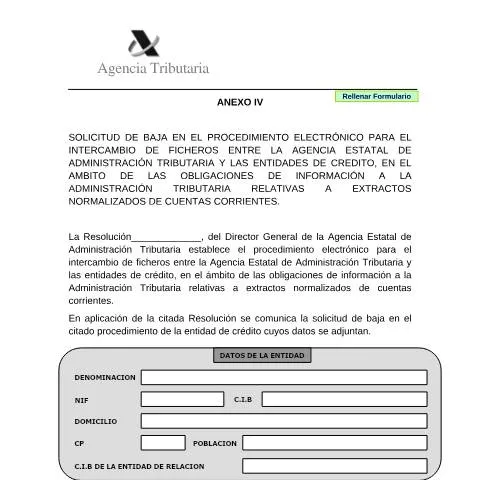
Comprender el Procedimiento Electrónico para la Baja de Entidades de Crédito
El procedimiento para el intercambio de ficheros entre la Agencia Estatal de Administración Tributaria (AEAT) y las entidades de crédito tiene implicaciones significativas para la gestión fiscal en España. Este procedimiento, en el que se enmarcan las obligaciones de información relativas a los extractos normalizados de cuentas corrientes, se detalla en la Resolución del Director General de la AEAT. Sin embargo, es posible que las entidades de crédito deseen solicitar su baja de este procedimiento por diversas razones, que van desde cambios en la normativa, hasta decisiones internas de gestión.
Contexto Legal y Normativo
La Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas establece el marco legal dentro del cual se desarrollan estas interacciones. Esta ley no solo regula la actuación de las administraciones, sino que también establece los derechos y deberes de los ciudadanos y las entidades en su relación con las mismas. La baja en el procedimiento electrónico debe ser solicitada formalmente y cumplir con los requisitos establecidos para garantizar su eficacia.
Situaciones que Justifican la Solicitud de Baja
Existen diversas circunstancias que pueden llevar a una entidad de crédito a considerar la baja en el procedimiento. Algunas de las más comunes incluyen:
- Cambios en la regulación: Si la normativa fiscal ha cambiado y las entidades consideran que ya no les es aplicable el proceso de intercambio.
- Reestructuración interna: Modificaciones en la estructura organizativa de la entidad que la lleven a optar por otros métodos de cumplimiento.
- Problemas técnicos: Dificultades en la implementación o en el funcionamiento del sistema electrónico que dificultan el cumplimiento de las obligaciones fiscales.
- Decisión estratégica: Decisiones empresariales que buscan simplificar los procesos o cambiar de proveedor de servicios.
Implicaciones de la Baja
Es importante comprender que solicitar la baja en el procedimiento tiene diversas implicaciones para la entidad de crédito. Al dar de baja su participación en este sistema, la entidad se exime de las obligaciones de presentar información relacionada con los extractos normalizados de cuentas corrientes. Sin embargo, esto no implica la exención de otras obligaciones fiscales que puedan tener.
Pasos para Solicitar la Baja
La solicitud de baja en el procedimiento electrónico debe ser realizada de acuerdo a un proceso definido. A continuación, se detallan los pasos clave que una entidad debe seguir:
- Revisión de requisitos: Asegurarse de que se cumplen todos los requisitos establecidos por la AEAT para la baja.
- Preparación de la documentación: Recopilar toda la información necesaria, que incluye los datos de la entidad, NIF, domicilio, y representante autorizado.
- Presentación de la solicitud: Presentar la solicitud de baja de manera electrónica a través de la sede electrónica correspondiente de la AEAT.
- Confirmación de recepción: Esperar la confirmación por parte de la AEAT de que la solicitud ha sido recibida y está en proceso.
- Resolución: La AEAT procederá a evaluar la solicitud y emitirá una resolución que notificará la baja en el procedimiento.
Documentación Necesaria
Para completar la solicitud de baja, la entidad de crédito debe incluir la siguiente información:
- Datos de la entidad: Nombre completo, NIF y domicilio fiscal.
- Datos del representante: Nombre, NIF, cargo, número de teléfono y correo electrónico.
- Fecha y firma: Es imprescindible que la solicitud esté firmada por el representante de la entidad, con la fecha correspondiente.
Limitaciones y Alcance de la Solicitud de Baja
Es esencial tener en cuenta que la solicitud de baja en este procedimiento no elimina las obligaciones tributarias existentes de la entidad. Esta baja solamente afecta a las obligaciones relacionadas con el intercambio de ficheros de información sobre extractos normalizados de cuentas corrientes.
Además, la AEAT podría requerir a la entidad que cumpla con otras obligaciones de información, dependiendo de su actividad y del cumplimiento de otras normativas fiscales. Por lo tanto, la baja debe ser una decisión bien fundamentada y no debe tomarse a la ligera.
Relación con Otros Procedimientos Administrativos
La solicitud de baja en el procedimiento electrónico para el intercambio de ficheros se articula con otros procedimientos administrativos que pueden requerir la presentación de información adicional. Algunas de las relaciones más evidentes incluyen:
- Declaraciones fiscales: Las entidades de crédito siguen estando obligadas a presentar las declaraciones fiscales correspondientes a sus actividades, independientemente de su baja en el procedimiento de intercambio de ficheros.
- Obligaciones de información a otros organismos: La baja en este procedimiento no exime a la entidad de cumplir con las obligaciones de información establecidas por otros organismos reguladores, como el Banco de España.
Cuestionamientos Frecuentes sobre la Baja
A lo largo del proceso de solicitud de baja, pueden surgir diversas dudas y cuestionamientos. A continuación, se presentan algunas de las preguntas más frecuentes:
- ¿Puedo solicitar la baja en cualquier momento? Sí, siempre y cuando se cumplan con los requisitos y procedimientos establecidos por la AEAT.
- ¿Qué sucede si cambio de opinión después de solicitar la baja? Es posible solicitar la reactivación en el procedimiento, pero esto podría estar sujeto a la evaluación de la AEAT.
- ¿La baja afecta mis obligaciones tributarias? No, la baja se refiere exclusivamente al procedimiento de intercambio de ficheros y no elimina otras obligaciones fiscales.
Consideraciones Finales para las Entidades de Crédito
Finalmente, es fundamental que las entidades de crédito evalúen cuidadosamente su decisión de solicitar la baja en el procedimiento de intercambio de ficheros. Es recomendable contar con el asesoramiento adecuado de expertos en materia fiscal y legal para tomar una decisión informada.
Además, es aconsejable mantenerse al día con las normas y regulaciones pertinentes, ya que la naturaleza dinámica del marco fiscal en España implica que las condiciones pueden cambiar con frecuencia. Así, las entidades podrán adaptarse de manera eficaz y cumplir con sus obligaciones de forma adecuada.
Recursos Adicionales
Para más información sobre el procedimiento y la solicitud de baja, puede consultar directamente la sede electrónica de la AEAT, donde se encuentran disponibles los formularios y guías relevantes que pueden asistir a las entidades en este proceso. Además, es recomendable revisar periódicamente las actualizaciones sobre normativa y procedimientos a fin de estar al tanto de cualquier cambio que pueda afectar a su actividad.
Requisitos previos para la solicitud de baja
Antes de iniciar el proceso de solicitud de baja en el procedimiento electrónico para el intercambio de ficheros entre la AEAT y las entidades de crédito, es fundamental cumplir con ciertos requisitos previos que garantizan la correcta tramitación de la solicitud. En primer lugar, la entidad de crédito deberá estar debidamente registrada y habilitada para operar dentro del sistema de la AEAT. Esto implica tener asignado un código de identificación fiscal (NIF) y estar al corriente en el cumplimiento de las obligaciones tributarias. Además, se debe contar con el acceso a la sede electrónica de la AEAT, donde se gestionarán todas las comunicaciones y requerimientos relacionados con la baja solicitada.
Otro aspecto clave es la necesidad de que la solicitud de baja sea firmada electrónicamente por una persona con capacidad suficiente para representar a la entidad en la relación con la Administración Tributaria. Esto suele ser el director de la entidad o un apoderado debidamente autorizado, y se debe presentar el documento que acredita esta representación. Asimismo, es recomendable preparar con antelación toda la documentación necesaria que respalde la solicitud y justifique la decisión de la entidad de crédito de dar de baja el procedimiento, tales como informes internos o actas de consejo, que expliquen los motivos de la solicitud.
Proceso de tramitación de la solicitud de baja
Una vez que se ha reunido toda la documentación pertinente y se cumple con los requisitos previos, el siguiente paso es presentar la solicitud de baja a través de la sede electrónica de la AEAT. Este proceso se realiza mediante un formulario oficial que debe ser completado y enviado electrónicamente. El modelo a utilizar es el Modelo 790, código 012, que está diseñado específicamente para gestionar este tipo de trámites. Es crucial asegurarse de que todos los campos del formulario estén correctamente cumplimentados y que se adjunten todos los documentos requeridos en el formato adecuado, ya que cualquier error o falta de información puede retrasar la tramitación o incluso llevar a la denegación de la solicitud.
Una vez presentada la solicitud, la AEAT tiene un plazo de 10 días hábiles para notificar a la entidad de crédito sobre la aceptación o rechazo de la misma. Durante este tiempo, es posible que la AEAT requiera información adicional o aclare ciertos aspectos de la documentación presentada. En caso de que se requiera más información, la entidad deberá responder con la documentación solicitada en un plazo no superior a 5 días hábiles. De no hacerlo, la solicitud de baja puede ser desestimada.
Impacto de la baja en las obligaciones fiscales
La decisión de solicitar la baja en el procedimiento electrónico para el intercambio de ficheros entre la AEAT y las entidades de crédito puede tener importantes repercusiones en el cumplimiento de las obligaciones fiscales de la entidad. Principalmente, esto implica que la entidad ya no estará obligada a remitir los extractos normalizados de cuentas corrientes a la Administración Tributaria, lo que podría simplificar la gestión interna. Sin embargo, es fundamental tener en cuenta que la entidad sigue siendo responsable de cumplir con cualquier obligación tributaria que no esté relacionada con el procedimiento del intercambio de ficheros. Esto incluye la presentación de declaraciones de impuestos y el pago de las tasas correspondientes, así como la conservación de la documentación fiscal durante el tiempo establecido por la normativa vigente.
Por otro lado, es importante contemplar las posibles repercusiones en la relación con los clientes y otros organismos. La baja del procedimiento podría interpretarse como una falta de compromiso con la transparencia y la colaboración con la Administración Tributaria. Esto podría influir en la percepción que los clientes y socios tienen sobre la entidad, y es recomendable comunicar de manera clara y transparente las razones de esta decisión a todas las partes interesadas. Además, se debe considerar la posibilidad de que la AEAT lleve a cabo auditorías o requerimientos adicionales a la entidad a raíz de esta baja, por lo que es esencial mantener un adecuado control y archivo de toda la documentación fiscal.