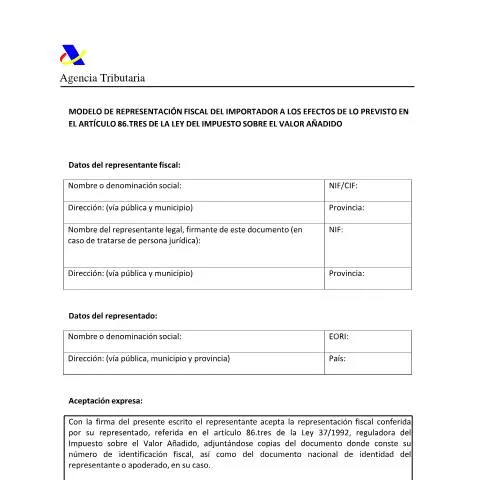
La Représentation Fiscale : Un Pilier Essentiel pour les Importateurs
Dans le domaine des opérations d'importation, le Modelo de representación fiscal del importador est une clé stratégique. Ce document, intimement lié à la loi régissant l'Impuesto sobre el Valor Añadido (IVA), joue un rôle fondamental dans la validation de la représentation des importateurs par des tiers, leur permettant ainsi de naviguer efficacement dans le système fiscal espagnol.
Profil des Usagers : Qui S'Impliquent dans ce Processus?
Les utilisateurs du modèle de représentation fiscale incluent principalement des entreprises et des agents douaniers qui agissent au nom des importateurs. Il est crucial de comprendre les différents profils d'usagers concernés :
- Importateurs : Toutes les entités juridiques ou physiques qui introduisent des biens en Espagne depuis d'autres pays.
- Représentants Fiscaux : Agents ou entreprises autorisés à agir au nom des importateurs, souvent spécialisés dans les procédures douanières et fiscales.
Il est essentiel de noter que le représentant doit être dûment enregistré et posséder les compétences requises pour assurer une représentation adéquate.
Les Étapes Clés du Remplissage du Modèle : Décryptage des Rubriques
Le modèle de représentation fiscale est constitué de plusieurs rubriques qui doivent être complétées avec soin. Chaque section a son importance et peut comporter des pièges si l'on n'y prête pas attention.
Données du Représentant Fiscal
Cette section demande des informations précises sur le représentant, notamment :
- Nom ou dénomination sociale
- NIF ou CIF
- Adresse physique
- Nom du représentant légal s'il s'agit d'une personne morale
Une attention particulière doit être portée à la saisie correcte du NIF, car une erreur pourrait retarder le traitement de la demande.
Données du Représenté
Pour compléter cette partie, il est nécessaire de fournir :
- Nom ou dénomination sociale de l'importateur
- Numéro EORI
- Adresse complète et pays
Le numéro EORI est crucial, car il identifie l'importateur dans le système douanier européen.
Aceptación Expresa
La section de l'acceptation exprime la volonté du représentant d'agir au nom de l'importateur. Il est important de s'assurer que cette acceptation est signée par la personne autorisée, sans quoi le document pourrait être considéré comme incomplet.
Calendrier Administratif : Dates Limites et Suivis
Il est impératif de respecter des délais stricts dans la soumission du document. Le calendrier de dépôt du modèle de représentation fiscale est souvent aligné avec les périodes fiscales. Voici un aperçu typique :
| Période Fiscale | Date Limite de Dépôt |
|---|---|
| Premier Trimestre | 20 avril |
| Deuxième Trimestre | 20 juillet |
| Troisième Trimestre | 20 octobre |
| Quatrième Trimestre | 30 janvier de l'année suivante |
Les conséquences d'un échec à déposer à temps le modèle peuvent inclure des pénalités fiscales ou des démêlés avec l'AEAT. Il est donc crucial de planifier en conséquence.
Conséquences des Oubli ou erreurs : Que Faire en Cas de Problème?
Dans l'éventualité où le modèle soumis contiendrait des erreurs ou des informations manquantes, il est possible que l'AEAT demande des éclaircissements ou des documents supplémentaires. Voici les démarches à suivre :
- Réponse Rapide : Il est conseillé de répondre à toute demande de l'AEAT dans les plus brefs délais afin d'éviter des retards additionnels.
- Rectification : Si une erreur a été commise dans le modèle, il est nécessaire de soumettre un nouveau formulaire corrigé, en précisant les raisons de la modification.
- Documentation Complémentaire : Tout document supplémentaire demandé par l'AEAT doit être fourni rapidement pour soutenir la demande initiale.
Ignorer ces requêtes peut conduire à des complications fiscales, voire à des amendes. Il est essentiel de garder une bonne communication avec l'AEAT pour assurer une bonne gestion des attentes.
Délais de Traitement : À Quoi S'Attendre Après le Dépôt?
Une fois le modèle soumis, l'AEAT procède à un examen. Les délais de traitement peuvent varier selon la charge de travail, mais en général, un retour peut être attendu dans un délai de 30 à 60 jours.
Durant cette période, il est conseillé de conserver une copie du modèle envoyé ainsi que toute correspondance avec l'AEAT. Cela facilitera le suivi de votre dossier si besoin.
Cas Particuliers : Exceptions et Variations à Considérer
Il existe des situations spécifiques où les règles concernant le modèle de représentation fiscale peuvent différer. Par exemple :
- Importateurs étrangers : Ceux qui ne sont pas enregistrés comme contribuables en Espagne peuvent rencontrer des exigences additionnelles.
- Changements dans la Direction : Si un importateur change de représentant fiscal, un nouveau modèle devra être soumis même si le précédent est encore valide.
- Dérogations pour certaines catégories de produits : Certains biens peuvent nécessiter des procédures supplémentaires ou différentes.
Il est donc conseillé de se renseigner auprès de l'AEAT ou de conseillers fiscaux pour s'assurer que toutes les obligations sont remplies.
Références et Ressources Utiles pour Assurer la Conformité
Pour mieux se préparer et éviter des erreurs, il est sage de consulter les ressources disponibles auprès de l'Agencia Tributaria (AEAT). Des guides, des modèles de documents et des contacts pour le support peuvent être trouvés sur leur site officiel.
De plus, il peut être bénéfique de se rapprocher de conseillers spécialisés en fiscalité ou douane pour obtenir des conseils adaptés à votre situation spécifique. Cela peut faire la différence entre une opération réussie et une complication administrative qui pourrait entraîner des coûts supplémentaires.
Aspectos Prácticos del Modelo de Representación Fiscal del Importador
El Modelo de representación fiscal del importador, en el contexto de las operaciones sujetas al artículo 27.12 de la Ley del Impuesto sobre el Valor Añadido (LIVA), implica una serie de consideraciones prácticas que conviene tener presentes. En primer lugar, es fundamental identificar el perfil del importador que se beneficiará de este régimen. Este modelo es especialmente relevante para aquellas empresas que realizan importaciones de bienes y desean gestionar de manera óptima sus obligaciones tributarias en España.
Las empresas que optan por utilizar este modelo deben asegurarse de cumplir con los requisitos establecidos por la Agencia Estatal de Administración Tributaria (AEAT). Esto incluye la necesidad de contar con un Número de Identificación Fiscal (NIF) válido y estar al corriente de sus obligaciones tributarias. Además, es recomendable que la empresa tenga un buen conocimiento de sus derechos y deberes en materia de IVA, ya que esto facilitará el manejo del procedimiento de importación.
Otra cuestión crucial es el proceso de gestión documental. Es recomendable llevar un registro exhaustivo de todas las operaciones realizadas bajo este modelo. La documentación requerida debe incluir, entre otros, facturas, declaraciones aduaneras y justificantes de pago del IVA. Esta organización no solo ayudará en caso de futuras auditorías por parte de la AEAT, sino que también favorecerá un control interno más eficiente.
Errores Comunes en la Aplicación del Modelo de Representación Fiscal
A pesar de que el Modelo de representación fiscal del importador ofrece ventajas significativas, también puede dar lugar a errores comunes que es importante evitar. Uno de los principales errores es la falta de actualización en la documentación presentada. La normativa fiscal en España puede sufrir modificaciones, por lo que es fundamental que el importador esté al tanto de cualquier cambio que pueda afectar su situación tributaria.
Además, otro error frecuente es la incorrecta identificación de los bienes importados. La clasificación arancelaria debe ser precisa, ya que cualquier error puede conllevar sanciones o un tratamiento fiscal inadecuado. Por ello, es recomendable contar con el asesoramiento de expertos en comercio internacional y fiscalidad que puedan garantizar que se cumplen todas las normativas vigentes.
También es importante prestar atención a los plazos establecidos por la AEAT para la presentación de las declaraciones pertinentes. La presentación fuera de estos plazos puede resultar en recargos o multas que afectan negativamente a la rentabilidad de la operación. Por tanto, mantener un calendario fiscal y recordar las fechas importantes es una práctica que se debe fomentar dentro de la empresa.
Beneficios Fiscales y Oportunidades Estratégicas
El uso del Modelo de representación fiscal del importador no solo se limita al cumplimiento de las obligaciones tributarias; también puede ofrecer beneficios fiscales significativos. La posibilidad de deducir el IVA soportado en las importaciones es uno de los principales atractivos de este modelo. Esto puede suponer un ahorro considerable para las empresas que realizan volúmenes importantes de importaciones y que gestionan eficientemente su régimen fiscal.
Además, estratégicamente, utilizar este modelo puede fomentar la expansión internacional de las empresas. Al optimizar los costes asociados a las importaciones y gestionar adecuadamente el IVA, las empresas pueden mejorar su competitividad en mercados extranjeros. Esto es especialmente relevante en un entorno globalizado donde las empresas buscan constantemente nuevas oportunidades de negocio.
Por último, implementar correctamente el Modelo de representación fiscal del importador puede contribuir a mejorar la imagen de la empresa ante sus clientes y proveedores. Un cumplimiento riguroso de las obligaciones fiscales no solo refuerza la reputación de la empresa, sino que también puede abrir puertas para la colaboración con otros agentes económicos.