El Modelo de Representación: Un Pilar en la Gestión Tributaria
Inmerso en el laberinto de la burocracia española, el Modelo de Representación para Procedimientos Iniciados a Instancia del Obligado Tributario emerge como una herramienta esencial. Este documento no solo facilita la representación de un contribuyente ante la Agencia Estatal de Administración Tributaria (AEAT), sino que también asegura que los derechos e intereses de los obligados tributarios sean debidamente defendidos y atendidos.
¿Quiénes Deben Utilizar Este Modelo?
Este modelo es particularmente relevante para aquellos obligados tributarios que, por diferentes motivos, requieren de un representante que actúe en su nombre. Esto incluye:
- Personas Físicas: Contribuyentes individuales que necesiten delegar la gestión de sus impuestos a un tercero.
- Personas Jurídicas: Empresas o entidades que deben gestionar sus obligaciones fiscales mediante representantes, como asesores fiscales o abogados.
- Cónyuges: En caso de declaración conjunta del Impuesto sobre la Renta de las Personas Físicas (IRPF), ambos cónyuges deben otorgar su representación.
Es fundamental que el representante tenga plena capacidad jurídica y, en algunos casos, se requiere que el mismo esté debidamente acreditado mediante documentos que justifiquen su capacidad para actuar.
Diferencias con Otros Modelos de Representación
Es común confundir el Modelo de Representación con otros formularios de autorización o representación disponibles en la AEAT. Mientras que otros modelos pueden estar diseñados para situaciones específicas, este formulario se centra en la representación general ante la AEAT.
Algunas distinciones clave incluyen:
| Modelo | Uso | Requisitos |
|---|---|---|
| Modelo de Representación | Representación general en procedimientos tributarios. | Firma del representado y del representante. |
| Modelo 790 | Para la autoliquidación de impuestos específicos. | Pago correspondiente y datos fiscales. |
| Modelo EX-15 | Para solicitudes de devolución o rectificación. | Documentación que justifique la solicitud. |
Calendario: Fechas Clave y Procedimientos Posteriores
El uso del Modelo de Representación debe efectuarse en un marco temporal preciso. Es recomendable presentar este documento:
- Antes de iniciar cualquier procedimiento fiscal que requiera representación.
- Durante los plazos establecidos para la presentación de declaraciones o recursos.
Una vez presentado el modelo ante la AEAT, el proceso es el siguiente:
- Recepción de la Representación: La AEAT procesa el modelo y acepta la representación otorgada.
- Actuaciones del Representante: El representante podrá actuar en nombre del representado, realizando gestiones, presentando documentos y recibiendo notificaciones.
- Comunicación de Decisiones: Cualquier comunicación relacionada con el procedimiento se enviará al domicilio del representante, quien deberá notificar al representado.
Documentación Necesaria: Preparativos Previos
Al presentar el Modelo de Representación, es crucial adjuntar la documentación correcta para evitar contratiempos. Los documentos comunes que pueden ser requeridos incluyen:
- DNI o NIE de la persona representada y del representante.
- Documentación que acredite la relación entre el representado y el representante (por ejemplo, un contrato de servicios).
- El certificado de empadronamiento o documento que acredite el domicilio fiscal.
Es recomendable preparar copias de todos los documentos a presentar y mantener un archivo organizado con la correspondencia relacionada con el procedimiento.
Desglose del Formulario: Claves para una Relleno Efectivo
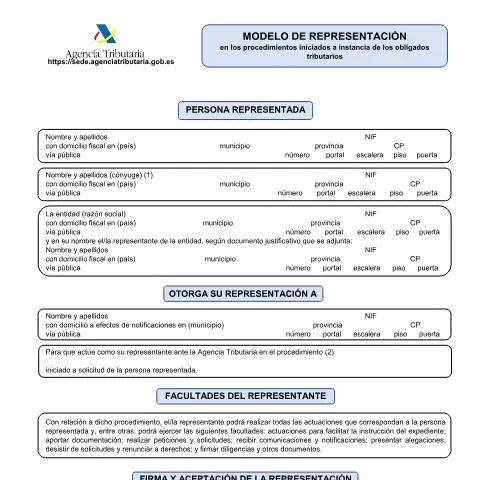
Completar el Modelo de Representación puede resultar complejo si no se presta atención a cada sección. Este formulario está dividido en secciones clave:
1. Persona Representada:
- Incluir nombre completo, NIF y domicilio fiscal.
- Asegurarse de que toda la información esté actualizada y correcta.
2. Representante:
- Similar al anterior, pero en este caso se incluyen los datos del representante.
- Es esencial que el NIF sea correcto, ya que cualquier error puede causar retrasos.
3. Facultades del Representante:
- El documento establece las capacidades específicas del representante. Detallar si se limita a ciertas actuaciones o si es general.
4. Firma y Aceptación:
- Ambas partes deben firmar en la sección correspondiente, lo que valida la representación.
Canales de Presentación: Opciones Disponibles
La presentación del Modelo de Representación se puede llevar a cabo por diferentes canales, cada uno con sus propias ventajas:
- Presencial: Se puede presentar en las oficinas de la AEAT, donde un funcionario revisará la documentación.
- Online: A través de la sede electrónica de la AEAT, utilizando un certificado digital o el sistema Cl@ve. Este es el método más rápido y eficiente.
- Por Correo: Enviar el formulario completo a la dirección correspondiente de la AEAT. Este método es menos recomendable por los tiempos de espera.
La elección del canal depende de la urgencia y la comodidad del obligado tributario. Sin embargo, el canal online es cada vez más utilizado debido a la simplificación y rapidez que ofrece.
El Rol del Modelo de Representación en el Contexto Fiscal
El Modelo de Representación no se presenta de forma aislada. Forma parte de un conjunto de procedimientos destinados a asegurar que los derechos de los contribuyentes estén protegidos y que las obligaciones fiscales se cumplan de manera eficiente. Los procedimientos que pueden requerir este modelo incluyen:
- Liquidación de impuestos.
- Recursos de reposición o reclamaciones económico-administrativas.
- Solicitudes de devoluciones o rectificaciones fiscales.
Comprender cómo se integra este modelo en el marco más amplio de las obligaciones tributarias es crucial para un manejo efectivo de la situación fiscal.
Marco Normativo: Leyes y Regulaciones que Respaldan el Modelo
La regulación del Modelo de Representación se encuentra anclada en la Ley General Tributaria (Ley 58/2003), específicamente en su artículo 46 sobre la representación voluntaria. Esta norma establece las condiciones bajo las cuales un obligado tributario puede designar a otra persona para que actúe en su nombre.
Además, la Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas proporciona un marco adicional que respalda la validez de este tipo de documentos, asegurando la protección de datos personales y la correcta gestión de las relaciones entre administraciones y ciudadanos.
Aspectos Finales: La Importancia de la Autenticidad y la Protección de Datos
Es crucial que el presente documento se rellene con la máxima atención a la autenticidad de las firmas y la veracidad de los datos. La AEAT tiene el derecho de verificar la identidad de todas las partes involucradas. Por lo tanto, es recomendable adjuntar copias de los DNI o documentos equivalentes de identificación.
Además, en conformidad con el Reglamento (UE) 2016/679 sobre la protección de datos personales, la AEAT está obligada a tratar estos datos con la máxima confidencialidad y solo con fines relacionados con el sistema tributario estatal.
El Modelo de Representación se convierte así no solo en una herramienta de gestión, sino también en un salvaguarda para el obligado tributario, garantizando que su voz sea escuchada y sus intereses defendidos dentro del complejo panorama fiscal español.
Requisitos para la Presentación del Modelo de Representación
La presentación del Modelo de representación (Modelo 039) para procedimientos iniciados a instancia del obligado tributario tiene ciertos requisitos que deben cumplirse para asegurar su validez. En primer lugar, es indispensable que el representante designado cuente con poderes suficientes que le habiliten para actuar en nombre del obligado tributario. Esto se traduce en la necesidad de que se aporte una copia del documento que acredite esta representación, ya sea un poder notarial o un escrito de autorización firmado por el obligado tributario.
Además, el Modelo 039 debe ser cumplimentado de manera precisa, indicando correctamente los datos identificativos del obligado tributario (DNI/NIE/NIF) y del representante. Es recomendable que el obligado tributario revise cuidadosamente el formulario antes de su presentación, para evitar incidencias que pudieran retrasar la gestión administrativa.
En caso de que el representante actúe en nombre de una persona jurídica, además del poder correspondiente, se deberá aportar la documentación que acredite la representación legal, como puede ser el registro en el Registro Mercantil. La falta de alguno de estos documentos puede dar lugar a la inadmisión del trámite, por lo que es esencial asegurarse de que toda la documentación esté completa y en regla.
Plazos de Presentación y Consecuencias de la No Presentación
El plazo para la presentación del Modelo de representación es fundamental, ya que cualquier retraso puede tener consecuencias significativas en la tramitación del procedimiento. Generalmente, se establece que el Modelo debe presentarse en el momento en que se inicie el procedimiento administrativo. Esto significa que, si el obligado tributario recibe una notificación de la Administración, tiene que actuar con rapidez para designar a su representante y presentar el modelo correspondiente.
Es importante destacar que, si se presenta el Modelo de representación fuera de los plazos establecidos, el procedimiento puede continuar sin la representación, lo que puede resultar en una falta de defensa adecuada de los derechos del obligado tributario. Además, la presentación tardía puede dar lugar a sanciones administrativas o a la inadmisión de los recursos que se pretendan interponer.
En algunos casos, es posible solicitar una ampliación de plazos, pero esto no es lo habitual y dependerá del criterio de la Administración. Por ello, se recomienda actuar con celeridad para cumplir con todas las obligaciones fiscales y administrativas relacionadas con el Modelo de representación.
Cómo Completar el Modelo 039: Instrucciones Prácticas
Completar el Modelo 039 puede parecer un proceso sencillo, pero requiere atención a los detalles para evitar errores que puedan afectar la validez del mismo. Este modelo se divide en varias secciones que deben ser cumplimentadas con precisión.
En primer lugar, en la parte superior del formulario se deben incluir los datos identificativos del obligado tributario, como su nombre completo, NIF/NIE y dirección. A continuación, se debe especificar el nombre del representante y su relación con el obligado tributario. Este último dato es crucial, ya que la Administración debe tener claro quién actúa en nombre del obligado tributario.
Una de las secciones más importantes del Modelo 039 es la que solicita la descripción del procedimiento para el que se presenta la representación. Es aconsejable que el obligado tributario o su representante indique de manera clara y concisa el motivo de la representación, incluyendo cualquier referencia administrativa que pueda facilitar la tramitación.
Por último, una vez completado el formulario, es recomendable realizar una revisión final para asegurarse de que no se han cometido errores y que toda la información es correcta. En caso de duda, se puede consultar con un profesional del ámbito fiscal o administrativo para obtener asesoramiento.