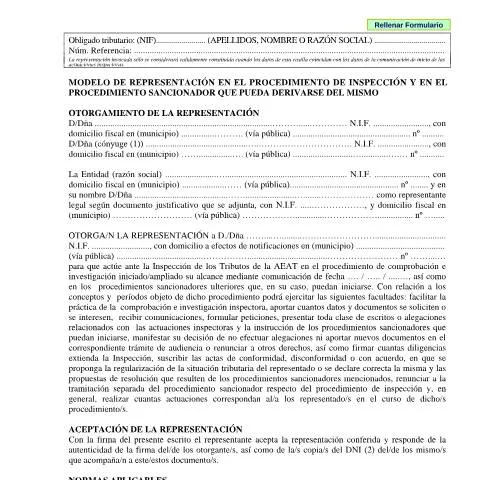
El Modelo de Representación: Un Pilar en los Procedimientos de Inspección
En el contexto tributario español, el Modelo de representación en el procedimiento de inspección y en el procedimiento sancionador desempeña un papel crucial para aquellos obligados tributarios que necesitan designar a un representante ante la Agencia Estatal de Administración Tributaria (AEAT). Este documento no solo formaliza la representación, sino que también establece las bases legales para que el representante actúe en nombre del contribuyente durante la inspección y cualquier posible procedimiento sancionador. La correcta utilización de este modelo es fundamental para garantizar que los derechos y obligaciones del representado sean adecuadamente defendidos.
Modalidades de Representación y su Importancia
El modelo de representación permite que un tercero, generalmente un asesor fiscal o abogado, actúe en nombre del obligado tributario. Esta acción se convierte en una herramienta esencial, especialmente en situaciones complejas o cuando el contribuyente no puede atender personalmente el procedimiento. Las modalidades de representación pueden ser:
- Representación Voluntaria: Es la más común y se otorga a través del modelo mencionado. Permite al representante realizar todas las actuaciones pertinentes en el proceso inspector.
- Representación Legal: Se refiere a aquellas situaciones en las que la ley designa a un representante, como en el caso de menores de edad o personas incapacitadas.
La correcta elección de la modalidad de representación es crucial, ya que influye en cómo se gestionan las inspecciones y los posibles sanciones derivadas de ellas.
Acciones y Facultades del Representante
Cuando se otorga la representación mediante este modelo, el representante asume una serie de facultades que incluyen, entre otras:
- Facilitar la práctica de la comprobación e investigación inspectora.
- Aportar documentos y datos que sean solicitados por la AEAT.
- Recibir comunicaciones y formular peticiones relacionadas con la inspección.
- Firmar actas y otros documentos necesarios.
Estas acciones son esenciales para asegurar que el procedimiento se lleve de manera fluida y que los derechos del representado sean respetados en todo momento.
Pasos para Completar y Presentar el Modelo
Completar el Modelo de representación requiere atención a diversos detalles. A continuación, se describen los pasos fundamentales:
- Identificación del Obligado Tributario: Incluir el NIF, nombre y domicilio fiscal del contribuyente.
- Datos del Representante: Indicar el NIF y domicilio del representante que actuará ante la AEAT.
- Otorgamiento de la Representación: Especificar claramente las facultades que se confieren al representante en relación al procedimiento de inspección.
- Aceptación de la Representación: El representante debe firmar el documento, aceptando la responsabilidad sobre la autenticidad de la firma del otorgante.
Este procedimiento debe realizarse con especial cuidado, ya que cualquier error en el llenado puede dar lugar a complicaciones posteriores y afectar la validez de la representación otorgada.
El Contexto Legal que Respaldan Estos Procedimientos
El uso de este modelo se fundamenta en diversas normativas, siendo la Ley General Tributaria (Ley 58/2003) y la Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas las más relevantes. Estas leyes establecen las bases sobre las cuales los ciudadanos pueden ejercer su derecho a la representación y a participar en los procedimientos administrativos de manera efectiva.
| Normativa | Descripción |
|---|---|
| Ley General Tributaria (Ley 58/2003) | Regula la obligación tributaria y los derechos de los contribuyentes, incluyendo los aspectos relacionados con la representación voluntaria. |
| Ley 39/2015 | Establece los procedimientos administrativos comunes, garantizando la legalidad y eficacia de las actuaciones de la administración. |
Entender el trasfondo legal facilita que los contribuyentes manejen de manera adecuada sus representaciones y los procedimientos fiscales relacionados.
Retos y Soluciones en la Presentación del Modelo
El proceso de presentación del modelo puede no estar exento de desafíos, que van desde la falta de documentación adecuada hasta errores en la cumplimentación del formulario. Si el documento es rechazado, es fundamental actuar rápidamente para corregir cualquier error y volver a presentarlo. Las siguientes soluciones pueden ser útiles:
- Verificación Previa: Antes de la presentación, asegúrese de que toda la información sea correcta y esté actualizada.
- Consulta con Profesionales: Si existen dudas sobre cómo proceder, es recomendable buscar asesoría de un experto en materia tributaria.
- Uso de la Sede Electrónica de la AEAT: Este recurso puede facilitar la presentación del modelo y el seguimiento del estado del mismo.
La proactividad en la gestión de estos procedimientos es clave para evitar sanciones o malentendidos con la administración tributaria.
Implicaciones de No Cumplir con el Modelo
La omisión en la presentación del Modelo de representación puede tener graves consecuencias para el obligado tributario. En caso de que la AEAT inicie un procedimiento de inspección y no exista un representante formal, el contribuyente puede enfrentarse a:
- Sanciones: La falta de respuesta a las solicitudes de información puede resultar en penalizaciones económicas.
- Incertidumbre Legal: La ausencia de un representante puede llevar a malinterpretaciones sobre los derechos y obligaciones del contribuyente.
- Limitaciones en la Defensa: Sin representación adecuada, el contribuyente puede no tener la capacidad de presentar alegaciones a tiempo o de forma eficaz.
Por tanto, es crucial que los contribuyentes asuman en serio la formalización de su representación para proteger sus intereses en cualquier procedimiento adverso.
Variantes y Casos Especiales en el Uso del Modelo
Existen casos particulares donde el uso del Modelo de representación puede requerir consideraciones especiales. Por ejemplo:
- Representación de Menores: En el caso de que un menor de edad sea el obligado tributario, los padres o tutores deben actuar como representantes. Es imprescindible que ambos progenitores otorguen su autorización si tributan conjuntamente.
- Extranjeros: Los no residentes que necesiten representar a una persona física o jurídica en España deben asegurarse de cumplir con la normativa específica que regula su identificación y representación.
- Situaciones de Urgencia: En casos donde se presente un procedimiento de forma urgente, la rápida formalización del modelo puede ser determinante para salvaguardar los derechos del contribuyente.
Estos aspectos muestran la flexibilidad y adaptabilidad del modelo a diversas situaciones, y subrayan la importancia de conocer su aplicación específica.
Normativa y fundamentos legales del Modelo de Representación
El Modelo de Representación en el ámbito de los procedimientos de inspección y sancionadores en España se enmarca dentro de un contexto normativo que regula el ejercicio de los derechos de los ciudadanos y la actuación de las administraciones públicas. En particular, la Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas establece los criterios generales que deben seguirse para la representación legal y el ejercicio de derechos por parte de terceros en nombre de los administrados.
En este sentido, es fundamental que cualquier persona o entidad que desee actuar en representación de otra lo haga bajo el debido cumplimiento de la normativa vigente. Según el artículo 5 de la mencionada ley, la representación puede ser otorgada mediante un poder notarial, un documento privado o un formulario oficial que acredite la representación. Este último es el caso del Modelo de Representación, que puede ser utilizado en distintas situaciones, desde la presentación de alegaciones hasta la aceptación de notificaciones administrativas.
Además, el artículo 43 de la Ley 39/2015 establece que, en los procedimientos administrativos, el interesado tiene derecho a ser asistido y representado, lo que incluye la posibilidad de nombrar un representante legal para que actúe en su nombre. Esto es especialmente relevante en el marco de los procedimientos de inspección y sancionadores, donde la complejidad de la normativa tributaria y administrativa puede dificultar la defensa de los derechos del administrado. La correcta utilización del Modelo de Representación es, por tanto, un aspecto crucial para garantizar el ejercicio de este derecho.
Requisitos y documentación necesaria para la presentación del Modelo de Representación
La correcta presentación del Modelo de Representación en los procedimientos de inspección y sancionadores requiere el cumplimiento de ciertos requisitos y la presentación de documentación adicional que respalde la representación legal del interesado. A continuación, se detallan los aspectos más relevantes que el representante debe tener en cuenta al momento de presentar este modelo ante la Administración.
En primer lugar, el representante debe estar debidamente acreditado para actuar en nombre del interesado. Esto puede incluir la presentación del DNI, NIE o NIF del representado, así como del documento que le otorga la representación. En muchos casos, se recomienda que este documento sea un poder notarial, especialmente si se trata de procedimientos que pueden tener implicaciones legales significativas.
Por otro lado, es importante destacar que los documentos que se presenten junto al Modelo de Representación deben estar debidamente firmados y, en la mayoría de los casos, se exige que se presenten de forma electrónica a través de las sedes electrónicas correspondientes. La Ley 39/2015 establece la obligatoriedad de utilizar medios electrónicos para ciertos procedimientos, por lo que es esencial que el representante disponga de un certificado digital válido que le permita realizar los trámites necesarios en nombre del interesado.
También se debe tener presente que, en el caso de que el representante actúe en nombre de una persona jurídica, se exigirá la presentación de documentación adicional que acredite la representación legal de la entidad, como el código de identificación fiscal (CIF) y, en su caso, los estatutos de la entidad que demuestren la facultad del representante para actuar en nombre de la misma.
Consecuencias de la correcta y incorrecta utilización del Modelo de Representación
El uso adecuado del Modelo de Representación en los procedimientos de inspección y sancionadores puede tener un impacto significativo en el resultado de estos procedimientos. Un correcto funcionamiento en la presentación y gestión de este modelo puede facilitar el acceso a la justicia, garantizando así que los derechos del interesado sean defendidos de manera efectiva.
Por ejemplo, un modelo bien cumplimentado y presentado en el momento adecuado puede llevar a la aceptación de alegaciones que, de otro modo, podrían haber sido desestimadas. Además, la representación adecuada evita que el administrado tenga que enfrentarse solo a la complejidad del procedimiento administrativo, lo que puede resultar en una mejor comprensión de los pasos a seguir y las implicaciones de las decisiones administrativas tomadas.
Por el contrario, una incorrecta utilización del Modelo de Representación puede acarrear serias consecuencias. En caso de que la Administración considere que la representación no está debidamente justificada o que falta documentación esencial, puede denegar la solicitud o no aceptar las alegaciones presentadas. Esto podría llevar a la imposición de sanciones severas o a un resultado desfavorable para el administrado.
Además, el incumplimiento de los plazos establecidos para la presentación del modelo puede resultar en la caducidad del derecho a defenderse, lo que impide al interesado presentar alegaciones o defenderse adecuadamente ante un procedimiento sancionador. Por ello, es crucial que el representante esté bien informado sobre los plazos y requisitos específicos para cada procedimiento en el que actúe.