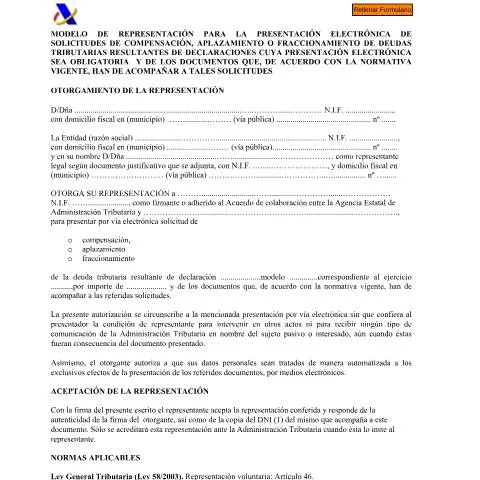
La Esencia del Modelo de Representación en el Proceso de Solicitud Tributaria
En el marco de la gestión fiscal española, el Modelo de Representación para la Presentación Electrónica de Solicitudes de Compensación, Aplazamiento o Fraccionamiento de Deudas Tributarias juega un papel crucial. Este documento es esencial para aquellos contribuyentes que necesitan delegar a un representante la gestión de sus obligaciones tributarias, facilitando así el cumplimiento de sus responsabilidades fiscales ante la Agencia Estatal de Administración Tributaria (AEAT).
¿Quiénes Se Benefician de Este Modelo?
El uso de este modelo es especialmente pertinente para una variedad de situaciones que involucran tanto a personas físicas como jurídicas. A continuación, se detallan los perfiles más comunes que se benefician de su uso:
- Particulares: Aquellos contribuyentes que, por motivos personales o laborales, necesiten delegar la gestión de sus impuestos.
- Empresas: Sociedades que requieren de representación legal para la presentación de solicitudes relacionadas con deudas tributarias.
- Asesores fiscales: Profesionales que actúan en nombre de sus clientes y requieren autorización para realizar gestiones en su nombre.
Es importante destacar que, si la solicitud se refiere a una persona jurídica, el representante debe estar debidamente autorizado y la autorización debe estar firmada por los poderes correspondientes.
El Procedimiento de Autorización y Presentación
Para poder utilizar este modelo, es fundamental seguir una serie de pasos que aseguren que el proceso se lleva a cabo correctamente:
- Completar el Modelo: El otorgante debe cumplimentar el formulario con sus datos personales, incluyendo el NIF y el domicilio fiscal.
- Documentación Adjunta: Es necesario incluir una copia del DNI o documento equivalente del otorgante, así como cualquier otro documento que justifique la representación.
- Presentación Electrónica: Una vez completado y firmado por ambas partes, el documento debe ser enviado electrónicamente a través de la sede de la AEAT.
El carácter electrónico de la presentación es crucial, dado que este modelo se encuentra diseñado para facilitar la gestión digital de las solicitudes tributarias.
Implicaciones de la Autorización
La autorización que se concede a través de este modelo no solo permite la presentación de la solicitud, sino que también tiene implicaciones significativas. A continuación, se presentan algunos puntos clave:
- Especificidad de la Representación: La representación otorgada es limitada y se circunscribe exclusivamente a la presentación del documento en cuestión. No otorga poderes generales para otros trámites.
- Autenticidad de la Información: El representante asume la responsabilidad de la veracidad de la firma del otorgante y de los documentos presentados.
- Protección de Datos: Los datos personales proporcionados serán tratados conforme a la normativa vigente sobre protección de datos, lo que asegura su manejo adecuado.
Posibles Complicaciones y Cómo Abordarlas
A pesar de la claridad del proceso, pueden surgir complicaciones al presentar el modelo. A continuación, se describen algunas situaciones comunes y las estrategias para abordarlas:
Errores en la Información Proporcionada
Si se detecta un error en la información, el otorgante debe actuar con rapidez. Es recomendable:
- Contactar a la AEAT a través de los canales oficiales para notificar el error.
- Presentar un nuevo modelo corregido, indicando el motivo de la corrección.
Falta de Documentos Adjuntos
En caso de que falten documentos necesarios, la AEAT puede rechazar la solicitud. Para evitar esto:
- Realizar un chequeo previo de toda la documentación antes de la presentación.
- Asegurarse de que todos los documentos justificativos estén debidamente firmados y sellados.
Siguientes Pasos Tras la Presentación
Una vez presentado el modelo, es fundamental conocer los siguientes pasos en el proceso para mantenerse informado sobre el estado de la solicitud:
- Seguimiento del Estado: La AEAT ofrece medios electrónicos para verificar el avance de la solicitud. Es recomendable utilizar el número de referencia proporcionado en el acuse de recibo.
- Notificaciones: El contribuyente y el representante recibirán notificaciones sobre el estado de la solicitud y cualquier requerimiento adicional.
- Resolución: La AEAT emitirá una resolución sobre la solicitud presentada, que puede ser favorable o desfavorable. En caso de rechazo, se indicarán los motivos y se dará la oportunidad de subsanar la situación.
Casos Especiales y Consideraciones Adicionales
Existen situaciones que requieren una atención especial al presentar este modelo. Por ejemplo:
Contribuyentes Extranjeros
Los contribuyentes que no poseen un NIF español deben seguir un procedimiento específico para obtener su identificación tributaria en España antes de poder presentar el modelo.
Solicitudes Urgentes
En circunstancias donde se requiere una atención urgente, es recomendable detallar las razones de la urgencia en el momento de la presentación. Esto puede ayudar a la AEAT a priorizar el trámite.
El Valor de la Correcta Presentación del Modelo
La correcta presentación del Modelo de Representación no solo asegura el cumplimiento de las obligaciones fiscales, sino que también brinda una serie de derechos al contribuyente. Entre ellos, se encuentran:
- Derecho a la Información: Los contribuyentes tienen derecho a recibir información clara y concisa sobre el estado de su solicitud.
- Derecho a la Defensa: En caso de que la solicitud sea rechazada, el contribuyente tiene derecho a presentar alegaciones y defender su posición.
Es esencial que los contribuyentes reconozcan el poder que tienen en el proceso y actúen proactivamente en la gestión de sus obligaciones fiscales.
Recursos y Apoyo en el Proceso
La AEAT ofrece diversas herramientas y recursos para ayudar a los contribuyentes en la gestión de sus trámites. Algunas de las opciones disponibles son:
- Guías y Manuales: Publicados en la página web de la AEAT, ofrecen instrucciones detalladas sobre cómo completar el modelo.
- Asistencia Telefónica: Disponible para resolver dudas específicas sobre la presentación y el manejo del modelo.
- Oficinas de Atención al Contribuyente: Pueden ser visitadas en caso de que se necesite asistencia presencial.
Finalizando el Proceso
Una vez aceptada la solicitud, es responsabilidad del contribuyente llevar un seguimiento de los plazos y condiciones establecidos por la AEAT. Esto incluye asegurarse de cumplir con cualquier requerimiento adicional que pueda surgir durante el proceso. La atención al detalle y la puntualidad son claves para evitar inconvenientes futuros.
Por último, siempre es recomendable mantenerse informado sobre la normativa vigente y realizar una revisión periódica de las obligaciones fiscales para asegurar un cumplimiento óptimo y evitar sorpresas desagradables.
Documentación necesaria para la presentación del Modelo de Representación
Cuando se desea presentar el Modelo de Representación para la solicitud de compensación, aplazamiento o fraccionamiento de deudas tributarias resultantes de declaraciones cuya presentación electrónica sea obligatoria, es fundamental adjuntar la documentación adecuada. La Ley 39/2015 establece que cualquier solicitud debe ir acompañada de los documentos que acrediten la legitimidad de la misma.
A continuación, se detalla la documentación que debe ser presentada según el tipo de solicitud:
- Para solicitudes de aplazamiento o fraccionamiento:
- Justificantes de los ingresos y gastos del solicitante, ya sea persona física o jurídica, que permitan evaluar su situación económica.
- Declaraciones de ingresos que se hayan presentado en el último ejercicio fiscal, así como el balance y la cuenta de pérdidas y ganancias del último año.
- Un plan de pagos que detalle cómo se prevé afrontar la deuda si se concede el aplazamiento o el fraccionamiento.
- Para solicitudes de compensación:
- Documentación que demuestre la existencia de los créditos que se desean compensar, que puede incluir sentencias judiciales, resoluciones administrativas o documentos contables que evidencien el derecho al cobro.
- Información actualizada sobre el estado de las deudas a compensar, especificando claramente las cantidades y conceptos tributarios.
Además, para todas las solicitudes, es recomendable adjuntar una copia del DNI/NIE/NIF del solicitante, así como de cualquier representante legal si se actúa en nombre de una entidad. Esto asegura que la administración pueda verificar la identidad y la capacidad legal del solicitante, cumpliendo así con lo estipulado en la normativa vigente.
Plazos y formas de presentación del Modelo de Representación
El cumplimiento de los plazos establecidos para la presentación del Modelo de Representación es crucial, ya que cualquier retraso puede resultar en la denegación de la solicitud. La normativa actual estipula que las solicitudes deben presentarse dentro de los plazos que marca la legislación tributaria correspondiente, dependiendo del tipo de deuda y de la modalidad de tributación.
Para los aplazamientos y fraccionamientos, el plazo de presentación suele ser durante los 3 primeros meses del año fiscal, aunque esto puede variar dependiendo de la fecha de la notificación de la deuda. Es importante consultar con la Agencia Estatal de Administración Tributaria (AEAT) para obtener información actualizada y específica sobre los plazos aplicables en cada caso.
La presentación del Modelo de Representación debe realizarse de forma electrónica a través de la sede electrónica de la AEAT. Para ello, se necesita disponer de un certificado digital o estar registrado en el sistema Cl@ve, que permite acceder a procedimientos administrativos de manera sencilla y segura. La presentación electrónica no solo agiliza el proceso, sino que también proporciona un recibo que actúa como comprobante de la solicitud realizada.
En caso de que la presentación de la solicitud no se realice en el tiempo estipulado, se pierde el derecho a poder solicitar la compensación, aplazamiento o fraccionamiento en relación a la deuda tributaria en cuestión. Por ello, es recomendable planificar con antelación y asegurarse de que toda la documentación esté lista y completa antes de proceder con la presentación.
Consecuencias de la no presentación del Modelo de Representación
La falta de presentación del Modelo de Representación puede acarrear diversas consecuencias negativas para el contribuyente. En primer lugar, si no se solicita un aplazamiento o fraccionamiento de la deuda, esta deberá ser pagada en su totalidad en la fecha establecida, lo que puede suponer un esfuerzo económico considerable.
Asimismo, si se omite la presentación de solicitudes de compensación, el contribuyente pierde la oportunidad de reducir su carga tributaria, ya que puede haber créditos que compensen total o parcialmente las deudas que posee. Esto es especialmente relevante en situaciones de crisis económica o dificultades financieras, donde cada euro cuenta.
En el caso de que se presente una solicitud fuera de plazo, esta será inadmitida a trámite, lo que significa que el contribuyente no recibirá ninguna respuesta favorable por parte de la administración tributaria. Esto puede llevar a un incremento en los intereses de demora y posibles recargos, aumentando el importe total a pagar.
Por último, la no presentación del Modelo de Representación puede generar un historial tributario negativo para el contribuente, lo que podría dificultar futuras gestiones administrativas o la obtención de créditos financieros, ya que las entidades bancarias suelen evaluar el cumplimiento de las obligaciones tributarias al considerar solicitudes de financiación.