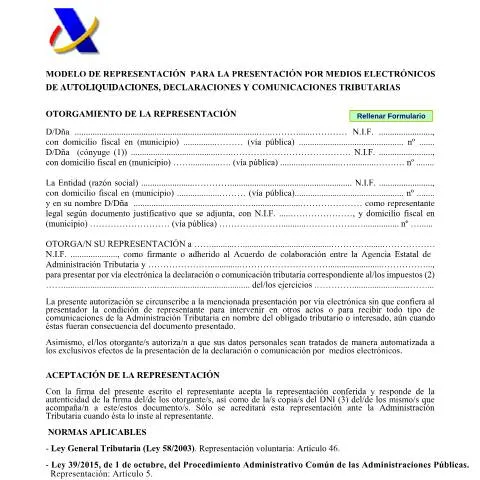
El Valor del Modelo de Representación: Un Instrumento Clave en la Gestión Tributaria
El Modelo de representación para la presentación por medios electrónicos de autoliquidaciones, declaraciones y comunicaciones tributarias se erige como un documento fundamental en el ámbito de la administración tributaria en España. Su correcta utilización asegura que los obligados tributarios puedan cumplir con sus deberes fiscales a través de un representante, facilitando la comunicación y la presentación de documentos ante la Agencia Estatal de Administración Tributaria (AEAT).
¿Quiénes Son los Autorizados para Utilizar este Modelo?
Este formulario es especialmente relevante para personas físicas y jurídicas que necesiten delegar la presentación de autoliquidaciones, declaraciones o comunicaciones tributarias a un tercero. Entre los autorizados se encuentran:
- Personas físicas: Cualquier contribuyente que, por razones de conveniencia o complejidad, elija que un profesional o asesor tributario actúe en su nombre.
- Entidades jurídicas: Compañías que requieren que un representante legal lleve a cabo las gestiones tributarias necesarias.
Es esencial que el otorgante del poder (la persona que otorga la representación) sea consciente de que el modelo no solo tiene implicaciones administrativas, sino que también puede influir en su situación fiscal y sus obligaciones tributarias.
Desglosando el Proceso: Desde el Otorgamiento Hasta la Presentación
La utilización del modelo implica un proceso claro y estructurado. A continuación, se describe la secuencia de pasos que deben seguirse para garantizar una presentación efectiva y sin inconvenientes:
- Obtención del Modelo: Descarga del documento oficial desde la sede electrónica de la AEAT.
- Rellenado del Formulario: Completar los campos requeridos, asegurando que toda la información proporcionada sea veraz y actualizada.
- Documentación Adicional: Preparar y adjuntar los documentos necesarios que respalden la representación otorgada, como el DNI o NIE del otorgante y del representante.
- Presentación del Modelo: Enviar el documento por medios electrónicos a través de la plataforma habilitada por la AEAT o, en su defecto, presentarlo en papel en una oficina de la AEAT.
- Confirmación de Recepción: Verificar que la presentación ha sido aceptada y de que se ha recibido el acuse de recibo correspondiente.
Los Elementos Clave del Modelo: Conociendo su Estructura
Comprender la estructura del modelo es crucial para evitar errores que puedan retrasar el procedimiento o generar problemas con la administración tributaria. A continuación, se explican las secciones más relevantes del formulario:
| Sección | Descripción | Consejos |
|---|---|---|
| Otorgante | Datos del otorgante de la representación: nombre, NIF y domicilio. | Asegúrese de que toda la información coincide con los datos del Registro Civil y de la AEAT. |
| Representante | Información sobre el representante: nombre, NIF y domicilio fiscal. | Incluya un documento que acredite la representación, como un poder notarial si es necesario. |
| Impuestos a Presentar | Indicar los impuestos específicos para los cuales se otorga la representación (IRPF, IVA, etc.). | Identifique correctamente los impuestos y los ejercicios fiscales correspondientes. |
| Firmas | Las firmas del otorgante y del representante son cruciales para validar el documento. | Compruebe que ambas partes firman el documento, ya que la ausencia de una firma puede invalidarlo. |
Canales de Presentación: ¿Cómo y Dónde Realizar la Gestión?
La AEAT ofrece diferentes canales para la presentación del Modelo de Representación, cada uno con sus particularidades:
- Sede Electrónica: La forma más ágil y recomendada. Permite una tramitación inmediata y la obtención de un acuse de recibo en tiempo real.
- Presencial: Presentación en las oficinas de la AEAT. Aunque es posible, puede conllevar tiempos de espera y un proceso más largo.
- Por Correo Postal: Es viable, pero no se recomienda debido a la falta de seguimiento y la incertidumbre respecto a la recepción del documento.
Cada canal tiene sus pros y sus contras, siendo la sedes electrónicas el método más eficiente. La elección depende de las preferencias del contribuyente y de la urgencia de la gestión.
Las Implicaciones de una Presentación Correcta: Derechos y Obligaciones
Una vez que el modelo es presentado correctamente, el otorgante adquiere ciertos derechos y obligaciones:
- Derechos:
- Acceso a la información fiscal relevante a través del representante.
- Recibir notificaciones y comunicados de la AEAT mediante el canal acordado.
- Obligaciones:
- Informar a la AEAT sobre cualquier cambio en los datos proporcionados en el modelo.
- Asumir la responsabilidad por las presentaciones realizadas, incluyendo posibles errores.
Es importante recordar que cualquier omisión o error en la presentación puede resultar en sanciones administrativas, por lo que la diligencia en la gestión es fundamental.
Particularidades para Casos Especiales: Extranjeros y Situaciones Complejas
En el caso de que el otorgante sea un extranjero o un menor, las normativas pueden ser un poco diferentes. A continuación, se detallan las particularidades en estos casos:
- Extranjeros: Es obligatorio presentar el número de identificación de extranjero (NIE) y cualquier documento que acredite la situación legal en España.
- Menores: Requieren la representación de un tutor legal que deberá firmar el modelo y presentar la documentación que acredite la tutela.
Para situaciones complejas, como la presentación de declaraciones en nombre de personas con discapacidad o incapacidad legal, es recomendable consultar con un asesor fiscal para asegurarse de que se cumplen todas las exigencias legales.
El Futuro de la Representación Electrónica: Tendencias y Cambios en el Proceso
El sistema de representación electrónica está en constante evolución. La AEAT está trabajando para mejorar la eficiencia del proceso y facilitar el acceso a la información tributaria. Se espera que en los próximos años se implementen nuevas tecnologías que optimicen la presentación, incluyendo:
- Autenticación Biométrica: Para simplificar el proceso de identificación y autorización de representantes.
- Integración de Sistemas: Con otros organismos público-privados para mejorar la fluidez de los trámites.
- Formación Digital: Programas de capacitación para representantes y contribuyentes para familiarizarlos con las nuevas herramientas digitales.
Al estar al tanto de estas tendencias, los contribuyentes pueden adaptarse mejor a los cambios y optimizar sus gestiones fiscales.
¿Qué es el Modelo de Representación y para qué se utiliza?
El Modelo de Representación es un documento administrativo que permite a una persona física o jurídica actuar en nombre de otra en la presentación de autoliquidaciones, declaraciones y comunicaciones tributarias. Este modelo es esencial para simplificar los trámites fiscales, especialmente para aquellos que no tienen la capacidad o el tiempo para gestionar sus obligaciones tributarias de forma directa. Puede ser utilizado por asesores fiscales, gestores administrativos o cualquier otra persona que esté autorizada para actuar en representación de un contribuyente ante la Agencia Estatal de Administración Tributaria (AEAT).
La importancia de este modelo radica en que permite que el representante, tras obtener el consentimiento del representado, realice las gestiones necesarias sin que este último tenga que estar presente, lo que se traduce en una mayor agilidad en la resolución de asuntos fiscales.
Cómo completar el Modelo de Representación: pasos y requisitos
Completar el Modelo de Representación, generalmente el modelo EX-15, requiere atención a varios detalles que son fundamentales para asegurar que el trámite se complete sin inconvenientes. A continuación, se describen los pasos esenciales a seguir:
- Acceso al modelo: El primer paso consiste en acceder al modelo correspondiente. Este se puede descargar desde la página oficial de la AEAT en la sección de formularios. Es crucial asegurarse de estar utilizando la versión más actualizada del modelo.
- Datos del representado: En la primera sección del modelo, se deben ingresar los datos personales del contribuyente que será representado, incluyendo el nombre completo, DNI/NIE/NIF, y la dirección fiscal. Asegúrese de que toda la información esté correctamente escrita para evitar posibles inconvenientes.
- Datos del representante: A continuación, se debe completar la información del representante, que incluirá igualmente su DNI/NIE/NIF y su dirección fiscal. Es esencial que el representante esté debidamente autorizado para actuar en nombre del representado.
- Ámbito de la representación: Es necesario especificar el ámbito de la representación, es decir, qué tipo de autoliquidaciones, declaraciones o comunicaciones se van a gestionar. Esto puede incluir declaraciones de impuestos sobre la renta, IVA, entre otros. La claridad en este aspecto es fundamental para delimitar las funciones del representante.
- Consentimiento del representado: Finalmente, el modelo debe ser firmado tanto por el representado como por el representante, lo que implica el consentimiento explícito del contribuyente para que el representante actúe en su nombre. En caso de que el modelo se presente electrónicamente, será suficiente con la firma electrónica del representante.
Una vez completado, el modelo debe presentarse a través de los canales electrónicos habilitados por la AEAT, siguiendo el procedimiento que esta establece. Es importante recordar que el incumplimiento en la presentación de este modelo puede conllevar sanciones o problemas en los trámites fiscales del representado.
Aspectos específicos de la representación tributaria para extranjeros
Para los ciudadanos extranjeros que residen en España, el Modelo de Representación puede presentar algunas particularidades que es importante tener en cuenta. A continuación, se detallan los aspectos más relevantes que deben considerar:
En primer lugar, los extranjeros que no posean un DNI español deben disponer de un Número de Identificación de Extranjero (NIE), que es el que se utilizará en todos los trámites administrativos y fiscales en el país. Este número es fundamental para cualquier gestión tributaria, y su obtención es un paso previo e indispensable antes de poder realizar cualquier autoliquidación o declaración en España.
Además, es recomendable que los extranjeros que opten por designar a un representante en España verifiquen que este tenga experiencia en la gestión de asuntos fiscales relacionados con no residentes, ya que las normativas y procedimientos pueden variar significativamente. En particular, los plazos fiscales y las obligaciones tributarias pueden ser distintos para los extranjeros y deben ser gestionados con precisión y cuidado para evitar complicaciones.
Por último, es crucial que el representante tenga un conocimiento actualizado de los convenios de doble imposición que España mantiene con otros países, ya que estos acuerdos pueden influir en la forma en que se deben presentar las declaraciones y autoliquidaciones, así como en los impuestos a pagar. En caso de dudas, se recomienda consultar directamente a la AEAT o a un asesor especializado en legislación fiscal internacional.