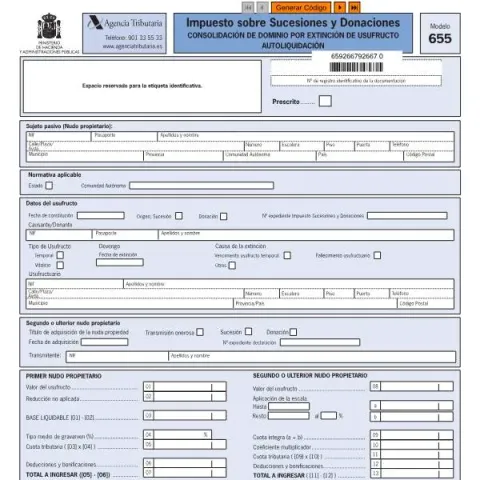
Información general sobre el Modelo 655: Consolidación de dominio por extinción de usufructo
El Modelo 655 es un formulario oficial de la Agencia Estatal de Administración Tributaria (AEAT) destinado a la autoliquidación del Impuesto sobre Sucesiones y Donaciones en casos específicos de consolidación de dominio por extinción de usufructo. Este trámite resulta fundamental para quienes han recibido o desean regularizar la situación patrimonial tras la extinción de un usufructo, ya sea por fallecimiento o por acuerdo entre las partes.
¿Cuál es el objetivo del Modelo 655?
El principal propósito del Modelo 655 es declarar y liquidar el impuesto correspondiente a la consolidación del dominio de un bien tras la extinción del usufructo. Esta situación puede darse en diversos escenarios, como la muerte del usufructuario o la finalización de un usufructo temporal. La autoliquidación permite a los interesados regularizar su situación fiscal ante la AEAT, cumpliendo así con las obligaciones tributarias derivadas de la transmisión patrimonial.
¿Quiénes deben presentar este formulario?
Están obligados a presentar el Modelo 655 los sujetos pasivos que hayan adquirido la nuda propiedad de un bien tras la extinción del usufructo, ya sea por sucesión o donación. Es imprescindible que el interesado disponga de todos los datos identificativos del usufructo, del causante o donante, así como de los datos del nuevo propietario. Además, el formulario requiere la información del representante fiscal si la gestión la realiza una tercera persona en nombre del interesado.
¿Cómo preparar y completar el formulario?
La cumplimentación del Modelo 655 requiere atención a diversos datos específicos, que deben facilitarse con precisión para evitar errores en la liquidación tributaria. Entre los aspectos a considerar se encuentran:
- Datos del sujeto pasivo, incluyendo NIF, nombre completo y domicilio.
- Información del usufructo, como fecha de constitución, origen (sucesión o donación), y duración (vitalicio o temporal).
- Detalles del primer nudo propietario y de los ulteriores, incluyendo valor del usufructo, base liquidable, tipo medio de gravamen y cuota tributaria.
- Datos del representante fiscal, en caso de que sea necesario.
- Información del causante o donante, así como del adquirente, incluyendo datos de transmisión y título de adquisición.
- Aplicación de deducciones y bonificaciones, si corresponden, para calcular la cuota final a ingresar.
¿Cuándo y cómo presentar el formulario?
El Modelo 655 puede presentarse en formato electrónico a través de la sede electrónica de la AEAT, que es la vía recomendada y más rápida. También existe la opción de presentar en papel en las oficinas de la Agencia Tributaria, siempre que se utilice el formulario oficial y se acompañe de la documentación necesaria.
El plazo para presentar la autoliquidación suele estar vinculado a la fecha de extinción del usufructo, generalmente dentro de los seis meses siguientes a dicha fecha, aunque es recomendable consultar la normativa vigente o asesorarse con un profesional para cumplir con los plazos exactos.
¿Qué sucede después de presentar el Modelo 655?
Una vez presentado, la AEAT revisará la autoliquidación y podrá requerir documentación adicional o realizar comprobaciones si lo considera oportuno. La liquidación resultante indicará el importe a ingresar, que debe abonarse en el plazo establecido para evitar recargos o sanciones.
Es importante guardar toda la documentación presentada y los justificantes de pago, ya que podrán ser solicitados en futuras inspecciones o para la presentación de declaraciones complementarias.
Rellene su formulario directamente en línea
Sin imprimir: escriba sus datos en las casillas del formulario oficial, marque y descargue el PDF listo para enviar.
- 1Escriba en las casillas del formulario
- 2Marque con un clic
- 3Guarde y descargue el PDF
¿A quién contactar en caso de dudas?
Para resolver dudas relacionadas con la cumplimentación del Modelo 655 o para obtener asesoramiento, puede ponerse en contacto con el teléfono de atención de la AEAT, que es 901 33 55 33, o consultar la página web oficial www.agenciatributaria.es. Además, en las oficinas de la Agencia Tributaria podrá recibir asistencia personalizada.
En resumen, el Modelo 655 es un formulario imprescindible para regularizar la situación fiscal tras la extinción de un usufructo, permitiendo la consolidación del dominio y asegurando el cumplimiento de las obligaciones tributarias en materia de sucesiones y donaciones.