¿Qué es el Modelo 620 y para qué sirve?
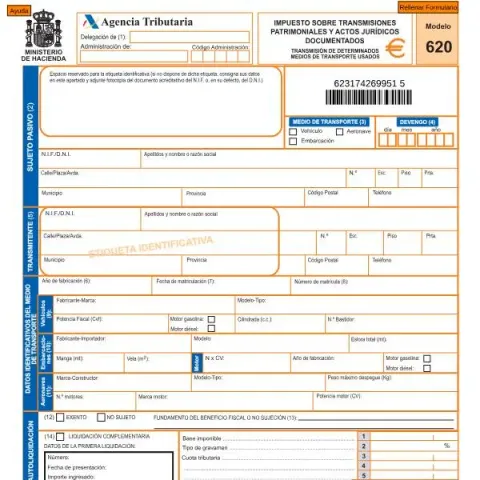
El Modelo 620 es un formulario oficial gestionado por la Agencia Estatal de Administración Tributaria (AEAT) en España, destinado a declarar y liquidar el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados en su modalidad de transmisión de determinados medios de transporte usados. Este impuesto grava la transmisión patrimonial de vehículos, embarcaciones y aeronaves de segunda mano, cuando la operación se realiza en territorio español.
¿Quién debe presentar el Modelo 620?
Están obligados a presentar este modelo los sujetos pasivos que transmiten un medio de transporte usado, ya sea vehículo, embarcación o aeronave, cuando la transmisión esté sujeta a este impuesto. La obligación recae en la persona o entidad que realiza la transmisión, conocida como transmitente, y en algunos casos, en el adquirente, si la normativa así lo establece. Es imprescindible que el transmitente tenga a mano toda la documentación identificativa y los datos del medio de transporte para completar correctamente el formulario.
¿Cuáles son las condiciones para presentar el Modelo 620?
La presentación del Modelo 620 es obligatoria cuando la transmisión de los medios de transporte usados se realiza en territorio español y está sujeta al impuesto. La operación debe liquidarse en el momento de la transmisión, en el plazo establecido por la normativa tributaria, generalmente en los 30 días hábiles siguientes a la fecha de transmisión. La declaración puede realizarse tanto en papel como a través de la sede electrónica de la AEAT, siempre que el transmitente disponga de los certificados digitales necesarios.
¿Cómo rellenar el Modelo 620 paso a paso?
1. Datos identificativos del transmitente y sujeto pasivo
En esta sección, debe consignar su NIF o DNI, nombre o razón social, domicilio completo, municipio, provincia, código postal y teléfono. Si la transmisión la realiza un representante, también debe incluir sus datos y la documentación acreditativa.
2. Datos del medio de transporte
- Vehículos: año de fabricación, fecha de matriculación, número de matrícula, fabricante, modelo, potencia fiscal, cilindrada, número de bastidor, motor gasolina o diésel.
- Embarcaciones: fabricante, modelo, manga, vela, motor, año de fabricación, eslora, marca, número de motores, peso máximo de despegue, potencia.
- Aeronaves: marca, constructor, número de motores, peso máximo de despegue, potencia del motor, modelo, tipo.
3. Cálculo de la liquidación
Debe indicar si el medio de transporte está exento, no sujeto, o si se realiza una liquidación complementaria. En caso de liquidación, debe rellenar los datos de la primera liquidación: número, fecha de presentación, importe ingresado, base imponible, tipo de gravamen, cuota tributaria y total a ingresar.
4. Autoliquidación y pago
Se debe marcar si la operación está sujeta, exenta o no sujeta, y realizar el ingreso del importe correspondiente, especificando la forma de pago (en efectivo, mediante adeudo en cuenta, etc.) y los datos bancarios si procede. La firma del sujeto pasivo o presentador y la fecha completan el formulario.
¿Qué plazos hay que respetar al presentar el Modelo 620?
El plazo para presentar el Modelo 620 es de 30 días hábiles desde la fecha de transmisión del medio de transporte. El incumplimiento de este plazo puede generar recargos o sanciones, por lo que es fundamental cumplir con los tiempos establecidos por la normativa tributaria.
Rellene su formulario directamente en línea
Sin imprimir: escriba sus datos en las casillas del formulario oficial, marque y descargue el PDF listo para enviar.
- 1Escriba en las casillas del formulario
- 2Marque con un clic
- 3Guarde y descargue el PDF
¿Qué sucede después de presentar el Modelo 620?
Tras la presentación y el ingreso del impuesto, la AEAT expide la correspondiente autoliquidación y emite la documentación acreditativa del pago. Es recomendable conservar copia del formulario presentado y del justificante de pago, ya que pueden ser requeridos en futuras gestiones o inspecciones tributarias. En caso de discrepancias o errores, existe la posibilidad de presentar una declaración complementaria o rectificativa en los plazos señalados por la ley.
¿Qué aspectos importantes deben tener en cuenta los contribuyentes?
- Documentación necesaria: DNI/NIF del transmitente y del adquirente, datos del medio de transporte, y justificantes de la transmisión.
- Precisión en los datos: completar correctamente toda la información para evitar retrasos o rechazos.
- Plazos de presentación: cumplir estrictamente con el plazo de 30 días hábiles desde la transmisión.
- Forma de pago: seleccionar la opción que mejor se adapte a sus circunstancias y conservar los justificantes.
En resumen, el Modelo 620 es un trámite imprescindible para quienes transmiten medios de transporte usados en España y están sujetos a este impuesto. La correcta cumplimentación y presentación del formulario garantizan el cumplimiento de las obligaciones fiscales y evitan posibles sanciones.