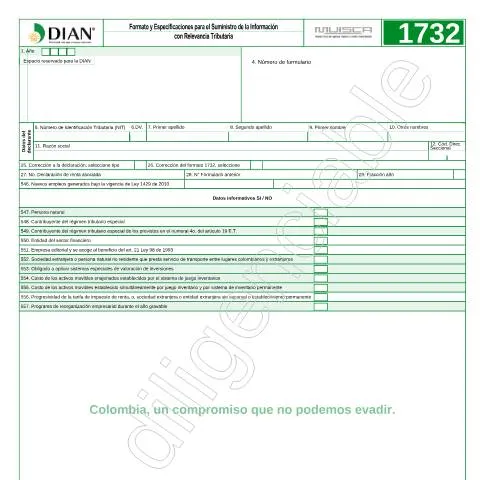
Profundizando en el Formato y Especificaciones para el Suministro de la Información con Relevancia Tributaria
En el escenario tributario colombiano, el Formato y Especificaciones para el Suministro de la Información con Relevancia Tributaria (Código F1732-2016) es un documento crucial que facilita la claridad en la presentación de información fiscal. Este documento, emitido por la DIAN en 2016, busca estandarizar cómo las entidades y personas naturales deben reportar datos que son vitales para la correcta administración de impuestos.
Contexto y Estructura del Documento
La DIAN (Dirección de Impuestos y Aduanas Nacionales) ha diseñado el F1732-2016 para que cumpla con varias funciones. Este formato no solo actúa como un manual, sino que también ofrece especificaciones detalladas sobre cómo se debe suministrar la información tributaria. La estructura del documento incluye secciones que abordan diversos tipos de contribuyentes y situaciones tributarias.
¿Qué incluyes en el F1732-2016?
- Identificación del Contribuyente: Información básica como el NIT y la razón social o nombre del declarante.
- Datos Financieros: Detalles sobre activos, pasivos y patrimonio, incluyendo especificaciones sobre inversiones y provisiones.
- Correcciones: Instrucciones sobre cómo realizar correcciones a declaraciones previas.
- Información Específica: Campos para reportar activos y pasivos en moneda nacional y extranjera.
Aspectos Clave para una Interpretación Correcta
Uno de los mayores desafíos que enfrentan los contribuyentes al utilizar este formato es la interpretación de los datos requeridos. Es esencial que los usuarios comprendan el contexto fiscal en el que operan, así como las implicaciones de cada sección del documento.
Principales Ejes Interpretativos
- Clasificación de la Información: Asegúrese de que cada dato se clasifique correctamente en función de lo que la DIAN exige. Cada activo y pasivo tiene un código específico que debe ser entendido.
- Limites Tempales: Los plazos para el suministro de esta información son estrictos y suelen coincidir con el ciclo tributario anual. Por ejemplo, el cierre fiscal se realiza en mayo.
- Involucramiento de Asesores: En muchos casos, es recomendable contar con un contador o asesor tributario que guíe la correcta interpretación y suministro de la información.
Los Riesgos y Ecuaciones a Evitar
La presentación incorrecta puede acarrear sanciones significativas. Es, por tanto, de vital importancia evitar ciertos errores comunes que pueden surgir al utilizar el F1732-2016.
Errores Comunes en el Suministro de Información
- Datos Inexactos: La presentación de cifras que no reflejan la realidad puede llevar a auditorías y sanciones por parte de la DIAN.
- Omisiones: No incluir información relevante puede ser interpretado como una intención de evasión fiscal.
- Confusión en las Categorizaciones: Reportar activos y pasivos bajo la categoría incorrecta puede resultar en discrepancias que complican el proceso y generan multas.
Articulación con Otros Documentos y Procedimientos
El F1732-2016 no opera en un vacío. Este formato está diseñado para funcionar en conjunto con otros documentos tributarios y procedimientos establecidos por la DIAN.
Documentos Relacionados
| Documento | Descripción |
|---|---|
| RUT | Registro Único Tributario, indispensable para identificar a todos los contribuyentes. |
| Declaración de Renta | Obligación anual que los contribuyentes deben cumplir, donde se reportan ingresos, costos y deducciones. |
| Formularios de Corrección | Documentos que permiten corregir errores en declaraciones previas, cruciales para mantener la transparencia fiscal. |
Quiénes Deben Usar el F1732-2016
La aplicación de este formato es extensa y abarca a diferentes tipos de contribuyentes. Desde grandes corporaciones hasta pequeñas y medianas empresas, todos están obligados a entender y utilizar este documento cuando sea necesario.
Casos Específicos
- Empresas en Régimen Común: Estas entidades deben presentar información precisa sobre sus operaciones y activos para cumplir con sus obligaciones tributarias.
- Contribuyentes del Régimen Simplificado: Aun en este caso, el formato es necesario para ciertas operaciones y reportes específicos.
- Personas Naturales: Cualquier individuo que realice actividades económicas debe estar familiarizado con este formato, especialmente si sus ingresos superan el umbral establecido por la DIAN.
Utilidad Práctica del F1732-2016
Entender el F1732-2016 es vital para asegurar el cumplimiento tributario y evitar problemas con la ley. Este documento no solo es un requerimiento administrativo, sino que también puede servir como una herramienta para la planificación financiera.
Ventajas de Utilizar Correctamente el Formato
- Minimización de Sanciones: Un suministro adecuado de la información puede ayudar a reducir el riesgo de auditorías y sanciones.
- Beneficios Fiscales: Un buen manejo de la información puede abrir puertas a deducciones y beneficios tributarios que favorezcan la situación fiscal del contribuyente.
- Mejora en la Planificación Financiera: Tener claridad sobre el estado financiero real permite a las empresas tomar decisiones más informadas.
Conclusiones y Recomendaciones Finales
El Formato y Especificaciones para el Suministro de la Información con Relevancia Tributaria (F1732-2016) es un componente esencial del marco tributario colombiano. Para asegurar un uso eficaz de este formato, es recomendable que los contribuyentes se mantengan al tanto de las regulaciones y actualizaciones emitidas por la DIAN y consideren la asesoría de profesionales del área tributaria cuando sea necesario. Conocer a fondo este documento no solo permite un mejor cumplimiento de las obligaciones tributarias, sino que también contribuye al desarrollo empresarial sostenible en el país.
Obligaciones de Información para Persona Jurídica y Natural
En Colombia, tanto las personas jurídicas como las naturales tienen obligaciones específicas en cuanto al suministro de información tributaria. Las personas jurídicas, que se constituyen como entidades legales, deben presentar una serie de informes que detallan sus operaciones económicas. Esto incluye la presentación de declaraciones de impuestos anuales, informes sobre el IVA y la retención en la fuente, así como la obligación de llevar libros contables y registrar la información de manera precisa y oportuna.
Para las personas naturales, las obligaciones dependen de su régimen tributario. Aquellos que están en el régimen ordinario deben presentar la declaración de renta anualmente, mientras que aquellos en el régimen simplificado tienen menos requisitos. Sin embargo, todos los contribuyentes deben asegurarse de que su información sea consistente y veraz, ya que cualquier discrepancia puede acarrear sanciones y el inicio de una auditoría por parte de la DIAN.
Además, es fundamental que tanto personas naturales como jurídicas mantengan actualizada su información en el Registro Único Tributario (RUT). Cualquier cambio en la situación comercial, como un cambio de dirección, inicio de operaciones o cierre de la misma, debe ser reportado a la DIAN a la mayor brevedad posible. De no hacerlo, podrían enfrentar multas y problemas futuros en sus trámites tributarios.
Aspectos Técnicos del Suministro de Información
El suministro de información tributaria en Colombia no solo se limita a la presentación de formularios. Existen aspectos técnicos que deben considerarse para garantizar que la información sea recibida y procesada adecuadamente por la DIAN. Por ejemplo, los formularios deben ser enviados en formatos específicos, como XML o PDF, dependiendo del tipo de declaración que se esté realizando.
Además, es crucial que la información suministrada esté en línea con los estándares establecidos por la DIAN. Esto incluye utilizar códigos de actividad económica correctos, clasificaciones adecuadas para los ingresos y egresos, así como el uso de la moneda colombiana (COP) para todas las transacciones reportadas. La falta de cumplimiento con estas especificaciones técnicas puede conducir a la inadmisibilidad de la información y, en consecuencia, a sanciones económicas o requerimientos adicionales de información.
La DIAN también proporciona guías y recursos en su sitio web para ayudar a los contribuyentes a entender las especificaciones técnicas requeridas. Es recomendable que los contribuyentes se familiaricen con estas guías y realicen pruebas de validación de sus datos antes de enviar cualquier información. La correcta preparación de la información no solo facilita el proceso de presentación, sino que también reduce el riesgo de errores que podrían resultar en auditorías o sanciones.
Beneficios de una Información Tributaria Bien Gestionada
Un adecuado suministro de información tributaria no solo es una obligación legal, sino que también presenta múltiples beneficios para los contribuyentes. En primer lugar, una correcta gestión de la información permite a las empresas y a los individuos tener un control claro sobre su situación fiscal. Esto facilita la planificación tributaria y la identificación de oportunidades para optimizar las cargas impositivas.
Asimismo, al presentar la información de manera correcta y dentro de los plazos estipulados, los contribuyentes pueden evitar sanciones y multas que podrían tener un impacto significativo en sus finanzas. La DIAN promueve un ambiente de cumplimiento voluntario y tiene programas que premian a los contribuyentes cumplidos con descuentos y beneficios en su carga tributaria.
Finalmente, una buena gestión de la información tributaria contribuye a la transparencia y a la confianza en el sistema tributario. Esto no solo beneficia al contribuyente en términos de reputación y relaciones comerciales, sino que también fortalece la capacidad del Estado para recaudar recursos y financiar el desarrollo del país. En resumen, cumplir adecuadamente con las obligaciones tributarias reporta ventajas a corto y largo plazo.