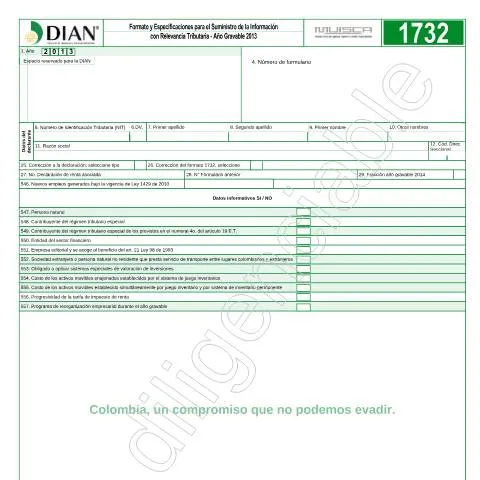
Visión General del Formato F1732-2014: Clave para la Información Tributaria
En el contexto tributario colombiano, el Formato y Especificaciones para el Suministro de la Información con Relevancia Tributaria, conocido como F1732-2014, representa un documento fundamental para la recolección y presentación de datos fiscales relacionados con el año gravable 2013. Este formato es utilizado por contribuyentes que necesitan reportar información que puede afectar su carga impositiva y es exigido por la Dirección de Impuestos y Aduanas Nacionales (DIAN).
Al abordar este formato, es importante comprender no solo su contenido, sino cómo interactúa con otros documentos y normativas fiscales. A continuación, exploraremos en detalle su finalidad, su aplicación práctica y las consideraciones clave que deben tenerse en cuenta al utilizarlo.
¿A Quiénes Abarca Este Documento y en Qué Situaciones es Indispensable?
El F1732-2014 es un instrumento dirigido a una amplia gama de contribuyentes, incluyendo:
- Personas jurídicas: Empresas que realizan actividades económicas y deben reportar su información tributaria anual.
- Personas naturales: Individuos que generan ingresos y están obligados a presentar su declaración de renta.
- Contribuyentes del régimen tributario especial: Entidades que, debido a su naturaleza, tienen obligaciones fiscales diferenciadas.
Este formato se vuelve indispensable en situaciones como:
- La preparación de la declaración de renta, donde se deben consolidar todos los ingresos y deducciones pertinentes.
- La entrega de información que respalda actividades económicas realizadas durante el año gravable 2013.
- La necesidad de correcciones a declaraciones previamente presentadas, donde se requiere constatar la veracidad de la información.
Desglose del Contenido del Formato: Claves para su Comprensión
El formato F1732-2014 contiene secciones específicas que detallan la información que se debe proporcionar. A continuación, se describen los componentes principales:
| Sección | Descripción |
|---|---|
| Datos del declarante | Información del contribuyente, incluyendo NIT y cédula de ciudadanía. |
| Activos y pasivos | Registro de activos movibles, inmuebles, y deudas. |
| Información sobre ingresos | Detallado de todos los ingresos generados durante el año gravable. |
| Beneficios fiscales | Información sobre los beneficios o deducciones aplicables. |
Cada sección debe ser completada con información veraz y actualizada, ya que cualquier inexactitud puede llevar a sanciones por parte de la DIAN.
Articulación con Otros Documentos: Un Sistema Interconectado
El F1732-2014 no opera en un vacío; está íntimamente relacionado con otros documentos y formatos requeridos en el proceso tributario colombiano. Algunos de ellos incluyen:
- Declaración de Renta: El formato F1732 se utiliza como apoyo para la elaboración de esta declaración, proporcionando la información necesaria para su correcto llenado.
- Formato 300 IVA: En caso de que la empresa esté sujeta a la declaración del IVA, se deben correlacionar datos de ambos formatos.
- Certificados de Ingresos y Retenciones: Estos documentos son cruciales para validar los ingresos reportados en el F1732.
Es vital que el contribuyente tenga a mano todos estos documentos y los cruce adecuadamente para evitar inconsistencias que puedan ser cuestionadas por la DIAN.
Explorando las Límites del Formato: Lo Que No Cubre
Si bien el F1732-2014 es una herramienta útil, es importante reconocer sus limitaciones. Este formato no cubre aspectos como:
- No incluye información sobre transacciones internacionales que no tengan impacto fiscal en Colombia.
- Los datos de inversiones en el exterior no son objeto de reporte dentro de este formato.
- No aborda situaciones de evasión fiscal que puedan surgir fuera del marco normativo.
Por lo tanto, los contribuyentes deben ser diligentes al recopilar información adicional que puede ser relevante para sus declaraciones fiscales.
Interpretación Correcta: Ecuaciones y Errores Comunes
Al utilizar el F1732-2014, es común que los contribuyentes enfrenten desafíos de interpretación. Algunos errores frecuentes incluyen:
- Confundir ingresos ordinarios con ingresos extraordinarios, lo que puede llevar a una sobreestimación de la base gravable.
- No considerar las deducciones aplicables que podrían reducir la carga tributaria.
- Registrar incorrectamente los activos, lo cual puede impactar la declaración de patrimonio.
Para evitar estos errores, se recomienda una revisión exhaustiva de la normativa tributaria vigente y, si es necesario, buscar asesoría de expertos en el área.
Conceptos Clave para el Uso Adecuado del Formato F1732-2014
Al abordar el F1732-2014, es esencial familiarizarse con ciertos conceptos tributarios que facilitarán la correcta utilización del formato. Algunos de ellos son:
- NIT (Número de Identificación Tributaria): Identificación oficial que otorga la DIAN a todos los contribuyentes.
- RUT (Registro Único Tributario): Documento que contiene la información básica de los contribuyentes y que se utiliza para realizar cualquier trámite tributario.
- Base gravable: Total de ingresos menos deducciones, que determina la cantidad que será sometida a impuestos.
Entender estas definiciones permitirá a los contribuyentes manejar con mayor precisión su situación fiscal.
Oportunidades y Retos: Reflexiones Finales sobre el F1732-2014
El uso del F1732-2014 puede ser tanto una oportunidad como un reto para los contribuyentes. Por un lado, permite una adecuada transparencia en las operaciones tributarias, pero por otro, puede ser un proceso complejo si no se cuenta con la información necesaria. Es fundamental que los contribuyentes se mantengan informados sobre las actualizaciones normativas y aprovechen recursos educativos ofrecidos por la DIAN o entidades especializadas.
Finalmente, el cumplimiento de las obligaciones tributarias no solo es un deber legal, sino también un compromiso con el desarrollo del país. La correcta aplicación del F1732-2014 contribuye a construir un sistema tributario más justo y equitativo. Por lo tanto, es imperativo que cada contribuyente asuma esta responsabilidad con seriedad y rigor.
Obligaciones de Suministro de Información para Contribuyentes
En Colombia, los contribuyentes tienen la obligación de presentar información relevante para el cumplimiento tributario. Esta responsabilidad se extiende a todas las personas naturales y jurídicas que generen ingresos en el país. Para el año gravable 2013, se establece un marco normativo que detalla cómo, cuándo y qué información debe ser suministrada a la DIAN.
Las entidades y personas obligadas deberán garantizar que la información presentada sea veraz y esté de acuerdo con las disposiciones legales vigentes, en particular las establecidas por la Ley 1607 de 2012, que reforma el Estatuto Tributario Colombiano. Es esencial que los contribuyentes comprendan la diferencia entre las obligaciones formales y las obligaciones sustanciales, ya que el incumplimiento de cualquiera de estas puede acarrear sanciones importantes.
Los contribuyentes deben presentar anualmente la información contenida en el Formulario 300, que incluye datos sobre ingresos, egresos y patrimonio. Para el año 2013, se requerirá además que los contribuyentes informen sobre los activos y pasivos que posean, así como sobre las transacciones que superen los montos establecidos por la DIAN. Esto incluye la información sobre la retención en la fuente aplicada y los ingresos obtenidos por la prestación de servicios que deban ser reportados a través del formulario específico correspondiente.
Formatos y Códigos Específicos para la Presentación de Información
Para facilitar el proceso de entrega de información tributaria, la DIAN ha diseñado formatos específicos que deben ser utilizados por los contribuyentes. Estos formatos no solo estandarizan la información presentada, sino que también aseguran que se incluya toda la data necesaria para una adecuada revisión y análisis por parte de las autoridades tributarias. Para el año gravable 2013, existen varios formatos y códigos que los contribuyentes deben tener en cuenta, tales como:
- Formulario 100: Declaración de renta para personas naturales y jurídicas, donde se reportan los ingresos y gastos del año gravable.
- Formulario 110: Declaración de renta para personas naturales no obligadas a llevar contabilidad.
- Formulario 220: Declaración para el impuesto sobre la renta y complementarios de no residentes.
- Formulario 300: Declaración del IVA y su liquidación, donde se informan las operaciones gravadas y no gravadas realizadas durante el año.
Es crucial que cada contribuyente utilice el formato correcto y complete los campos de forma precisa. No solo se trata de evitar sanciones, sino también de contribuir al correcto funcionamiento del sistema tributario colombiano. El incumplimiento o error en la presentación de datos puede resultar en ajustes y revisiones por parte de la DIAN, generando así cargas adicionales tanto económicas como administrativas para el contribuyente.
Plazos y Consecuencias del Incumplimiento
Cumplir con los plazos establecidos por la DIAN para la presentación de la información tributaria es fundamental. Para el año gravable 2013, la fecha límite para la presentación de la declaración de renta para personas naturales caía entre el 9 de agosto y el 19 de septiembre de 2014, dependiendo del último dígito de la cédula de ciudadanía del contribuyente. Los plazos para la presentación del IVA, por su parte, eran mensuales y debían ser cumplidos a más tardar el 19 del mes siguiente al periodo gravable.
El incumplimiento de estas fechas no solo puede generar intereses y moras, sino que también puede conllevar sanciones que oscilan entre el 5% y el 20% del valor a pagar, según la gravedad de la infracción y el tiempo de retraso. La DIAN también tiene la facultad de imponer sanciones adicionales si considera que hay reincidencia o si se detectan irregularidades graves en las declaraciones presentadas.
Por lo tanto, es altamente recomendable que los contribuyentes mantengan un control riguroso sobre sus obligaciones tributarias, estableciendo recordatorios y programando con anticipación la recopilación de la información necesaria. Esto no solo les permitirá cumplir a tiempo, sino que también facilitará el proceso de auditoría y el manejo de su contabilidad personal o empresarial.