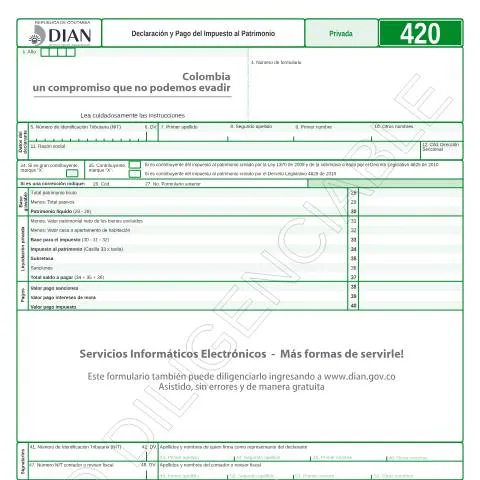
El Impuesto al Patrimonio: Un Análisis Exhaustivo
En el contexto tributario colombiano, el Impuesto al Patrimonio se ha establecido como una medida fiscal destinada a gravar la riqueza de los contribuyentes. Este impuesto, que fue creado por la Ley 1370 de 2009 y modificado por el Decreto Legislativo 4825 de 2010, busca generar ingresos para el Estado a partir de la posesión de activos superiores a un umbral determinado. En este artículo, nos enfocaremos en el formulario F420-2011, que corresponde a la Declaración y Pago del Impuesto al Patrimonio del año 2011, y desglosaremos todos los aspectos relevantes que los usuarios deben tener en cuenta para su correcta presentación.
¿Quiénes Deben Presentar la Declaración?
Contribuyentes Obligados
La obligación de presentar el formulario F420-2011 recae principalmente sobre personas naturales y jurídicas que posean un patrimonio líquido >= mil millones de pesos colombianos ($1.000.000.000) a 1 de enero de 2011. Esto incluye:
- Personas naturales: Aquellos individuos que, al inicio del año, tienen activos netos que superan el umbral establecido.
- Personas jurídicas: Empresas que, al igual que los individuos, poseen un patrimonio líquido superior al monto señalado.
Excepciones a la Obligación
Existen casos en los que ciertos contribuyentes quedan exonerados de este impuesto. Según las disposiciones del Estatuto Tributario y la Ley 550 de 1999, no están obligados a pagar el impuesto al patrimonio:
- Entidades que se encuentren en liquidación o concordato.
- Centros de eventos cuya mayoría de participación sea de cámaras de comercio.
- Entidades del Estado bajo ciertos condicionantes.
El Formulario F420-2011: Estructura y Función
Este formulario actúa como el medio formal a través del cual se declara y se realiza el pago del impuesto. La información que contiene es crucial tanto para el contribuyente como para la administración tributaria, ya que permite determinar si el obligado ha cumplido con sus deberes fiscales.
Secciones del Formulario
El formulario F420-2011 está compuesto de varias secciones clave que deben ser diligenciadas correctamente:
- Datos del declarante: Incluye información básica como el NIT, nombres, razón social y datos del contador o revisor fiscal.
- Valor del patrimonio: Aquí se reporta el patrimonio bruto, los pasivos y finalmente se calcula el patrimonio líquido.
- Liquidación del impuesto: Es donde se determina la base gravable y se calcula el monto a pagar.
Pasos para Completar el Formulario
Recolección de Información Necesaria
Antes de comenzar a diligenciar el formulario, es fundamental reunir toda la documentación que respalde los datos a declarar. Esto incluye:
- Listas de activos y pasivos.
- Documentación que verifique la propiedad de los bienes.
- Comprobantes de ingresos y gastos que puedan afectar la liquidación del patrimonio.
Instrucciones para el Diligenciamiento
El llenado del formulario debe seguir unas pautas específicas:
- Comenzar por completar los datos del declarante en la parte superior del formulario.
- Registrar todos los valores en miles (1.000) y redondear al múltiplo más cercano.
- Incluir en el apartado de patrimonio bruto todos los activos, sin olvidar restar los pasivos para determinar el patrimonio líquido.
- Calcular la base para el impuesto sumando los valores indicados en las distintas casillas dedicadas al patrimonio neto.
- Finalmente, realizar el cálculo del impuesto a partir de la base gravable multiplicada por la tarifa correspondiente.
Las Implicaciones del Impuesto al Patrimonio
Derechos y Deberes del Contribuyente
Al declarar y pagar el impuesto al patrimonio, los contribuyentes tienen derechos que son esenciales para su protección fiscal:
- Derecho a la confidencialidad de la información presentada.
- Derecho a solicitar aclaraciones sobre el cálculo del impuesto.
Por otro lado, incumplir con esta obligación puede acarrear sanciones, intereses moratorios y otros efectos negativos que pueden complicar la situación financiera del contribuyente.
Consecuencias de No Presentar el Impuesto
La falta de presentación del formulario o el pago del impuesto correspondiente puede resultar en:
- Sanciones administrativas que pueden ser significativas.
- Intereses moratorios que aumentan la deuda tributaria.
- Posibles acciones legales por parte de la DIAN.
El Proceso de Presentación y Seguimiento
Una vez completado, el formulario debe ser presentado ante las entidades recaudadoras autorizadas. Es importante seguir ciertos pasos para asegurar que el proceso se realice sin inconvenientes.
Canales de Presentación
Los contribuyentes pueden presentar la declaración a través de:
- Bancos autorizados para la recepción de pagos tributarios.
- Plataformas digitales disponibles en el sitio web de la DIAN.
Seguimiento del Dossier
Después de realizar la presentación, es crucial llevar un control sobre el estado del formulario mediante:
- Revisiones en el sistema en línea de la DIAN.
- Confirmación del recibo del formulario en la entidad recaudadora.
De surgir alguna inconsistencia, el contribuyente debe actuar rápidamente para corregirla y evitar sanciones.
Aspectos Clave en el Diligenciamiento del Formulario
Finalmente, es fundamental tener en cuenta algunos detalles que pueden facilitar el correcto diligenciamiento del formulario y evitar errores comunes:
Recomendaciones para Evitar Errores
- Verifique la documentación: Antes de comenzar, asegúrese de tener todos los documentos requeridos para evitar omisiones.
- Revisar cálculos: Es aconsejable revisar los cálculos antes de presentar para evitar errores que puedan generar sanciones.
- Utilizar recursos digitales: Aproveche las herramientas en línea que ofrece la DIAN para el cálculo y presentación del formulario.
Completar la Declaración y Pago del Impuesto al Patrimonio es un proceso crucial que requiere atención al detalle y cumplimiento estricto de las obligaciones tributarias. Con la información adecuada y un minucioso seguimiento, los contribuyentes pueden evitar problemas y asegurar que su situación fiscal esté en orden.
Aspectos Esenciales para la Declaración del Impuesto al Patrimonio
La Declaración y Pago del Impuesto al Patrimonio en Colombia es un proceso que debe ser abordado con atención y conocimiento de las especificaciones que la DIAN establece para los contribuyentes. El impuesto al patrimonio se aplica a personas naturales y jurídicas que poseen un patrimonio líquido igual o superior a 5.000 millones de pesos colombianos (COP) para el año fiscal 2023.
Para realizar correctamente la declaración, usted debe tener en cuenta los siguientes aspectos:
Determinación del Patrimonio: Es fundamental que usted realice una evaluación precisa de su patrimonio que incluya todos los bienes y derechos que posee, así como las deudas que tiene. El patrimonio líquido se calcula restando las deudas del total de activos. Debe considerar la fecha de corte 31 de diciembre del año anterior al que se ejecuta la declaración.
Documentación Requerida: Reúna la documentación necesaria para llevar a cabo la declaración, entre la que se incluyen extractos bancarios, certificaciones de propiedad, informes de evaluación de bienes, y cualquier documento que respalde los valores de sus activos y pasivos.
Plazos de Presentación: La presentación de la declaración del Impuesto al Patrimonio se realizará en un plazo específico, el cual es determinado por la DIAN. Generalmente, este coincide con la época de declaraciones de otros impuestos, como el impuesto sobre la renta. Verifique las fechas exactas en el portal de la DIAN.
Canales de Atención: Para resolver dudas o inconvenientes durante el proceso de declaración, la DIAN ofrece canales de atención al contribuyente, tales como líneas telefónicas, chat en línea y correos electrónicos. Es recomendable que usted acceda a estos recursos para evitar errores en su declaración.
Sanciones por Inexactitudes: Si durante la declaración se presentan errores o inexactitudes, la DIAN tiene la facultad de imponer sanciones que pueden ser económicas o administrativas. Por lo tanto, es recomendable que usted revise minuciosamente su declaración antes de presentarla.
Estrategias para la Optimización del Pago del Impuesto al Patrimonio
Pagar el Impuesto al Patrimonio no solo es una obligación tributaria, sino también una oportunidad para optimizar su carga fiscal. Existen estrategias que usted puede considerar para reducir su saldo a pagar o mejorar su situación patrimonial:
Evaluación de Activos: Una revisión regular de sus activos le permitirá identificar aquellos que pueden ser objeto de depreciación o que generan costos innecesarios. Al optimizar su portafolio de activos, puede reducir el valor total de su patrimonio y, por ende, la carga del impuesto.
Aprovechar Beneficios Fiscales: Colombia tiene un marco normativo que permite la deducción de ciertos activos y pasivos, así como beneficios fiscales por inversiones en áreas específicas como tecnología, medio ambiente y desarrollo regional. Esté atento a las normativas vigentes que le permitan maximizar las deducciones.
Planificación Patrimonial: Considere estrategias de planificación patrimonial que pueden incluir la creación de fideicomisos, donaciones, o incluso la reestructuración de su empresa. Tener un enfoque proactivo en la gestión de su patrimonio puede resultar en un ahorro significativo en sus obligaciones fiscales.
Asesoría Profesional: Consultar con un contador o asesor fiscal puede ser crucial para optimizar su situación tributaria. La asesoría experta le permitirá tener una visión más clara sobre cómo las leyes fiscales afectan su patrimonio y cómo puede beneficiarse de ellas.
Impacto de la Declaración del Impuesto al Patrimonio en el Desarrollo Económico Local
La percepción de la Declaración y Pago del Impuesto al Patrimonio va más allá de su obligatoriedad, pues juega un papel crucial en el desarrollo económico del país, especialmente a nivel local. A continuación, se analizan algunos de estos impactos:
Financiación del Gasto Público: Los ingresos generados a través del Impuesto al Patrimonio son utilizados por el estado para financiar programas sociales, infraestructura y otros servicios públicos. Esto significa que su contribución se traduce en mejoras a nivel local, impactando directamente en la calidad de vida de los ciudadanos.
Incentivo a la Formalización: La obligación de declarar y pagar este impuesto puede servir como un incentivo para que más personas y empresas se formalicen. La formalización permite a los contribuyentes acceder a créditos, contratos y beneficios que de otro modo serían inaccesibles, fomentando así un entorno empresarial más robusto.
Redistribución de la Riqueza: El Impuesto al Patrimonio, al estar dirigido a los más acaudalados, aporta a la redistribución de la riqueza en Colombia. Este mecanismo puede contribuir a reducir la desigualdad social, ya que los recursos recaudados pueden ser destinados a programas de inclusión y desarrollo comunitario.
Fomento de Inversiones: La adecuada gestión de los fondos públicos provenientes de este impuesto puede atraer inversiones extranjeras y locales, que buscan un ambiente seguro y predecible. Una buena administración de estos recursos transmite confianza a los inversores, propiciando el crecimiento económico en la región.
En conclusión, la Declaración y Pago del Impuesto al Patrimonio no solo es un deber fiscal sino también una contribución significativa al progreso colectivo y al fortalecimiento de la economía colombiana. Estar bien informado y preparado para cumplir con estas obligaciones le permitirá no solo evitar sanciones, sino también participar activamente en la construcción de un futuro próspero para todos.