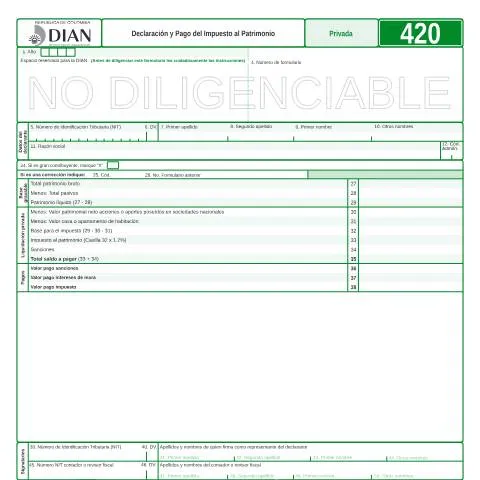
Un Vínculo Crucial: La Declaración y Pago del Impuesto al Patrimonio 420-2008
La Declaración y Pago del Impuesto al Patrimonio con código F420-2008 se erige como un componente esencial en el ámbito fiscal colombiano. Este documento no solo representa una obligación tributaria, sino que también refleja el compromiso del Estado con la equidad y la justicia fiscal. En Colombia, el Impuesto al Patrimonio se aplica a individuos y entidades que ostentan un patrimonio neto superior a ciertos umbrales, siendo su correcta declaración indispensable para evitar sanciones y garantizar el cumplimiento normativo.
Marco Normativo y Evolución del Impuesto al Patrimonio
El marco regulatorio que rige la Declaración y Pago del Impuesto al Patrimonio tiene sus raíces en la Ley 962 de 2005, que exigió la publicación gratuita de formularios en el Portal del Estado colombiano. Esta ley buscó modernizar y hacer más accesible la administración de tributos en el país. Desde su implementación, el impuesto ha sufrido diversas modificaciones, estableciendo condiciones específicas para su aplicación.
Desde 2008, cuando se implementó el formulario F420, se ha buscado asegurar que todos los contribuyentes cumplan con su deber de informar y pagar, permitiendo al Estado la recaudación adecuada para financiar programas de desarrollo social y económico.
Desglosando el Formulario: Sección por Sección
El formulario F420-2008 se compone de varias secciones que requieren un diligenciamiento preciso. A continuación, se analiza cada sección clave, destacando los posibles errores y los elementos a considerar.
Identificación del Contribuyente
- Número de Identificación Tributaria (NIT): Es fundamental ingresar el NIT sin el dígito de verificación, tal como aparece en el RUT. Cualquier error aquí puede causar problemas en la validación de la declaración.
- Dígito de Verificación (DV): Este número debe coincidir exactamente con el que se encuentra en el RUT actualizado.
- Nombre y Razón Social: Para personas naturales, debe incluirse el apellido y nombre tal como aparecen en el documento de identificación; para personas jurídicas, la razón social debe estar actualizada y correcta.
Determinación del Patrimonio
La sección referente al patrimonio incluye dos conceptos básicos: el patrimonio bruto y los pasivos. La diferencia entre ambos resulta en el patrimonio líquido, que es la base para calcular el impuesto.
| Concepto | Descripción |
|---|---|
| Total patrimonio bruto | Suma de todos los activos del contribuyente. |
| Total pasivos | Deudas y obligaciones financieras que tiene el contribuyente. |
| Patrimonio líquido | Resultado de restar los pasivos del patrimonio bruto. |
Asegúrese de registrar correctamente los valores, redondeando al múltiplo de mil más cercano, y no olvide que si no hay cantidad que registrar, debe poner cero (0).
Base Gravable y Calculo del Impuesto
Una vez determinado el patrimonio líquido, se procederá a calcular la base gravable para el impuesto y el monto a pagar. Las casillas del formulario especifican cómo realizar estos cálculos.
- Determine el valor patrimonial neto de acciones o aportes poseídos en sociedades nacionales.
- Calcule la base para el impuesto restando los valores anteriores del patrimonio líquido.
- El impuesto al patrimonio se calcula aplicando la tasa del 1.2% sobre la base gravable.
Este desglose es crucial, ya que errores en la determinación de cualquiera de estos elementos pueden llevar a resultados incorrectos y, por ende, a sanciones.
Casos Especiales: Consideraciones para Extranjeros y Menores
El tratamiento del impuesto puede variar considerablemente en función del perfil del contribuyente. Por ejemplo, los extranjeros que posean patrimonio en Colombia deberán seguir un proceso diferente, dado que sus NIT y sus obligaciones pueden diferir de las de los nacionales.
Los menores de edad, por su parte, también están sujetos a la declaración del impuesto si su patrimonio supera el umbral establecido. Para ellos, el formulario debe ser diligenciado por sus representantes legales, quienes asumirán la responsabilidad tributaria.
El Proceso de Presentación y Sus Implicaciones
Una vez completado el formulario, la presentación ante la DIAN es el siguiente paso. Es importante seguir el procedimiento adecuado para garantizar que la declaración sea aceptada. Aquí se detallan algunas consideraciones:
- La declaración se puede presentar en línea a través del sitio web de la DIAN o de manera presencial en las oficinas habilitadas.
- Recuerde que la fecha de vencimiento para la presentación del impuesto al patrimonio suele ser en mayo, así que planifique con anticipación.
- Si se trata de una corrección, se debe diligenciar un nuevo formulario y marcar la casilla correspondiente para indicar que es una corrección.
Seguimiento del Dossier de Declaración
Después de la presentación, es fundamental realizar un seguimiento del estado de su declaración. Puede hacerlo a través del portal de la DIAN, donde podrá verificar si su declaración ha sido aceptada o si requiere alguna aclaración adicional.
Además, en caso de que se requiera más información o se presenten inconsistencias, la DIAN notificará al contribuyente para que pueda resolver cualquier inconveniente. Estar atento a estas notificaciones es clave para evitar sanciones adicionales.
Consecuencias de la Inobservancia
No cumplir con la presentación del formulario puede acarrear serias consecuencias. Estas incluyen sanciones económicas, intereses de mora y, en casos extremos, acciones legales por parte de la DIAN. Por ello, es imperativo que cada contribuyente comprenda la importancia de presentar la Declaración y Pago del Impuesto al Patrimonio en los plazos establecidos.
Por ejemplo, el monto de las sanciones puede variar dependiendo de la gravedad de la infracción, lo que hace que sea más conveniente cumplir con esta obligación tributaria en el tiempo estipulado.
Conclusión: La Importancia de la Transparencia y la Responsabilidad Fiscal
La Declaración y Pago del Impuesto al Patrimonio es más que un mero trámite; es un reflejo de la responsabilidad cívica y la transparencia en la gestión de los recursos. Cada contribuyente, al realizar este proceso, contribuye al bienestar del país y al desarrollo equitativo de la sociedad. La correcta diligencia de este formulario no solo evita sanciones, sino que también fortalece nuestra democracia tributaria.
Por lo tanto, al enfrentar la obligación de declarar su patrimonio, recuerde que la exactitud, la puntualidad y el conocimiento son sus mejores aliados en este importante proceso fiscal.
Consecuencias de la No Declaración del Impuesto al Patrimonio
La no presentación de la declaración del Impuesto al Patrimonio puede acarrear serias consecuencias para los contribuyentes en Colombia. La primera y más evidente es la imposición de sanciones económicas. La DIAN establece que la falta de presentación de la declaración puede resultar en multas que oscilan entre el 5% y el 20% del impuesto a pagar, dependiendo de la gravedad de la omisión y el tiempo transcurrido desde la fecha límite establecida. Además, si un contribuyente reincide en la falta de presentación, las multas pueden incrementarse considerablemente.
Asimismo, el incumplimiento puede llevar a problemas legales adicionales, como la inclusión del contribuyente en listas de morosos y la imposibilidad de acceder a ciertos beneficios tributarios o créditos. La DIAN tiene la facultad de iniciar procesos de fiscalización, lo que puede derivar en auditorías exhaustivas de las finanzas del contribuyente y su patrimonio.
Por otro lado, es importante mencionar las consecuencias reputacionales que puede enfrentar un contribuyente que no cumpla con sus obligaciones fiscales. En el ámbito empresarial, ser catalogado como un moroso fiscal puede afectar la imagen de la empresa y su capacidad para realizar negocios con otras entidades, tanto públicas como privadas. Por lo tanto, es esencial que los contribuyentes se mantengan al día con sus obligaciones tributarias para evitar estas repercusiones.
Beneficios de la Declaración Voluntaria y el Pago Oportuno
La declaración voluntaria y el pago oportuno del Impuesto al Patrimonio no solo permiten a los contribuyentes cumplir con sus obligaciones fiscales, sino que también ofrecen varios beneficios adicionales. En primer lugar, los contribuyentes que presentan sus declaraciones a tiempo pueden acogerse a reducciones en las sanciones por errores de declaración, promovidas por la DIAN. Estas reducciones pueden ser significativas y, en algunos casos, pueden suponer una disminución del monto a pagar, lo que resulta en un alivio financiero para el contribuyente.
Además, el cumplimiento oportuno puede facilitar el acceso a créditos bancarios y otros beneficios financieros, ya que las entidades financieras suelen evaluar el historial tributario del solicitante como parte de su análisis de riesgo. Un buen historial fiscal puede abrir puertas a mejores condiciones en los préstamos y a la obtención de líneas de crédito más amplias.
Otro beneficio importante es la posibilidad de participar en programas de incentivos fiscales que la DIAN o el gobierno local puedan ofrecer a aquellos contribuyentes cumplidos. Estos programas pueden incluir exenciones o reducciones tributarias para inversiones en áreas específicas, como infraestructura o tecnología, lo cual puede ser muy atractivo para personas naturales y jurídicas que buscan optimizar su carga impositiva.
Aspectos a Considerar para la Planificación Patrimonial
La correcta planificación patrimonial es fundamental para optimizar la carga tributaria relacionada con el Impuesto al Patrimonio en Colombia. Esto implica evaluar no solo la situación actual del patrimonio, sino también las proyecciones futuras y las implicaciones fiscales de las decisiones que se tomen. Una de las principales consideraciones es la identificación y valoración adecuada de los activos. Esto incluye bienes inmuebles, inversiones, bienes muebles y cualquier otro activo que forme parte del patrimonio.
Es recomendable realizar una revisión exhaustiva de los activos, especialmente en el contexto de fluctuaciones del mercado y cambios en la legislación fiscal. La correcta valoración de los activos permite que el contribuyente evite errores en la declaración, así como posibles sanciones por subdeclaración o sobrevaloración. Para ello, se sugiere contar con el apoyo de asesores fiscales o contables que tengan experiencia en el ámbito tributario colombiano.
Además, los contribuyentes deben estar al tanto de la posibilidad de realizar donaciones o transferencias de patrimonio en vida, lo que puede resultar en beneficios fiscales significativos. En algunos casos, las donaciones a entidades sin ánimo de lucro pueden ser deducibles, lo que permitiría una disminución en la base gravable del Impuesto al Patrimonio.
Finalmente, los contribuyentes deben considerar la utilización de asesorías profesionales para la elaboración de estrategias que permitan minimizar la carga tributaria. Esto puede incluir la creación de estructuras patrimoniales como fideicomisos o la inversión en instrumentos financieros que ofrezcan ventajas fiscales. Una planificación patrimonial adecuada no solo optimiza la carga tributaria, sino que también asegura la protección del patrimonio a largo plazo.