Explorando la Declaración Andina del Valor: Un Instrumento Clave para el Comercio Internacional
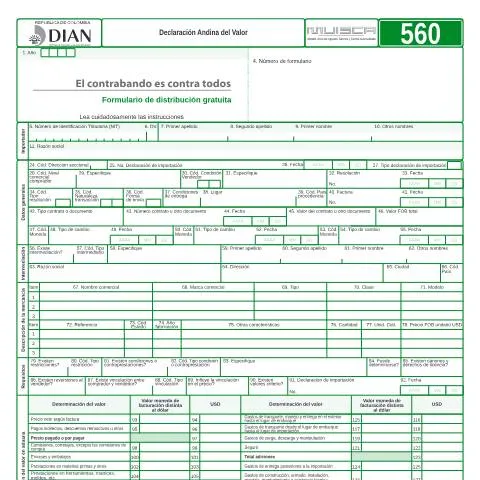
En el marco del comercio internacional, la Declaración Andina del Valor (DAV) representa un documento esencial para las operaciones de importación en Colombia. Este formulario, cuyo código es F560-2018, se encuentra bajo la jurisdicción de la Dirección de Impuestos y Aduanas Nacionales (DIAN) y es fundamental para el correcto cálculo de los derechos aduaneros y otros impuestos relacionados con la importación de mercancías. En 2018, este documento adquirió una relevancia significativa, ya que su correcta presentación puede determinar no solo la legalidad de las operaciones comerciales, sino también las condiciones fiscales a las que se enfrenta un importador.
¿Quiénes son los principales usuarios de la DAV?
El uso de la Declaración Andina del Valor está destinado a un grupo específico de usuarios que desempeñan un papel crucial en el proceso de importación. Aquí se destacan los principales perfiles de los contribuyentes que deben presentar este formulario:
- Importadores Personales: Aquellos individuos que desean traer bienes al país para uso personal o familiar.
- Empresas Comerciales: Compañías que importan productos con fines de reventa o utilización en procesos productivos.
- Personas Jurídicas: Entidades legales que requieren un registro formal en el RUT (Registro Único Tributario) para realizar importaciones y que, por lo tanto, deben diligenciar este formulario con precisión.
Además, es importante señalar que los importadores deben estar al día con sus obligaciones tributarias y tener un NIT (Número de Identificación Tributaria) válido y vigente para poder realizar la presentación de la DAV sin inconvenientes.
El papel de la DAV en el proceso de importación
La Declaración Andina del Valor no es simplemente un requisito administrativo: juega un rol crucial en la determinación del valor en aduana de las mercancías importadas. Este valor es la base para calcular los impuestos y derechos aduaneros que los importadores deben pagar, y su correcto manejo es vital para evitar problemas legales y económicos. El proceso de importación comienza con la presentación de este documento, que debe incluir detalles precisos sobre la mercancía, tales como:
- Descripción completa de los productos.
- Precio FOB unitario y total.
- País de origen y procedencia.
- Condiciones de entrega y cualquier contraprestación relacionada.
La DAV actúa, por lo tanto, como un vínculo entre los importadores y la administración tributaria, asegurando que los ingresos derivados de las actividades comerciales sean debidamente registrados y gravados.
El proceso de presentación de la DAV: Paso a paso
Presentar la Declaración Andina del Valor es un procedimiento que demanda atención al detalle y cumplimiento de normativas. A continuación, se describen las etapas clave que deben seguirse:
- Reunir la Documentación Necesaria: Antes de completar la DAV, asegúrese de tener a mano toda la documentación requerida, incluyendo facturas comerciales y documentos de transporte.
- Completar el Formulario: Llene el formulario con la información requerida, asegurándose de ser preciso en cada campo. Los errores pueden resultar en sanciones o en la retención de la mercancía en la aduana.
- Presentar la DAV a la DIAN: La presentación se puede realizar en línea a través del portal de la DIAN o de forma física en las oficinas designadas. Es crucial confirmar que la presentación se realice dentro de los plazos establecidos.
- Realizar el Pago de Impuestos: Una vez aceptada la DAV, los importadores deben proceder a pagar los impuestos correspondientes según lo establecido en la normativa aduanera.
- Seguimiento del Estado de la Declaración: Es recomendable hacer un seguimiento de la DAV a través del portal de la DIAN para asegurarse de que no hayan surgido inconvenientes en el proceso de aprobación.
Desglosando las secciones del formulario DAV
El formulario F560-2018 está compuesto por múltiples secciones que deben ser diligenciadas con precisión. A continuación, desglosamos las partes más relevantes y ofrecemos consejos sobre cómo evitarlas trampas comunes:
| Campo | Descripción | Consejos |
|---|---|---|
| Año | Indique el año correspondiente a la importación. | Asegúrese de que coincide con el año de aceptación de la declaración. |
| NIT | Número de identificación del importador. | Evite errores al escribir el número; no utilice puntos ni guiones. |
| Razón Social | Nombre registrado del importador. | Escriba exactamente como está registrado en el RUT. |
| Valor FOB | Valor total de la mercancía según factura. | Verifique que el monto corresponda al precio acordado con el vendedor. |
| Código de País | Código correspondiente al país de origen. | Consulte la lista de códigos estándar para asegurar la correcta identificación. |
Consecuencias de una DAV incompleta o incorrecta
Es fundamental entender que una DAV mal diligenciada puede acarrear graves consecuencias tanto para el importador como para la empresa. Algunas de las repercusiones más comunes incluyen:
- Multas y Sanciones: La falta de precisión puede resultar en sanciones económicas impuestas por la DIAN.
- Retención de Mercancía: Si la declaración presenta irregularidades, la aduana puede retener la mercancía hasta que se subsanen los errores.
- Implicaciones Legales: La presentación incorrecta puede llevar a investigaciones por evasión fiscal o contrabando.
Por lo tanto, es esencial que los importadores dediquen el tiempo necesario para completar este documento con la mayor rigurosidad posible.
Casos Especiales: ¿Qué hacer ante situaciones complejas?
Existen situaciones que pueden complicar la presentación de la Declaración Andina del Valor y que requieren atención especial. A continuación, se presentan algunos ejemplos y recomendaciones:
- Importadores Extranjeros: Si usted es un importador no residente en Colombia, debe asegurarse de tener todos los documentos que certifiquen su capacidad legal para realizar transacciones en el país.
- Transacciones con Contraprestaciones: En casos donde existan pagos indirectos o condiciones de entrega complejas, es recomendable consultar a un experto en comercio exterior para evitar errores en la DAV.
- Importaciones de Bienes de Uso Personal: Los importadores particulares deben tener presente que, en ocasiones, se pueden aplicar exenciones o tratamientos especiales que deben ser explícitamente mencionados en la declaración.
Calendario de presentación y plazos importantes
La puntualidad en la presentación de la Declaración Andina del Valor es un aspecto crítico del proceso de importación. Los importadores deben estar atentos a los plazos establecidos por la DIAN, que generalmente se rigen por el calendario fiscal anual. Algunos de los plazos más relevantes incluyen:
- Presentación de la DAV: Debe presentarse en el momento de la importación o dentro de los plazos establecidos tras la aceptación de la declaración.
- Pago de Impuestos: El pago de los derechos de aduana correspondientes debe realizarse en un plazo específico tras la presentación de la DAV.
- Revisión y Respuestas de la DIAN: La DIAN tiene un tiempo establecido para procesar y responder a las declaraciones presentadas, por lo que es importante monitorear el estado de su solicitud.
Entender y cumplir con estos plazos es fundamental para evitar sanciones y asegurar un flujo de trabajo eficiente en importaciones.
Las referencias normativas detrás de la DAV
La Declaración Andina del Valor no se encuentra aislada, sino que está enmarcada dentro de un conjunto de normativas y legislaciones que regulan las actividades de comercio exterior en Colombia. La Ley 962 de 2005 establece la obligatoriedad de la publicación gratuita de formularios en el portal del Estado colombiano, facilitando el acceso a la información para los ciudadanos. Además, se debe prestar atención a las normativas específicas emitidas por la DIAN que pueden incluir actualizaciones o cambios en los procedimientos relacionados con la DAV.
En resumen, la Declaración Andina del Valor es un documento de vital importancia para los importadores en Colombia. Su correcta presentación y diligenciamiento no solo evitan problemas legales y fiscales, sino que también facilitan un comercio internacional transparente y eficiente. Mantenerse informado y cumplir con los requisitos y plazos establecidos es la clave para una gestión de importaciones exitosa.
Aspectos Clave de la Declaración Andina del Valor
La Declaración Andina del Valor (DAV) es un documento fundamental en el proceso de importación y exportación de mercancías en Colombia, ya que establece el valor en aduana de los productos que se comercializan en el ámbito andino. Este procedimiento es vital para determinar el valor imponible que servirá de base para el cálculo de los derechos de aduana y otros tributos asociados. La DAV es especialmente relevante para aquellos comerciantes que operan dentro de la Comunidad Andina de Naciones (CAN), que incluye a Colombia, Ecuador, Perú y Bolivia. Es crucial que tanto importadores como exportadores comprendan los elementos que se contemplan en esta declaración para asegurar que sus transacciones cumplen con la normativa vigente.
En términos generales, la DAV debe incluir información detallada sobre la mercancía, como la descripción precisa del producto, el país de origen, el valor de la transacción y cualquier gasto adicional que pueda afectar el valor en aduana. Entre estos gastos se encuentran el transporte, el seguro y otros costos asociados hasta el lugar de destino en el país importador. Cabe resaltar que la DAV debe ser presentada ante la Dirección de Impuestos y Aduanas Nacionales (DIAN), ya que esta entidad es responsable de confirmar que el valor declarado sea coherente con las normativas y regulaciones establecidas.
Además, la DAV también contiene disposiciones sobre la valoración de mercancías, que son de vital importancia para evitar disputas y sanciones por parte de la DIAN. Por ejemplo, en caso de que el valor declarado no se corresponda con el valor real de mercado, la DIAN tiene la facultad de ajustar el valor, lo que puede resultar en pagos adicionales de impuestos y derechos de aduana. Por ello, es recomendable que los importadores se asesoren adecuadamente al momento de declarar el valor de sus mercancías.
Errores Comunes en la Presentación de la DAV
La presentación de la Declaración Andina del Valor no está exenta de errores, muchos de los cuales pueden acarrear consecuencias negativas tanto para los importadores como para los exportadores. Uno de los errores más frecuentes es la incorrecta valuación de las mercancías. Esto puede ocurrir por la falta de información adecuada o por el uso de métodos no aprobados para calcular el valor en aduana. Por ejemplo, algunos importadores podrían no incluir todos los costos adicionales que deben ser considerados, como tarifas de almacenamiento o costos de transporte, resultando en una subestimación del valor total.
Otro error común es la presentación tardía de la DAV. La normativa exige que esta declaración se presente junto con la solicitud de importación, y cualquier retraso puede generar sanciones económicas. Asimismo, la falta de documentación de soporte, como facturas de compra o contratos, puede llevar a la DIAN a rechazar la DAV, obligando a los importadores a realizar un procedimiento adicional que podría resultar en multas o retrasos en el despacho de sus mercancías.
Es importante mencionar que, si la DIAN encuentra discrepancias en la DAV, el importador puede enfrentar un proceso de fiscalización que puede ser complicado y prolongado. Por eso, llevar un registro meticuloso de las transacciones comerciales y consultar con expertos en comercio exterior puede ayudar a evitar estos errores comunes y facilitar el cumplimiento de las obligaciones tributarias.
Consecuencias de no Cumplir con la DAV
No cumplir correctamente con la presentación de la Declaración Andina del Valor puede acarrear serias consecuencias para los importadores. En primer lugar, la falta de cumplimiento puede resultar en la imposición de sanciones económicas que, dependiendo de la gravedad del incumplimiento, pueden ser bastante significativas. La DIAN aplica sanciones que van desde multas hasta la confiscación de mercancías, lo que puede provocar pérdidas económicas considerables para las empresas involucradas.
Además, el incumplimiento también puede afectar la reputación de una empresa en el mercado. Las empresas que habitualmente presentan irregularidades en sus declaraciones pueden ser objeto de mayores niveles de escrutinio por parte de las autoridades aduaneras, lo que podría retrasar el proceso de importación y ocasionar costos adicionales. Esto, a su vez, puede afectar las relaciones comerciales con proveedores y clientes, que esperan que sus socios mantengan estándares altos de cumplimiento legal.
Por último, es importante señalar que, en algunos casos extremos, las autoridades pueden incluso llegar a investigar a los administradores de las empresas responsables de las declaraciones incorrectas, lo que puede resultar en consecuencias legales adicionales. Por todo esto, es fundamental que las empresas mantengan un enfoque proactivo en el cumplimiento de las normativas aduaneras y se asesoren adecuadamente para minimizar riesgos.