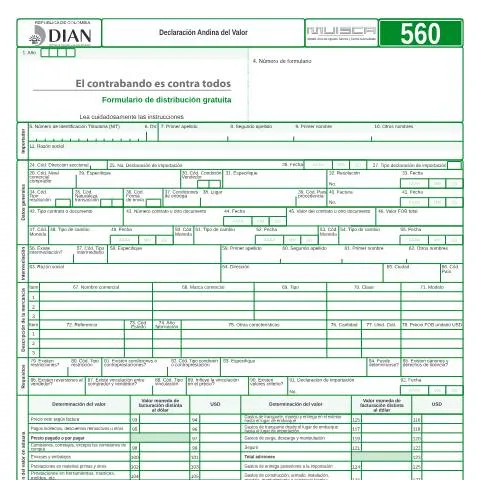
Comprendiendo la Declaración Andina del Valor (DAV)
La Declaración Andina del Valor (DAV) es un documento esencial en el proceso de importación en Colombia, especialmente para aquellos que llevan a cabo operaciones comerciales con países miembros de la Comunidad Andina. Este formulario, cuyo código es F560-2015 y que fue establecido por la DIAN (Dirección de Impuestos y Aduanas Nacionales) en el año 2015, tiene como propósito fundamental determinar el valor en aduana de las mercancías importadas, garantizando así el cumplimiento de las normativas tributarias vigentes.
Marco Regulador y Justificación de la DAV
El marco regulatorio que sustenta la presentación de la DAV se enmarca dentro de la Ley 962 de 2005, que establece la necesidad de un procedimiento claro y transparente para la valoración aduanera de las mercancías. Esta ley se origina de la necesidad de armonizar los procedimientos en los países miembros de la Comunidad Andina para facilitar el comercio intrarregional.
La DAV se convierte en un elemento crítico, no solo para la recaudación de impuestos, sino también para la regulación del comercio legítimo, evitando prácticas como la subfacturación o la sobrevaloración de productos que pueden generar distorsiones en el mercado. Gracias a esta normativa, las autoridades pueden realizar un seguimiento más efectivo y justo de las importaciones.
¿Quiénes Están Obligados a Presentar la DAV?
La obligación de presentar la Declaración Andina del Valor recae principalmente en los importadores que realizan transacciones con países que forman parte de la Comunidad Andina. Es importante destacar las diferentes situaciones que podrían afectar esta obligación. A continuación, se detallan algunos de los perfiles y circunstancias relevantes:
- Importadores regulares: Aquellos que importan mercancías de manera habitual y que deben presentar la DAV en cada operación.
- Pequeños importadores: Personas naturales o jurídicas que realizan importaciones de bajo monto y que pueden tener procedimientos simplificados según la DIAN.
- Importaciones a través de intermediarios: En casos donde se utilizan intermediarios para las transacciones, la DAV deberá ser diligenciada por el importador real, quien será responsable ante la DIAN.
- Excepciones especiales: Algunas importaciones de materias primas podrían estar exentas de presentar la DAV, dependiendo de convenios específicos entre países miembros.
Documentación Requerida y Preparación del Formulario
Para completar la DAV de manera adecuada, se requiere una serie de documentos y datos que respaldan la información declarada. A continuación, se enumeran los principales justificativos y cómo prepararlos:
- Factura comercial: Debe incluir todos los detalles del producto, como precios y condiciones de entrega.
- Documentos de transporte: Como el conocimiento de embarque (Bill of Lading) que detalle el transporte de las mercancías.
- Documentación relacionada con el valor FOB: Un desglose de los costos adicionales que afectan el valor final de la mercancía importada.
- Certificaciones de origen: Necesarias para aprovechar preferencias arancelarias dentro de la Comunidad Andina.
Diligenciamiento del Formulario DAV: Paso a Paso
El proceso de diligenciamiento de la DAV implica varios pasos cruciales que deben seguirse al pie de la letra para evitar errores que puedan resultar en sanciones o multas. A continuación, se describen las secciones clave del formulario y cómo completarlas:
| Campo | Descripción |
|---|---|
| 1. Año | Indique el año de presentación de la DAV, que debe corresponder con el de aceptación de la declaración de importación. |
| 4. Número de formulario | Escriba el número único asignado por el sistema a cada formulario. |
| 5. Número de Identificación Tributaria (NIT) | Escriba el NIT asignado por la DIAN, sin el dígito de verificación. |
| 11. Razón social | Escriba la razón social del importador tal como aparece en el RUT. |
| 73. Código Estado | Indique el estado actual del proceso de importación. |
Es crucial que cada campo se complete con precisión, ya que cualquier inconsistencia puede dar lugar a demoras o rechazos en el procesamiento de la declaración.
Canales de Presentación de la DAV: ¿Dónde y Cómo?
Una vez que la DAV ha sido completada, es momento de presentarla. La DIAN ofrece diferentes canales para el depósito de este formulario, y cada uno tiene sus propias características:
- Presentación en línea: A través del portal de la DIAN, es posible diligenciar y enviar la DAV de manera digital, lo que agiliza el proceso y reduce el riesgo de errores.
- Presentación en papel: Aunque es menos común, los importadores pueden optar por presentar la DAV en las oficinas de la DIAN, especialmente si enfrentan problemas técnicos con la plataforma en línea.
- Guía de atención al cliente: La DIAN proporciona asistencia a través de sus líneas de atención y correos electrónicos, donde los importadores pueden hacer consultas sobre el estado de su DAV.
Trámite y Seguimiento de la Declaración Andina del Valor
Una vez presentada la DAV, los importadores deben estar atentos al proceso de revisión y validación por parte de la DIAN. Este seguimiento es esencial para asegurar que no haya contratiempos. Aquí algunos consejos prácticos:
- Consultas periódicas: Utilice el portal de la DIAN para verificar el estado de su DAV y confirmar si se requieren documentos adicionales.
- Atención inmediata a requerimientos: Si la DIAN solicita información adicional, sea diligente en proporcionar la documentación solicitada en el menor tiempo posible.
- Conservación de los documentos: Mantenga copias de toda la documentación presentada, ya que puede ser requerida en futuras auditorías.
Implicaciones de la Valuación en Aduana
La correcta declaración y valoración de las mercancías en la DAV tiene implicaciones directas en la tributación del importador. Un valor declarado incorrectamente puede resultar en sanciones económicas. Las consecuencias pueden incluir:
- Ajustes en la tributación: La DIAN puede realizar ajustes al valor declarado, lo que puede incrementar la carga tributaria para el importador.
- Sanciones: Dependiendo del grado de inconsistencia en la declaración, pueden imponerse multas que varían según la normativa vigente.
- Investigaciones adicionales: La presentación de valores sospechosos puede dar lugar a auditorías más profundas por parte de la DIAN.
Por estas razones, es vital que los importadores comprendan la importancia de la Declaración Andina del Valor y se aseguren de que toda la información presentada sea precisa y esté respaldada por la documentación necesaria.
Perspectivas Futuras y Cambios en la Regulación
La regulación en materia de comercio internacional está en constante evolución, y la DIAN trabaja continuamente para mejorar los procesos aduaneros. Es probable que en un futuro cercano se implementen cambios que faciliten aún más la presentación de la DAV, quizás mediante la integración de nuevas tecnologías y plataformas digitales que optimicen la experiencia del usuario. Los importadores deben mantenerse informados sobre las novedades en la normativa, ya que estos cambios pueden impactar directamente sus operaciones comerciales.
¿Qué es la Declaración Andina del Valor (DAV)?
La Declaración Andina del Valor (DAV) es un documento fundamental en el ámbito de la aduana en Colombia y en otros países miembros de la Comunidad Andina. Su función principal es establecer el valor en aduana de las mercancías que se importan al país, lo cual es crucial para el cálculo de los tributos aduaneros correspondientes. La DAV se utiliza especialmente en el comercio internacional, ya que garantiza que la valoración de las mercancías sea justa y transparente.
La DAV debe ser presentada por el importador al momento de realizar la declaración de importación. Este documento incluye información detallada sobre la mercancía, como descripción, cantidad, precio de compra y otros cargos, que permiten determinar el valor CIF (costo, seguro y flete) de las mercancías. Es importante que el importador esté al tanto de los requisitos específicos para la elaboración de la DAV, ya que la falta de información o errores en este documento pueden ocasionar sanciones o demoras en el proceso aduanero.
Requisitos y procedimiento para la presentación de la DAV
Para presentar la Declaración Andina del Valor, el importador debe cumplir con una serie de requisitos y seguir un procedimiento específico. A continuación, se describen los pasos a seguir:
- Registro del importador: El primer paso consiste en asegurarse de que el importador esté debidamente registrado ante la DIAN y cuente con un NIT (Número de Identificación Tributaria). Este registro es fundamental para cualquier trámite relacionado con importaciones.
- Documentación necesaria: El importador debe reunir una serie de documentos que respaldan la operación de importación. Esto incluye la factura comercial, documentos de transporte (como el conocimiento de embarque) y cualquier otro documento que demuestre el origen y el valor de la mercancía.
- Elaboración de la DAV: La DAV debe ser elaborada siguiendo el formato establecido por la DIAN. Es importante que el valor declarado en la DAV coincida con el valor de la factura comercial, a menos que existan justificariones que respaldan la variación. Además, se deben incluir todos los cargos adicionales que afecten el costo de la mercancía, como seguros y fletes.
- Presentación ante la DIAN: Una vez completada la DAV, el importador debe presentarla junto con la declaración de importación ante la DIAN de manera electrónica. Este trámite se realiza a través del sistema aduanero de la entidad.
- Revisión y validación: La DIAN procederá a revisar la información presentada en la DAV. En caso de que se detecten inconsistencias o falta de documentación, la entidad podrá solicitar información adicional o corregir errores. Es esencial atender estas solicitudes de manera oportuna para evitar retrasos en la liberación de la mercancía.
Importancia de la DAV en el comercio internacional
La Declaración Andina del Valor desempeña un papel crucial en el comercio internacional, ya que garantiza la equidad y la transparencia en la valoración de las mercancías. Esta herramienta no solo protege los intereses del Estado en términos de recaudación tributaria, sino que también promueve la competitividad entre los importadores.
A continuación, se destacan algunos puntos clave sobre la importancia de la DAV:
- Establecimiento de estándares claros: La DAV establece criterios claros para la valoración de mercancías, lo que ayuda a evitar disputas entre importadores y la DIAN. Contar con un marco normativo bien definido facilita las transacciones comerciales y crea un ambiente de confianza.
- Detección de prácticas desleales: La correcta utilización de la DAV permite a la DIAN identificar prácticas como la subvaluación de mercancías, que son perjudiciales para la economía y la competencia leal. Esto se traduce en una mayor protección para los productores locales.
- Facilitación del comercio: Al contar con un sistema estandarizado y transparente para la valoración de mercancías, se facilita el proceso de importación, lo que a su vez promueve el comercio internacional. La rapidez en el despacho aduanero es esencial para mantener la competitividad.
- Contribución a la recaudación fiscal: La DAV permite un cálculo más preciso de los tributos aduaneros, lo que contribuye a la recaudación fiscal del país. Esto es especialmente relevante en economías en desarrollo, donde la correcta recaudación de impuestos es vital para el financiamiento de programas sociales y de desarrollo.