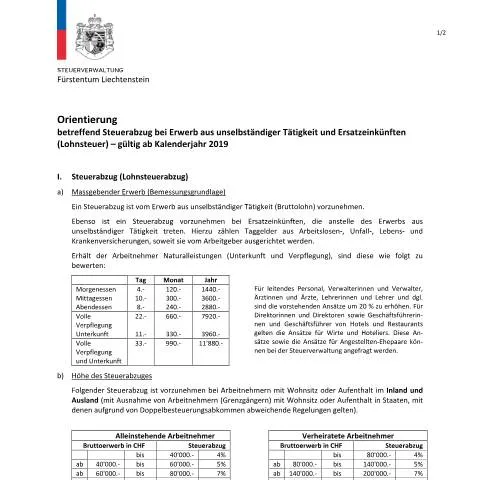
Die Bedeutung des Formulars zur Quellensteuer: Eine zentrale Rolle im Steuerprozess
Im Fürstentum Liechtenstein nimmt die Quellensteuer (Lohnsteuer) eine entscheidende Stellung im Steuerwesen ein, insbesondere für unselbständige Tätigkeiten und Ersatzeinkünfte. Dieses spezifische Formular, mit dem Titel "Quellensteuer (Lohnsteuer), Unselbständige Tätigkeit und Ersatzeinkünfte, Orientierung", fungiert als zentrales Dokument für Arbeitnehmer und Arbeitgeber im Rahmen der steuerlichen Meldung. Dessen korrekte Handhabung sichert nicht nur die Rechte des Steuerpflichtigen, sondern gewährleistet auch die ordnungsgemäße Abführung der Steuern an den Staat.
Wer ist zur Einreichung des Formulars verpflichtet?
Die Verantwortung zur Einreichung des Formulars liegt primär bei den Arbeitgebern, die Löhne oder andere Vergütungen an ihre Angestellten auszahlen. Dies betrifft nicht nur die regulären Angestellten, sondern auch Personen, die in einem Arbeitsverhältnis stehen, jedoch keinen festen Arbeitsvertrag haben, etwa Aushilfskräfte oder zeitlich befristete Mitarbeiter.
Des Weiteren sind auch selbständige Tätigkeiten, die als unselbständig klassifiziert sind, sowie bestimmte Ersatzeinkünfte wie beispielsweise Krankengeld oder Arbeitslosengeld relevant. Arbeitgeber sollten daher die spezifischen Vorschriften zur Einreichung genau beachten, um mögliche rechtliche Konsequenzen zu vermeiden.
Der richtige Zeitpunkt für die Einreichung des Formulars
Die Fristen zur Einreichung des Formulars sind klar geregelt und müssen strikt eingehalten werden. In der Regel sollten die entsprechenden Angaben mit dem monatlichen Lohnabrechnungstermin abgeglichen werden. Dies bedeutet, dass das Formular zeitnah nach Ablauf des Monats, in dem die Einkünfte erzielt wurden, eingereicht werden muss.
Ein Beispiel für den zeitlichen Ablauf könnte folgendermaßen aussehen:
| Monat | Frist zur Einreichung |
|---|---|
| Januar | Bis Ende Februar |
| Februar | Bis Ende März |
| März | Bis Ende April |
Die Einhaltung dieser Fristen ist entscheidend, um Strafen oder Nachzahlungen zu vermeiden. Daher sollten Arbeitgeber und Arbeitnehmer gemeinsam sicherstellen, dass alle notwendigen Dokumente rechtzeitig eingereicht werden.
Ausfüllen des Formulars: Praktische Hinweise
Bei der Ausfüllung des Formulars zur Quellensteuer sind einige wichtige Punkte zu beachten. Es ist darauf zu achten, dass alle relevanten Informationen präzise und zutreffend angegeben werden. Hierzu gehören:
- Persönliche Daten des Arbeitnehmers (Name, Adresse, Geburtsdatum)
- Informationen über die Art der Tätigkeit (ob unselbständig oder selbständig)
- Angaben zu den erzielten Einkünften
- Angaben zu unter Umständen geltend gemachten Abzügen oder Freibeträgen
Ein fehlerhaft oder unvollständig ausgefülltes Formular kann zu Verzögerungen bei der Bearbeitung führen, sodass es ratsam ist, alle Angaben vor der Einreichung sorgfältig zu prüfen. Eine häufige Stolperfalle sind Tippfehler oder das Versäumnis, alle relevanten Einkünfte anzugeben.
Einreichung des Formulars: Wo und wie?
Die Einreichung des Formulars erfolgt in der Regel direkt bei der zuständigen Steuerbehörde, in diesem Fall bei der Lohn Quellensteuer des Fürstentums Liechtenstein. Die Behörde bietet verschiedene Möglichkeiten zur Einreichung an, einschließlich:
- Persönliche Abgabe am Schalter
- Einreichung per Post
- Online-Übermittlung über die digitale Plattform llv.li
Die Online-Übermittlung bietet den Vorteil einer schnelleren Bearbeitung und erleichtert die Rückverfolgbarkeit des eingereichten Antrags. Für die Einreichung per Post sollte ausreichend Vorlaufzeit eingeplant werden, damit das Formular fristgerecht bei der Behörde eingeht.
Was geschieht nach der Einreichung?
Nach der Einreichung des Formulars wird dieses von der Lohn Quellensteuer geprüft. In der Regel erfolgt eine Bearbeitung innerhalb eines festgelegten Zeitrahmens. In dieser Phase können diverse Rückfragen seitens der Behörde entstehen, die vom Einreicher umgehend beantwortet werden sollten, um Verzögerungen zu vermeiden.
Sollte die Behörde feststellen, dass Unklarheiten bestehen oder Informationen fehlen, wird der Antragsteller über die notwendigen Schritte zur Klärung informiert. In solchen Fällen ist eine zügige Reaktion wichtig, um mögliche negative Folgen, wie etwa Verspätungszuschläge, zu vermeiden.
Einwände, Rückfragen und der Umgang mit Ablehnungen
In seltenen Fällen kann es vorkommen, dass ein Antrag auf Quellensteuer abgelehnt wird. Dies kann auf eine Vielzahl von Gründen beruhen, wie etwa unzureichende Nachweise oder die Nichteinhaltung von Fristen. In einem solchen Fall ist es wichtig, die Mitteilung der Behörde genau zu prüfen und die Gründe für die Ablehnung zu verstehen.
Der Betroffene hat das Recht, gegen die Entscheidung Einspruch zu erheben. Hierzu ist es erforderlich, die entsprechenden Unterlagen innerhalb der festgelegten Frist erneut einzureichen und eventuell fehlende Informationen nachzuliefern. Der Einspruch sollte gut dokumentiert und begründet werden, um die Erfolgschancen zu erhöhen.
Bei Fragen oder Unsicherheiten bezüglich des Verfahrens kann sich der Antragsteller auch an die zuständige Behörde wenden, um Unterstützung und Klarheit zu erhalten. Die Lohn Quellensteuer bietet in der Regel eine Hotline oder Sprechzeiten an, während denen Bürger Unterstützung anfordern können.
Die Rolle der digitalen Plattform im Prozess
Die digitale Plattform von Liechtenstein, llv.li, spielt eine wesentliche Rolle im administrativen Ablauf der Quellensteuer. Über diese Plattform können sowohl Arbeitgeber als auch Arbeitnehmer schnell und effektiv auf das benötigte Formular zugreifen und ihre Steuerangelegenheiten online verwalten.
Ein besonderer Vorteil der Nutzung von llv.li ist die Möglichkeit, den Status des Antrags jederzeit online zu überprüfen. Dies ermöglicht eine transparente Nachverfolgung und erleichtert die Kommunikation mit der Behörde. Außerdem werden über die Plattform häufig aktualisierte Informationen bereitgestellt, die für Steuerpflichtige von Bedeutung sind.
Die Implementierung digitaler Lösungen hat den Verwaltungsprozess in Liechtenstein erheblich vereinfacht und beschleunigt, was sowohl den Bürgern als auch den Behörden zugutekommt.
Zusammenfassung: Der Weg zur korrekten Quellensteuer
Die korrekte Handhabung des Formulars zur Quellensteuer, insbesondere für unselbständige Tätigkeiten und Ersatzeinkünfte, ist eine grundlegende Voraussetzung für die rechtkonforme Abführung von Steuern im Fürstentum Liechtenstein. Arbeitgeber müssen sich ihrer Verantwortung bewusst sein und die Fristen sowie die korrekte Ausfüllung des Formulars ernst nehmen.
Die digitale Plattform llv.li stellt eine wertvolle Ressource dar und erleichtert die Abwicklung administrative Prozesse, während der Kontakt zur Lohn Quellensteuer bei Fragen oder Problemen aufrechterhalten werden sollte. Mit diesen Informationen sind Steuerpflichtige besser vorbereitet, um ihre steuerlichen Verpflichtungen fristgerecht und korrekt zu erfüllen.
Quellensteuer und ihre Berechnung im Fürstentum Liechtenstein
Die Quellensteuer, oder Lohnsteuer, ist eine wichtige Einnahmequelle für den Staat Liechtenstein und betrifft alle Arbeitnehmer, die eine unselbständige Tätigkeit ausüben. Die Berechnung der Quellensteuer erfolgt auf Basis des Bruttolohns, wobei verschiedene Faktoren berücksichtigt werden. Zu diesen Faktoren gehören unter anderem der Familienstand, die Anzahl der Kinder und eventuell geltende Steuerfreibeträge. Um als Arbeitnehmer die korrekte Quellensteuer zu zahlen, sollten Sie sich zunächst bei Ihrem Arbeitgeber über die individuelle Steuerklasse und die entsprechenden Abzüge informieren.
Eine wesentliche Besonderheit in Liechtenstein ist, dass die Quellensteuer direkt vom Bruttogehalt abgezogen wird. Dies bedeutet, dass die Mitarbeiter ihren Nettolohn nach Abzug der Steuer erhalten. Der Arbeitgeber ist gesetzlich verpflichtet, die Lohnsteuer zu berechnen und abzuführen, was den Verwaltungsaufwand für die Arbeitnehmer erheblich verringert. Die entsprechenden Beträge müssen monatlich an die Liechtensteinische Steuerverwaltung überwiesen werden, was ein hohes Maß an Transparenz und Effizienz gewährleistet.
Zusätzlich gibt es die Möglichkeit, dass Steuerpflichtige eine Steuererklärung einreichen, um mögliche Rückerstattungen zu beantragen, insbesondere wenn sich während des Jahres persönliche Umstände geändert haben, wie beispielsweise die Geburt eines Kindes oder eine Heirat. In solchen Fällen kann es sinnvoll sein, sich von einem Steuerberater im Fürstentum unterstützen zu lassen, um alle potentiellen Steuervergünstigungen optimal auszuschöpfen.
Unselbständige Tätigkeit: Rechte und Pflichten von Arbeitnehmern
Die unselbständige Tätigkeit umfasst alle Arbeitsverhältnisse, in denen ein Arbeitnehmer gegen Entgelt für einen Arbeitgeber tätig wird. In Liechtenstein sind die Rechte und Pflichten von Arbeitnehmern im Arbeitsgesetz (AG) geregelt. Unter anderem haben Arbeitnehmer Anspruch auf ein geregeltes Arbeitsverhältnis, das eine angemessene Vergütung und Arbeitsbedingungen gewährleistet. Dies schließt auch das Recht auf Urlaub, Lohnfortzahlung im Krankheitsfall und die Einhaltung der Arbeitszeitregelungen ein.
Ein wichtiger Aspekt der unselbständigen Tätigkeit ist auch das Prinzip der Gleichbehandlung. Das bedeutet, dass Arbeitnehmer unabhängig von Geschlecht, Herkunft oder anderen diskriminierenden Merkmalen gleiche Chancen und Bedingungen im Arbeitsverhältnis haben sollten. Bei Verstößen gegen diese Grundsätze können sich Arbeitnehmer an das Amt für Gleichstellung wenden, das die Rechte der Arbeitnehmer im Fürstentum schützt.
Darüber hinaus ist es für Arbeitnehmer von Bedeutung, ihre Sozialversicherungsbeiträge zu beachten. Diese werden ebenfalls vom Bruttogehalt abgezogen und sind für die Altersvorsorge, Invaliditäts- und Hinterbliebenenversicherung von entscheidender Bedeutung. Eine umfassende Information über die Sozialversicherungssysteme in Liechtenstein kann auf der offiziellen Webseite der Liechtensteinischen Sozialversicherung (LVS) eingesehen werden.
Ersatzleistungen: Was Arbeitnehmer wissen sollten
Ersatzleistungen sind für Arbeitnehmer, die aufgrund von Krankheit, Unfall oder anderen unvorhersehbaren Umständen arbeitsunfähig werden, von großer Bedeutung. In Liechtenstein haben Arbeitnehmer Anspruch auf verschiedene Arten von Ersatzleistungen, die das Einkommensrisiko abdecken. Dazu zählen unter anderem Krankengeld, Unfallleistungen und Mutterschaftsgeld. Diese Leistungen sollen sicherstellen, dass Arbeitnehmer trotz vorübergehender Arbeitsunfähigkeit finanziell abgesichert sind.
Im Fall von Krankheit haben Arbeitnehmer in der Regel Anspruch auf Lohnfortzahlung durch den Arbeitgeber für einen bestimmten Zeitraum, der je nach Dauer der Anstellung variieren kann. Nach Ablauf dieser Frist kann das Krankengeld von der Liechtensteinischen Sozialversicherung beansprucht werden. Es ist wichtig, dass Arbeitnehmer rechtzeitig eine Krankmeldung bei ihrem Arbeitgeber einreichen und alle erforderlichen Unterlagen für die Zahlung des Krankengeldes bereitstellen.
Bei Erwerbsunfähigkeit infolge eines Unfalls oder einer langen Krankheit müssen Arbeitnehmer ebenfalls umgehend die entsprechenden Anträge bei der Sozialversicherung stellen. Hierbei ist es ratsam, sich vorab über die notwendigen Formulare und Nachweise zu informieren, um Verzögerungen bei der Auszahlung zu vermeiden. Eine ausführliche Beratung ist in diesem Zusammenhang auch durch die Sozialversicherungsstelle oder einen Fachanwalt für Sozialrecht möglich.