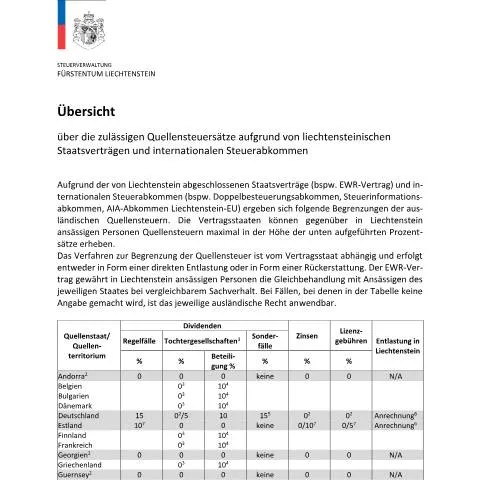
Die Bedeutung des Formulars für Quellensteuersätze
Im Kontext der internationalen Besteuerung spielt der Formular für Quellensteuersätze aufgrund von Staatsverträgen eine zentrale Rolle für Steuerpflichtige, die grenzüberschreitende Einkünfte erzielen. Dieses Dokument ist nicht nur eine einfache administrative Anforderung, sondern ein Schlüssel zur Sicherstellung einer korrekten Besteuerung in Übereinstimmung mit den bestehenden Doppelbesteuerungsabkommen (DBA) von Liechtenstein.
Relevanz für Steuerpflichtige
Das Formular ist für natürliche und juristische Personen von Bedeutung, die Einkünfte aus Quellen im Ausland beziehen. Die ordnungsgemäße Einreichung ermöglicht es den Steuerpflichtigen, von den in DBA festgelegten ermäßigten Quellensteuersätzen zu profitieren. Das Versäumnis, das Formular rechtzeitig einzureichen, könnte zu einer höheren Steuerlast führen, die in einem solchen Fall nicht erstattet werden kann.
Wer ist für die Einreichung verantwortlich?
Die Verantwortung für die Einreichung des Formulars liegt in der Regel beim Steuerpflichtigen oder deren steuerlichem Vertreter. Die genauen Anforderungen können jedoch je nach spezifischer Situation variieren. Beispielsweise:
- Einzelpersonen, die im Ausland arbeiten oder Investitionen tätigen.
- Unternehmen, die in Liechtenstein ansässig sind und ausländische Einkünfte erzielen.
- Erben, die im Rahmen von Nachlassangelegenheiten steuerpflichtige Einkünfte erhalten.
Besonderheiten bei juristischen Personen
Juristische Personen müssen oft zusätzliche Nachweise erbringen, um ihre Ansprüche auf reduzierte Steuersätze zu legitimieren. Hierzu zählen unter anderem:
- Gesellschaftsverträge und Statuten, die die Struktur des Unternehmens darlegen.
- Bescheinigungen über die Ansässigkeit des Unternehmens.
Ausfüllung des Formulars: Schritt für Schritt
Die korrekte Ausfüllung des Formulars für Quellensteuersätze ist entscheidend für den Erfolg des Antrags. Hier sind die wichtigsten Schritte:
Persönliche Angaben
Zu Beginn des Formulars müssen Sie Ihre persönlichen Daten angeben, einschließlich:
- Name und Vorname oder Firmenname
- Adresse und Kontaktdaten
- Steuernummer oder andere Identifikationsnummer
Angaben zu den Einkünften
Im nächsten Abschnitt müssen Sie Ihre Einkünfte detailliert angeben. Hierbei sind die Quellen und Beträge klar zu benennen. Achten Sie darauf, alle relevanten Dokumente bereit zu halten, die Ihre Angaben belegen können.
Der zeitliche Rahmen: Fristen und Abläufe
Die rechtzeitige Einreichung ist entscheidend, um mögliche steuerliche Vorteile nicht zu verlieren. In Liechtenstein sind Fristen für die Einreichung des Formulars oft an bestimmte steuerliche Kalender gebunden. Eine rechtzeitige Einreichung vor dem Ende des Geschäftsjahres ist empfehlenswert, um die Quellensteuererhebung rechtzeitig zu beeinflussen.
Fristen für die Einreichung
Normalerweise sollten Anträge auf Quellensteuersätze bis zu einem definierten Stichtag eingereicht werden. Verspätungen können dazu führen, dass die beantragten Steuersätze nicht angewandt werden. In einigen Fällen kann es auch von Vorteil sein, Frühzeitige Anträge zu stellen, um mögliche Rückfragen der Steuerbehörden vorab zu klären.
Die Einreichung des Formulars: Wege und Möglichkeiten
Das Einreichen des Formulars erfolgt üblicherweise online über die zentrale Plattform von Liechtenstein, dies erleichtert den Prozess und sorgt für eine schnellere Bearbeitung. Alternativ kann das Formular auch per Post an das zuständige Amt gesendet werden.
Online Einreichung
Die Nutzung der digitalen Plattform hat mehrere Vorteile:
- Benutzerfreundliche Schnittstelle
- Schnelle Bestätigung des Eingangs Ihres Antrags
- Einfachere Nachverfolgung des Bearbeitungsstatus
Was tun bei Problemen: Fehler und Ablehnungen
Falls Ihr Antrag abgelehnt wird oder Fehler feststellt werden, sind Sie nicht schutzlos. Es gibt Verfahren zur Korrektur und zur Einlegung von Widersprüchen.
Fehlerbehebung
Wenn ein Fehler festgestellt wird, sollten Sie umgehend Kontakt mit den zuständigen Behörden aufnehmen. Hierzu ist es ratsam, alle relevanten Unterlagen bereit zu halten, um eine zügige Klärung zu ermöglichen.
Ablehnung des Antrags
Im Falle einer Ablehnung Ihres Antrags müssen Sie die genauen Gründe in Erfahrung bringen. Oftmals kann eine nachträgliche Einreichung von ergänzenden Dokumenten die Situation klären. Bei schwerwiegenden Problemen können rechtliche Schritte in Erwägung gezogen werden, um Ihre Ansprüche durchzusetzen.
Zusammenarbeit mit dem Amt für Justiz
Das Amt für Justiz ist die zentrale Anlaufstelle für rechtliche Fragen im Zusammenhang mit dem Formular für Quellensteuersätze. Hier können Sie Informationen zu den geltenden Gesetzen und Vorschriften erhalten und erhalten Unterstützung bei der Einreichung Ihres Antrags.
Ressourcen und Unterstützung
Der Kontakt mit den Behörden sollte nicht scheuen, falls Unsicherheiten bestehen. Die Mitarbeiter sind in der Regel gut geschult und bereit, Ihnen bei der Klärung spezifischer Fragen zu helfen. Es ist auch ratsam, sich über mögliche zukünftige Änderungen in den Steuergesetzen zu informieren, insbesondere im Hinblick auf internationale Vereinbarungen.
Fazit: Die Bedeutung des Formulars für die internationale Steuerplanung
Die rechtzeitige und korrekte Einreichung des Formulars für Quellensteuersätze ist ein entscheidender Schritt in der internationalen Steuerplanung. Sie ermöglicht es den Steuerpflichtigen, die Vorteile der Doppelbesteuerungsabkommen zu nutzen und gleichzeitig ihre steuerlichen Verpflichtungen zu erfüllen. Bei Unsicherheiten oder Fragen zur Einreichung ist es ratsam, sich frühzeitig mit den zuständigen Stellen in Verbindung zu setzen, um Probleme zu vermeiden und die Vorteile der bestehenden Abkommen voll auszuschöpfen.
Die Rolle der DBA im Quellensteuersystem Liechtensteins
Die Doppelbesteuerungsabkommen (DBA) spielen eine zentrale Rolle im Quellensteuersystem von Liechtenstein. Diese Abkommen haben zum Ziel, die doppelte Besteuerung von Einkünften, die zwischen den Vertragsstaaten fließen, zu verhindern. Liechtenstein hat mit mehreren Staaten DBA abgeschlossen, darunter auch mit Deutschland, Österreich und der Schweiz. Diese Abkommen regeln, wie Quellensteuern auf Dividenden, Zinsen und Lizenzgebühren erhoben werden dürfen und legen die maximalen Steuersätze fest, die die Quelle erhoben kann.
Ein Beispiel ist das DBA mit Deutschland, das eine Quellensteuer auf Dividenden auf maximal 15 % begrenzt. Dies bietet nicht nur einen Anreiz für Investoren, in Liechtenstein zu investieren, sondern schützt auch die Interessen der Steuerpflichtigen, indem es die Steuerlast verringert. Weiterhin sind in vielen DBA Regelungen enthalten, die den Austausch von Informationen zwischen den Steuerbehörden der beiden Länder erleichtern, um Steuerhinterziehung zu bekämpfen und Transparenz zu fördern.
Anpassungen der Quellensteuersätze: Gründe und Verfahren
Die Quellensteuersätze in Liechtenstein können aufgrund verschiedener Faktoren angepasst werden. Dazu gehören Änderungen im internationalen Steuerrecht, Anpassungen in den DBA sowie interne gesetzliche Änderungen. Solche Änderungen müssen jedoch durch offizielle Verfahren, die im Verwaltungsverfahrensgesetz geregelt sind, erfolgen. Dies bedeutet, dass Änderungen in der Gesetzgebung durch den Landtag beschlossen werden müssen und eine öffentliche Anhörung möglich ist, um die Meinungen der betroffenen Parteien zu berücksichtigen.
Ein wichtiger Aspekt bei der Anpassung der Quellensteuersätze ist die Berücksichtigung der wirtschaftlichen Rahmenbedingungen. Liechtenstein kann dazu gezwungen sein, seine Steuersätze anzupassen, um wettbewerbsfähig zu bleiben, insbesondere in Anbetracht der globalen Bemühungen um Steuertransparenz und -harmonisierung. Veränderungen, die durch internationale Standards wie die OECD-Initiative zur Bekämpfung der Gewinnverkürzung und -verlagerung (BEPS) angestoßen werden, können ebenfalls Einfluss auf die Quellensteuersätze haben.
Praktische Auswirkungen auf internationale Investoren
Die Quellensteuersätze in Liechtenstein haben erhebliche praktische Auswirkungen auf internationale Investoren. Viele Anleger, die in Liechtenstein investieren, müssen sich mit den Regelungen zu Quellensteuern auseinandersetzen, um ihre steuerlichen Verpflichtungen korrekt zu erfüllen. Oftmals ist es notwendig, entsprechende Anträge auf Steuererleichterungen oder -rückerstattungen zu stellen, die in den DBA festgelegt sind. Dies kann beispielsweise durch das Einreichen eines Formulars zur Beantragung der Steuervergünstigung erfolgen.
Ein weiteres wichtiges Thema sind die Fristen und Bedingungen, die für die Beantragung von Steuererleichterungen gelten. Investoren müssen die spezifischen Anforderungen der jeweiligen DBA beachten, um sicherzustellen, dass sie die Vorteile der niedrigeren Steuersätze tatsächlich erhalten. Zudem müssen sie sich über eventuelle Änderungen in den Regeln und Verfahren auf dem Laufenden halten, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden.
Zusammengefasst ist die Berücksichtigung der Quellensteuersätze und der DBA von zentraler Bedeutung für die Steuerplanung von internationalen Investoren in Liechtenstein. Ein tiefes Verständnis dieser Aspekte ist unerlässlich, um die steuerlichen Auswirkungen der Investitionen zu minimieren und die rechtlichen Anforderungen zu erfüllen.