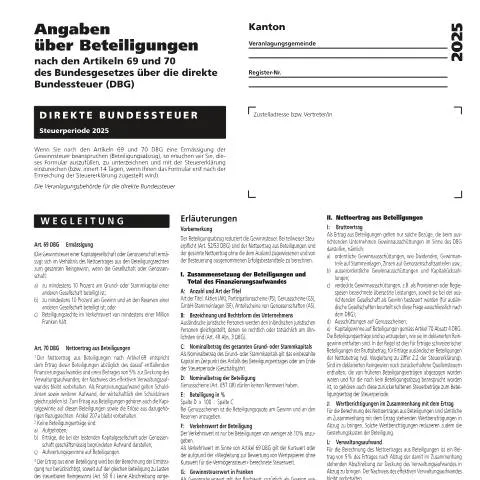
Einführung in das Formular 19 der Eidgenössischen Steuerverwaltung (ESTV)
Das Formular 19, veröffentlicht von der Eidgenössischen Steuerverwaltung (ESTV), dient der Erfassung von Angaben über Beteiligungen im Rahmen der direkten Bundessteuer. Es ist insbesondere relevant für Unternehmen und Steuerpflichtige, die Beteiligungserträge nach den Artikeln 69, 70 und 207a des Bundesgesetzes über die direkte Bundessteuer (DBG) deklarieren möchten. Das Ausfüllen dieses Formulars ist notwendig, um von einer möglichen Beteiligungsabzugsermässigung zu profitieren, welche die Steuerbelastung auf Gewinn reduziert.
Zweck und Zielgruppe des Formulars
Das Formular 19 richtet sich an Steuerpflichtige, die Beteiligungen an in- oder ausländischen Unternehmen halten und diese in ihrer Steuererklärung angeben möchten. Ziel ist die korrekte Erfassung der Beteiligungserträge sowie der dazugehörigen Wertberichtigungen, Verwaltungs- und Finanzierungskosten. Damit soll die steuerliche Behandlung der Beteiligungserträge transparent und nachvollziehbar gestaltet werden, um eine gerechte Steuerveranlagung sicherzustellen.
Voraussetzungen und Vorbereitung vor dem Ausfüllen
Vor dem Ausfüllen des Formulars sollten Steuerpflichtige ihre Unterlagen sorgfältig zusammentragen. Dazu gehören:
- Jahresabschlüsse und Gewinnrechnungen der Beteiligungsgesellschaften
- Belege über Dividenden, Zinsen und andere Beteiligungserträge
- Nachweise über Wertberichtigungen, Abschreibungen sowie Verwaltungs- und Finanzierungskosten
- Angaben zu Nominalbeträgen, Verkehrswerten und Beteiligungsquoten
Es ist wichtig, die jeweiligen Beträge entsprechend den im Formular genannten Definitionen und Anweisungen korrekt zu erfassen, um eine reibungslose Bearbeitung durch die Steuerbehörden zu gewährleisten.
Ausfüllprozess und elektronische Einreichung
Das Formular 19 kann entweder in Papierform oder digital eingereicht werden. Für die elektronische Übermittlung steht die Plattform EasyGov.swiss zur Verfügung, welche die Datenübertragung vereinfacht und beschleunigt. Bei der digitalen Einreichung ist darauf zu achten, alle erforderlichen Felder vollständig und korrekt auszufüllen, um Verzögerungen im Bearbeitungsprozess zu vermeiden.
Das ausgefüllte Formular ist zusammen mit der Steuererklärung innerhalb der gesetzlichen Frist bei der zuständigen Veranlagungsbehörde einzureichen. Bei Unsicherheiten oder Fragen kann die ESTV auf ihrer Website oder bei den kantonalen Steuerverwaltungen kontaktiert werden.
Inhaltliche Angaben im Formular 19
Nettoertrag aus Beteiligungen
Der Nettoertrag umfasst nur diejenigen Bezüge, die beim ausrichtenden Unternehmen als Gewinnausschüttungen im Sinne des DBG gelten. Dazu zählen:
- Ordentliche Dividenden und Gewinnanteile
- Außerordentliche Gewinnausschüttungen und Kapitalrückzahlungen
- Verdeckte Gewinnausschüttungen, beispielsweise Provisionen oder Regiespesen, sofern sie steuerlich als Gewinn gelten
- Ausschüttungen auf Genussscheinen
- Kapitalgewinne gemäß Artikel 70 Absatz 4 DBG
Wertberichtigungen und Verwaltungsaufwand
Zur Bestimmung des Nettoertrags sind sämtliche wertmindernde Wertberichtigungen im Zusammenhang mit den Beteiligungen abzuziehen. Zudem ist ein pauschaler Abzug von 5 % des Ertrags nach Abschreibungen für Verwaltungsaufwand vorgesehen, wobei der Nachweis des effektiven Verwaltungsaufwands vorbehalten bleibt.
Finanzierungsaufwand und Gewinnberechnung
Der auf die Beteiligung entfallende Finanzierungsaufwand wird anhand des Verhältnisses des Gewinnsteuerwertes der Beteiligung zum Gesamtwert der Aktiven berechnet. Verluste aus Beteiligungen (z. B. durch Finanzierungsaufwandüberhänge) sind im Formular gesondert zu deklarieren.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Berechnung der Steuerermässigung
Das Formular ermöglicht die Angabe der prozentualen Ermässigung der Gewinnsteuer, welche bei Beteiligungsabzügen beansprucht werden kann. Hierfür ist der steuerbare Reingewinn in der Steuererklärung anzugeben. Die Ermässigung wird auf drei Dezimalstellen berechnet und in der Steuererklärung übertragen.
Wichtige Hinweise zum Ausfüllen
Beim Ausfüllen des Formulars ist auf die korrekte Angabe der Beteiligungsarten, -bezeichnungen, Nominalbeträge sowie Verkehrswerte zu achten. Für ausländische Gesellschaften gelten besondere Gleichstellungsregeln, und die Angaben müssen entsprechend angepasst werden. Zudem ist die Einhaltung der Fristen für die Einreichung essenziell, um eine reibungslose Veranlagung zu gewährleisten.
Fazit
Das Formular 19 stellt ein zentrales Instrument für Steuerpflichtige dar, die Beteiligungserträge im Rahmen der direkten Bundessteuer korrekt deklarieren möchten. Durch sorgfältige Vorbereitung und präzises Ausfüllen kann der Beteiligungsabzug optimal genutzt werden, was zu einer Reduktion der Steuerbelastung führt. Bei Unsicherheiten empfiehlt es sich, die offiziellen Hinweise der ESTV sowie die Unterstützung durch die kantonalen Steuerverwaltungen in Anspruch zu nehmen.