Verwendung des Arrestbefehls im Rahmen der direkten Bundessteuer
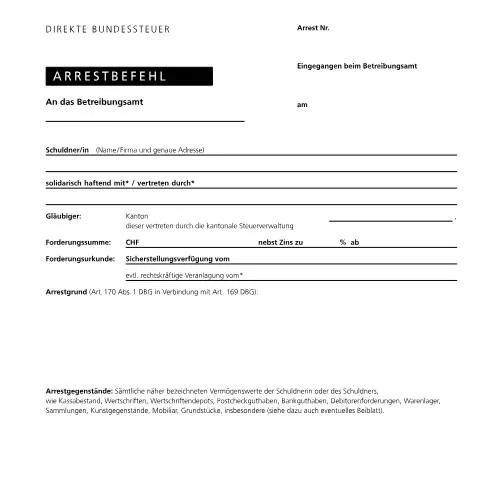
Der Arrestbefehl ist ein zentrales Instrument im Rahmen der Durchsetzung von Forderungen im Zusammenhang mit der direkten Bundessteuer. Er dient dazu, Vermögenswerte eines Schuldners zu sichern, um eine offene Steuerforderung zu decken. Das vorliegende Formular 32, veröffentlicht durch die Eidgenössische Steuerverwaltung (ESTV), stellt die offizielle Urkunde dar, mit der ein solcher Arrest vollzogen wird. Es richtet sich an das zuständige Betreibungsamt und enthält alle relevanten Angaben, um die Beschlagnahme der Vermögenswerte rechtskräftig zu machen.
Situationen, in denen der Arrestbefehl angewendet wird
Der Arrest nach Artikel 170 Absatz 1 des Bundesgesetzes vom 14. Dezember 1990 über die direkte Bundessteuer (DBG) kommt zum Einsatz, wenn eine Steuerforderung unbezahlbar bleibt oder wenn die Gefahr besteht, dass Vermögenswerte des Schuldners veräußert oder verschoben werden könnten, um die Durchsetzung der Steuerforderung zu erschweren. Das Formular wird insbesondere dann verwendet, wenn eine Sicherstellungsverfügung vorliegt, die eine Vollstreckung der Steuerschuld ermöglicht. Es ist notwendig, wenn die Steuerverwaltung Vermögenswerte beschlagnahmen möchte, um die Forderung zu sichern, und bildet die Grundlage für die rechtliche Vollziehung durch das Betreibungsamt.
Inhalte und Angaben im Arrestformular
Das Formular enthält verschiedene wichtige Felder, die präzise ausgefüllt werden müssen:
- Arrestnummer: Eindeutige Referenznummer des Arrestbefehls.
- Datum des Eingangs beim Betreibungsamt: Zeitpunkt, an dem die Beschlagnahme eingeleitet wurde.
- Schuldner/in: Name, Firma und exakte Adresse des Betroffenen.
- Gläubiger: In diesem Fall die kantonale Steuerverwaltung, vertreten durch das zuständige Betreibungsamt.
- Forderungssumme: Der Betrag in Schweizer Franken, der durch den Arrest gesichert werden soll, inklusive Zinsen und Kosten.
- Forderungsurkunde: Beleg oder Verweis auf die zugrunde liegende Veranlagung oder Sicherstellungsverfügung.
- Arrestgrund: Rechtliche Grundlage, insbesondere Art. 170 Abs. 1 DBG in Verbindung mit Art. 169 DBG.
- Arrestgegenstände: Auflistung aller Vermögenswerte, die beschlagnahmt werden, wie Bankguthaben, Wertschriften, Debitorenforderungen, Warenlager, Kunstgegenstände, Immobilien etc.
Verfahren und rechtliche Rahmenbedingungen
Der Arrestbefehl wird durch das Betreibungsamt vollzogen, das die Vermögenswerte im Rahmen der gesetzlichen Vorgaben beschlagnahmt. Dabei gilt die Regel, dass nur die Gegenstände arrestiert werden dürfen, die zur Deckung der Forderung notwendig sind. Das Formular weist darauf hin, dass die Beschlagnahme nur auf die im Arrestbefehl genannten Gegenstände beschränkt ist und keine mehr umfasst, als für die Befriedigung der Forderung erforderlich ist.
Der Arrest kann nur dann aufgehoben werden, wenn die Forderung beglichen wird oder andere gesetzliche Voraussetzungen eintreten, beispielsweise der Rückzug der Betreibung oder die endgültige Abweisung der Klage. Zudem ist der Schuldner über die Beschlagnahme zu informieren, und es besteht die Möglichkeit, gegen den Arrestvollzug Beschwerde einzureichen, insbesondere bei unrechtmäßiger Beschlagnahme unpfändbarer Vermögenswerte.
Rechte und Pflichten der Beteiligten
Der Gläubiger, in diesem Fall die kantonale Steuerverwaltung, ist verpflichtet, die Vermögenswerte nur im Rahmen der gesetzlichen Vorgaben zu beschlagnahmen und die Kosten der Vollziehung zu tragen. Der Schuldner wird durch das Formular über die Beschlagnahme informiert und kann innerhalb der Frist von zehn Tagen nach Erhalt der Arresturkunde eine Beschwerde bei der Aufsichtsbehörde für Schuldbetreibungs- und Konkursverfahren einreichen, falls er die Beschlagnahme für unrechtmäßig hält.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Fazit
Das Formular 32 für den Arrestbefehl im Zusammenhang mit der direkten Bundessteuer ist ein wesentlicher Bestandteil des Vollstreckungsverfahrens. Es gewährleistet die rechtssichere Beschlagnahme von Vermögenswerten zur Sicherung einer Steuerforderung. Für die beteiligten Behörden sowie für die betroffenen Schuldner ist es wichtig, die darin enthaltenen Angaben korrekt und vollständig auszufüllen, um eine reibungslose Abwicklung sicherzustellen und rechtliche Streitigkeiten zu vermeiden.