Einleitung und Zweck des Formulars 28
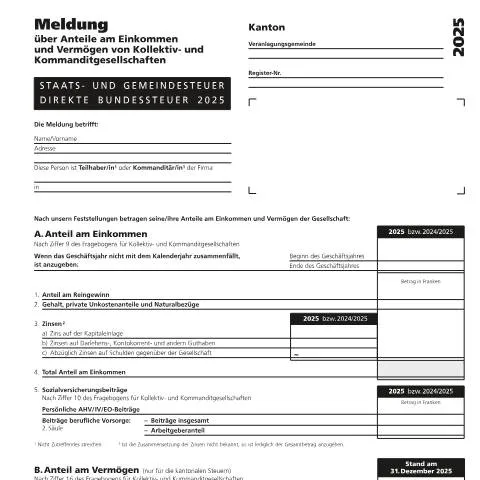
Das Formular 28 - Meldung über Anteile am Einkommen und Vermögen von Kollektiv- und Kommanditgesellschaften ist ein offizielles Dokument der Eidgenössischen Steuerverwaltung (ESTV), das im Rahmen der direkten Bundessteuer für das Steuerjahr 2025 verwendet wird. Es dient dazu, die Einkommens- und Vermögensanteile von Teilhabern und Kommanditären an solchen Gesellschaften zu erfassen und zu melden. Ziel ist die korrekte Besteuerung der jeweiligen Anteilseigner anhand ihrer tatsächlichen Beteiligung.
Wer ist zur Meldung verpflichtet?
Die Meldepflicht betrifft natürliche Personen, die im Jahr 2025 oder im Steuerjahr 2024/2025 an einer Kollektiv- oder Kommanditgesellschaft beteiligt sind. Dabei ist zu unterscheiden, ob die Person Teilhaber/in oder Kommanditär/in ist. Die Meldung ist notwendig, wenn die Anteile am Einkommen oder Vermögen bestimmte Schwellenwerte überschreiten oder wenn die Gesellschaft steuerlich relevant ist.
Aufbau und Inhalt des Formulars
1. Angaben zur Person und Gesellschaft
Im oberen Bereich des Formulars sind die persönlichen Daten des Meldepflichtigen sowie die Angaben zur betreffenden Gesellschaft zu machen. Hierzu gehören Name, Vorname, Adresse sowie die Bezeichnung der Firma und der Ort der Gesellschaft. Zusätzlich ist die Register-Nummer der Gesellschaft anzugeben.
2. Meldezeitraum
Der Zeitraum, für den die Angaben gemacht werden, ist im Formular klar definiert. Für das Steuerjahr 2025 ist das entsprechende Geschäftsjahr sowie das Ende desselben anzugeben, falls das Geschäftsjahr nicht mit dem Kalenderjahr übereinstimmt.
Details zur Meldung der Einkommensanteile
Das Formular erfasst die Anteile am Einkommen, die sich aus verschiedenen Komponenten zusammensetzen:
- Reingewinnanteil: Der Anteil am Reingewinn der Gesellschaft, der auf die Person entfällt.
- Gehälter und Naturalbezüge: Persönliche Einkünfte in Form von Gehältern, Unkostenanteilen oder Naturalbezügen.
- Zinsen: Zinsen auf Kapitaleinlagen, Darlehen oder Kontokorrentguthaben sowie Abzüge bei Schulden gegenüber der Gesellschaft.
Zur Erfassung der Zinsen ist eine detaillierte Aufstellung notwendig, wobei bei unbekannter Zusammensetzung die Angabe des Gesamtbetrags ausreichend ist.
3. Berechnung des Anteils am Einkommen
Der Anteil am Einkommen wird durch die Addition der genannten Komponenten ermittelt. Das Ergebnis wird im entsprechenden Feld eingetragen. Zusätzlich sind die Sozialversicherungsbeiträge, insbesondere die persönlichen Beiträge an AHV/IV/EO sowie die Beiträge zur beruflichen Vorsorge (2. Säule), anzugeben.
Angaben zum Vermögen (nur für kantonale Steuern)
Der Abschnitt zum Vermögen ist nur für die kantonalen Steuerbehörden relevant. Hier werden die Vermögensanteile des Teilhabers an der Gesellschaft dokumentiert:
- Kapitaleinlage: Die eingebrachte Kapitaleinlage in die Gesellschaft.
- Anteil an Reserven: Offene und stille Reserven, die der Person gehören.
- Guthaben bei der Gesellschaft: Kontokorrentguthaben, Darlehensforderungen oder sonstige Forderungen gegenüber der Gesellschaft.
- Schulden gegenüber der Gesellschaft: Abzug der Schulden, um den Nettoanteil am Vermögen zu ermitteln.
Der Gesamtanteil am Vermögen wird am Bilanzstichtag, dem 31. Dezember 2025, berechnet und eingetragen.
Verfahren und Fristen
Das ausgefüllte Formular ist fristgerecht bei der zuständigen kantonalen Steuerverwaltung einzureichen. Die Einreichung kann in der Regel elektronisch über die Plattform EasyGov.swiss oder AGOV erfolgen, sofern die entsprechende digitale Einreichung angeboten wird. Die Frist richtet sich nach den kantonalen Vorgaben und sollte unbedingt eingehalten werden, um Verzugszinsen oder Sanktionen zu vermeiden.
Unterschrift und Bestätigung
Am Ende des Formulars ist der Meldepflichtige zu unterschreiben oder zu stempeln, um die Richtigkeit der Angaben zu bestätigen. Bei behördlicher Einreichung erfolgt die Unterschrift durch die zuständige Behörde, die das Dokument verifiziert.
Fazit
Das Formular 28 ist ein zentrales Instrument für die transparente Meldung der Einkommens- und Vermögensanteile an Kollektiv- und Kommanditgesellschaften. Es gewährleistet eine korrekte steuerliche Erfassung der Beteiligten und trägt zur Einhaltung der steuerlichen Pflichten bei. Eine sorgfältige und fristgerechte Ausfüllung ist unerlässlich, um mögliche steuerliche Konsequenzen zu vermeiden und die Steuerpflicht ordnungsgemäß zu erfüllen.