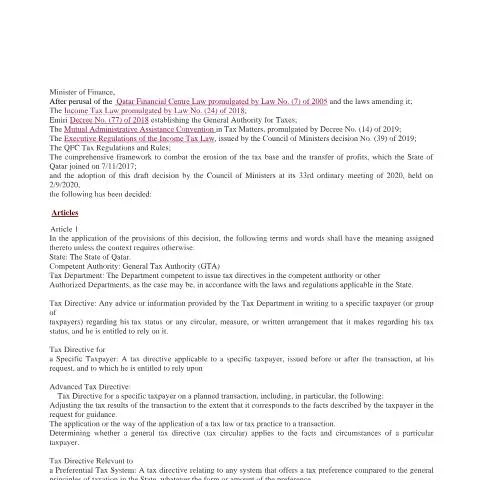
يُعد قرار وزير المالية رقم 17 لسنة 2020 من الوثائق التنظيمية المهمة التي تُنظم الإجراءات المتعلقة بالتوجيهات الضريبية في دولة قطر، ويهدف إلى توحيد وتوضيح آليات إصدار وتطبيق التوجيهات الضريبية، بما يعزز الشفافية والكفاءة في إدارة الضرائب. يأتي هذا القرار في سياق الجهود المستمرة لتحسين بيئة الأعمال وتعزيز الالتزام الضريبي، ويُعد جزءًا من الإطار التشريعي والتنظيمي الذي أُنشئ بموجب قوانين الضرائب والأنظمة ذات الصلة.
استندت وزارة المالية في إعداد هذا القرار إلى عدة قوانين وتشريعات، منها قانون الضرائب على الدخل رقم (24) لسنة 2018، ومرسوم أمير رقم (77) لسنة 2018 بشأن إنشاء الهيئة العامة للضرائب، بالإضافة إلى الاتفاقية الإدارية الدولية للمساعدة في المسائل الضريبية، وغيرها من التشريعات ذات الصلة. ويهدف القرار إلى تنظيم إصدار التوجيهات الضريبية بشكل واضح وموحد، بحيث تكون ملزمة وموثوقة للمكلفين، وتوفر لهم إطارًا قانونيًا يمكن الاعتماد عليه في فهم والتعامل مع الالتزامات الضريبية.
- السلطة المختصة: الهيئة العامة للضرائب، التي تتولى إصدار التوجيهات الضريبية والإشراف على تطبيقها.
- التوجيه الضريبي: هو أي نص مكتوب صادر عن الإدارة الضريبية يُقدم نصائح أو معلومات للمكلفين بشأن وضعهم الضريبي، ويُعد مرجعًا يمكن الاعتماد عليه.
- التوجيه الضريبي الخاص بمكلف معين: توجيه يُصدر لمكلف محدد قبل أو بعد إجراء معين، ويُعتمد عليه في تطبيق الالتزامات الضريبية ذات الصلة.
- التوجيه الضريبي المسبق: توجيه يُصدر لمكلف بشأن صفقة مخططة، ويشمل تعديل نتائج المعاملة أو تحديد كيفية تطبيق القانون الضريبي عليها.
حدد القرار عدة أنواع من التوجيهات، منها:
- التوجيهات المتعلقة بالنظام الضريبي التفضيلي: التي تتناول الأنظمة التي تقدم مزايا ضريبية مقارنة بالمبادئ العامة للضرائب في الدولة.
- تسعير النقل: العمليات التي تحدد أسعار نقل الأصول أو الخدمات بين كيانات مرتبطة، وفقًا لمعايير محددة لضمان الامتثال الضريبي.
- التنظيمات المسبقة لتسعير النقل: الترتيبات التي تُحدد قبل إجراء المعاملات بين الأطراف المرتبطة، لضمان التوافق مع قواعد الضرائب الدولية والمحلية.
يُعطي القرار أهمية كبيرة لمبدأ الاعتماد على التوجيهات الضريبية كمراجع قانونية، حيث يُمكن للمكلفين الاعتماد على التوجيهات الصادرة عن الإدارة الضريبية، سواء كانت خاصة بمكلف معين أو عامة، في تفسير وتطبيق الالتزامات الضريبية. كما يُحدد القرار آليات إصدار التوجيهات، ويؤكد على ضرورة أن تكون مكتوبة وموثوقة، وأن تتوافق مع التشريعات القائمة.
كما يُشدد القرار على أن التوجيهات تُصدر بناءً على طلب المكلف، أو بشكل تلقائي من قبل الإدارة، وتُستخدم كأداة لتوضيح الممارسات الضريبية وتسهيل الالتزام من قبل المكلفين، مما يعزز من مناخ الثقة بين الإدارة والملتزمين.
يُعد قرار وزير المالية رقم 17 لسنة 2020 من الأدوات الأساسية التي تساعد الشركات والمستثمرين على فهم الالتزامات الضريبية بشكل واضح، وتوفير إطار قانوني موثوق للتعامل مع المسائل الضريبية المختلفة. كما يُسهم في تقليل النزاعات الضريبية وتحسين مستوى الشفافية، خاصة في ظل تزايد التبادلات التجارية العابرة للحدود، حيث تُعد التوجيهات الضريبية أدوات حيوية لضمان الالتزام وتفادي المنازعات.
وفي النهاية، يعكس هذا القرار التزام دولة قطر بتطوير نظام ضريبي حديث وشفاف، يتماشى مع المعايير الدولية، ويُعزز من مكانة الدولة كمركز مالي وتجاري جاذب للاستثمار.