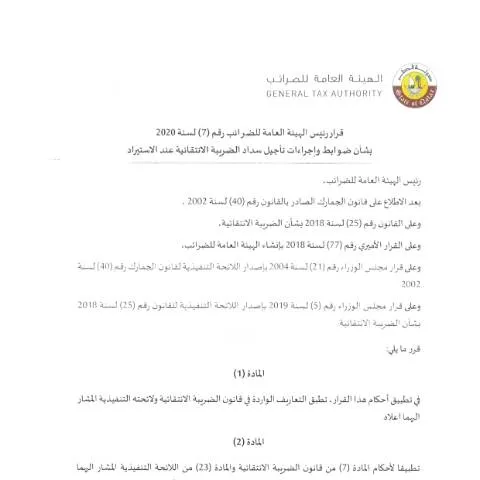
مقدمة حول قرار رقم (7) لسنة 2020 الصادر عن الهيئة العامة للضرائب في قطر
يُعد قرار رقم (7) لسنة 2020 من القرارات الهامة التي أصدرتها الهيئة العامة للضرائب في دولة قطر، بهدف تنظيم وتوضيح الإجراءات المتعلقة بتقديم طلبات تأجيل سداد الضريبة الانتقائية. يأتي هذا القرار في إطار سعي الهيئة إلى تعزيز الشفافية والكفاءة في إدارة الضرائب، وتوفير إطار قانوني واضح للمكلفين بالضرائب فيما يخص حالات التأجيل والإعفاءات.
نطاق تطبيق القرار والإطار القانوني المرتبط به
يُطبق هذا القرار على جميع المكلفين الذين يطلبون تأجيل سداد الضريبة الانتقائية، وفقًا لأحكام قانون الضريبة الانتقائية رقم (25) لسنة 2018، واللوائح التنفيذية ذات الصلة. ويهدف القرار إلى تنظيم الإجراءات التي يجب اتباعها من قبل المكلفين، وتحديد الشروط والمتطلبات اللازمة لتقديم طلبات التأجيل، بالإضافة إلى تحديد المدة الزمنية التي يمكن أن يستمر فيها التأجيل.
ويأتي إصدار هذا القرار استنادًا إلى صلاحيات الهيئة العامة للضرائب، وفقًا للمادة (77) من قانون الضريبة الانتقائية، وبما يتوافق مع القوانين واللوائح المعمول بها في الدولة، ويهدف إلى تنظيم عملية تأجيل السداد بشكل منظم وشفاف.
الأحكام الأساسية والإجراءات المتعلقة بالتأجيل
شروط تقديم طلب التأجيل
- يجب أن يكون الطلب مرفقًا بالمستندات اللازمة التي تثبت الحالة التي تبرر طلب التأجيل، ويشترط أن يكون الطلب موجهًا قبل تاريخ استحقاق الضريبة، وأن يكون الطلب مكتملًا من حيث البيانات والمستندات.
- يجب أن يتضمن الطلب تحديد المدة التي يطلب فيها التأجيل، مع توضيح الأسباب المبررة لذلك، وأن يكون الطلب مرفقًا بالمستندات التي تؤكد الحالة المالية أو القانونية التي أدت إلى الحاجة للتأجيل.
مدة التأجيل والإجراءات اللاحقة
- تُمنح مدة لا تتجاوز 15 يومًا من تاريخ تقديم الطلب، ويجب أن يتضمن الطلب تحديد المدة المطلوبة للتأجيل، مع الالتزام بالمدة التي تحددها الهيئة، والتي لا تتجاوز 3 أشهر.
- تقوم الهيئة بمراجعة الطلب والتأكد من استيفائه للشروط، وإذا توافرت الشروط، يتم إصدار قرار بالموافقة على التأجيل، مع تحديد المدة والشروط الخاصة بذلك.
- وفي حالة عدم استيفاء الشروط، يتم رفض الطلب مع بيان الأسباب، ويحق للمكلف تقديم طلب جديد بعد استيفاء الشروط المطلوبة.
الآثار المترتبة على قبول أو رفض طلب التأجيل
في حال قبول الطلب، يتم تأجيل سداد الضريبة لمدة محددة وفقًا للمدة التي تم الاتفاق عليها، ويُشترط على المكلف الالتزام بسداد المبالغ المؤجلة خلال المدة المحددة، مع إمكانية طلب تمديد آخر وفقًا للإجراءات المنصوص عليها في القرار.
أما في حال رفض الطلب، فله الحق في الاعتراض خلال مدة لا تتجاوز 15 يومًا من تاريخ الإبلاغ بالرفض، ويجب أن يكون الاعتراض مرفقًا بالأسباب والأدلة التي تدعم الطلب.
الالتزامات والإجراءات بعد انتهاء مدة التأجيل
عند انتهاء مدة التأجيل، يتوجب على المكلف سداد المبالغ المستحقة كاملة، مع فرض غرامات أو فوائد في حال تأخر السداد، وذلك وفقًا للقوانين المعمول بها في الدولة. كما يُشدد القرار على ضرورة الالتزام بالإجراءات القانونية والتنظيمية المتعلقة بالسداد، وتقديم المستندات المطلوبة عند الحاجة.
خلاصة وتوجيهات للمكلفين
يُعد قرار رقم (7) لسنة 2020 بمثابة إطار تنظيمي واضح يهدف إلى تسهيل عملية تأجيل سداد الضريبة الانتقائية، مع ضمان الالتزام بالشروط والإجراءات القانونية. ويُشدد على أهمية تقديم الطلبات قبل استحقاق الضريبة، وتوثيق الحالة بشكل دقيق، والتقيد بالمدد المحددة لضمان استمرارية العمل وفقًا للأنظمة المعمول بها في دولة قطر.