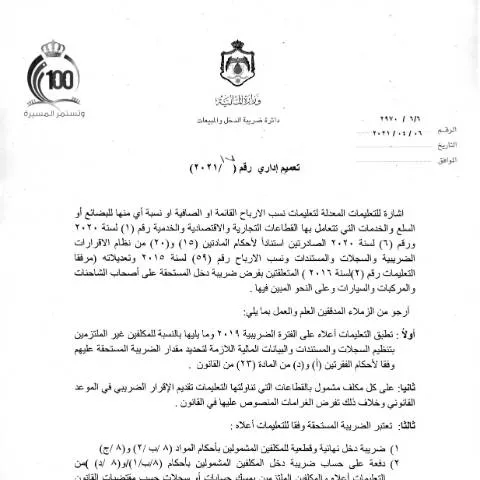
تُعدّ التعاميم الصادرة عن دائرة ضريبة الدخل والمبيعات من أهم الوثائق التي توضح الإجراءات والتعليمات الضرورية للمكلفين من الأفراد والمؤسسات، خاصةً فيما يتعلق بالالتزامات الضريبية خلال العام المالي. وفي هذا السياق، يأتي التعميم رقم 17 لعام 2021 ليقدم توجيهات مهمة تتعلق بكيفية التعامل مع الضرائب المستحقة على الأنشطة التجارية والصناعية والخدمية، ويحدد الإجراءات التي يجب على المكلفين اتباعها لضمان الالتزام القانوني والمالي.
الهدف من التعميم وأهميته للمكلفين
يهدف هذا التعميم إلى توحيد الإجراءات والتوجيهات الخاصة بتقديم الإقرارات الضريبية، والتأكد من صحة ودقة البيانات المقدمة، بالإضافة إلى تحديد المهل الزمنية التي يجب الالتزام بها. كما يُوضح التعميم آليات حساب الضرائب المستحقة، ويشدد على ضرورة تقديم الإقرارات بشكل منتظم ودون تأخير، حفاظًا على حقوق الدولة من جهة، وتسهيل عمليات المراجعة والتدقيق من جهة أخرى.
المعنيون بالتعليمات والإجراءات الواردة في التعميم
- المؤسسات والشركات العاملة في القطاعات التجارية والصناعية والخدمية، سواء كانت مسجلة أو غير مسجلة لدى دائرة ضريبة الدخل والمبيعات.
- الأفراد الممارسون لنشاط تجاري أو صناعي، سواء بشكل مستقل أو من خلال مؤسسات صغيرة ومتوسطة.
- المكلفون الذين لديهم التزامات ضريبية متراكمة من سنوات سابقة، ويجب عليهم تحديث بياناتهم والتقيد بالمواعيد المحددة لتقديم الإقرارات.
المبادئ الأساسية والإرشادات الواردة في التعميم
1. الالتزام بتقديم الإقرارات الضريبية
يُشدد التعميم على ضرورة تقديم الإقرارات الضريبية السنوية بشكل دقيق وفي المواعيد المحددة، حيث يتم تحديد المبالغ المستحقة وفقًا للبيانات المقدمة، ويُطلب من المكلفين الالتزام بدفع الضرائب المستحقة قبل انتهاء المهل القانونية.
2. تحديد المبالغ المستحقة والتسويات
يُوضح التعميم أن حساب الضرائب يجب أن يتم استنادًا إلى البيانات المالية الدقيقة، مع ضرورة الالتزام بالتصنيفات المقررة من قبل دائرة ضريبة الدخل والمبيعات. كما يُنبه إلى أهمية التسوية بين المبالغ المدفوعة والمستحقة، وتقديم المستندات اللازمة في حال وجود أي اعتراض أو تعديل على البيانات المقدمة.
3. إجراءات التقديم والتوثيق
يُشترط على المكلفين استخدام الوسائل الإلكترونية لتقديم الإقرارات، سواء عبر منصة دائرة ضريبة الدخل والمبيعات أو من خلال تطبيق سند الإلكتروني، وذلك لضمان سرعة ودقة العمليات. كما يُنصح بعدم الاعتماد على الطرق التقليدية التي قد تؤدي إلى تأخير أو أخطاء في التوثيق.
الالتزامات القانونية والتبعات في حال عدم الالتزام
يُشير التعميم إلى أن عدم الالتزام بتقديم الإقرارات في المواعيد المحددة يعرض المخالفين للغرامات المالية، بالإضافة إلى فرض غرامات تأخير أو إجراءات قانونية أخرى حسب ما تنص عليه القوانين المعمول بها. لذلك، يُنصح المكلفون بمراجعة بياناتهم بشكل دوري، والتأكد من صحتها، وتقديم الإقرارات في الوقت المحدد لتجنب أي تبعات قانونية أو مالية.
ملاحظات هامة وخاتمة
تؤكد دائرة ضريبة الدخل والمبيعات على أهمية التعاون مع المكلفين، وتوفير كافة المعلومات والإرشادات اللازمة لضمان الالتزام بالقوانين، وتسهيل عملية الالتزام الضريبي. كما أن التعميم يوضح أن أي استفسارات أو طلبات توضيح يمكن توجيهها إلى إدارة الضرائب عبر الوسائل الرسمية، لضمان تطبيق التعليمات بشكل صحيح وفعال.
وفي الختام، يُعدّ هذا التعميم مرجعًا هامًا للمكلفين لضمان الالتزام بالإجراءات الضريبية، وتفادي العقوبات، وتعزيز الشفافية في التعاملات المالية، بما يساهم في تحسين بيئة الأعمال والاستثمار في الأردن.