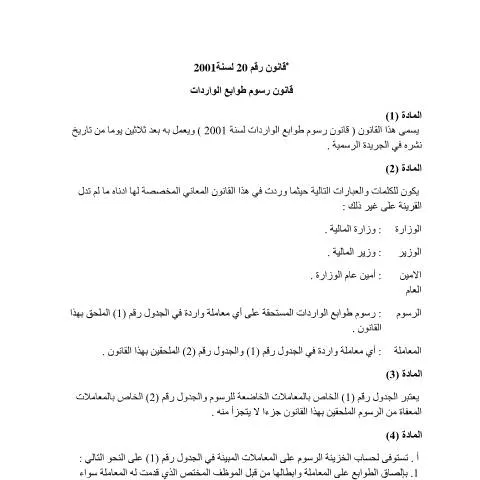
مقدمة حول قانون رسوم طوابع الواردات لسنة 2001
يُعتبر قانون رسوم طوابع الواردات لسنة 2001 من التشريعات الأساسية التي تنظم عملية تحصيل الرسوم على الواردات في المملكة الأردنية الهاشمية. يهدف هذا القانون إلى تنظيم وتحديد الأطر القانونية لفرض رسوم الطوابع على مختلف العمليات التجارية والمالية المتعلقة بالواردات، بما يضمن تحقيق العدالة الضريبية وتسهيل عمليات التحصيل المالي للدولة.
الهدف والنطاق القانوني
يُحدد القانون إطار العمل الذي يخضع له فرض رسوم الطوابع على الواردات، ويشمل ذلك تحديد أنواع العمليات التي تستوجب أداء الرسوم، وكذلك تحديد الجهات المختصة بتنفيذ وتطبيق هذا القانون. ويُعد هذا التشريع جزءًا من جهود الحكومة لتنظيم النظام المالي والجمركي، ويعمل على تنظيم العلاقة بين الجهات المختصة والمستفيدين من هذه الرسوم.
الفئات المعنية بتطبيق القانون
يشمل تطبيق قانون رسوم طوابع الواردات جميع الأشخاص الطبيعيين والمعنويين الذين يشاركون في عمليات استيراد البضائع والخدمات ذات الصلة. كما أن الجهات المختصة، مثل الدائرة الجمركية ووزارة المالية، مسؤولة عن تنفيذ أحكام القانون، وضمان تطبيقه بشكل فعال ومنتظم.
المواد الأساسية في القانون
المادة (1): التعريف والنطاق
تُعرّف المادة (1) القانون بأنه قانون رسوم طوابع الواردات، وتحدد المادة أن القانون يهدف إلى تنظيم فرض الرسوم على الواردات، ويشمل ذلك العمليات التجارية ذات الصلة، ويُحدد أن القانون يُطبق على جميع العمليات التي تتعلق بالواردات داخل المملكة.
المادة (2): تحديد أنواع الطوابع والرسوم
تُحدد المادة أنواع الطوابع التي تُستخدم في عمليات الواردات، والرسوم التي يجب دفعها مقابل كل نوع من العمليات، بالإضافة إلى تحديد الجهات المختصة بتحصيل هذه الرسوم. كما تذكر المادة أن الرسوم تتعلق بمبالغ معينة، يتم تحديدها وفقًا لنظام يضعه الوزير المختص.
المادة (3): الالتزامات والإجراءات
تُوضح المادة الالتزامات التي تقع على عاتق المستوردين والجهات المختصة، بما في ذلك ضرورة أداء الرسوم قبل إتمام عمليات الاستيراد، بالإضافة إلى الإجراءات التي تتبع في حال عدم دفع الرسوم أو مخالفة الأحكام المنصوص عليها في القانون.
التنفيذ والتطبيق
تُشدد المادة (4) على ضرورة تطبيق القانون بشكل صارم، وتوفير الوسائل اللازمة لضمان تحصيل الرسوم، بما في ذلك استخدام الوسائل الإلكترونية، وتسهيل عمليات الدفع عبر أنظمة الدفع الإلكتروني المعتمدة، مثل نظام الدفع الإلكتروني الحكومي.
كما تُحدد المادة (5) الإجراءات التي تتبع في حال وجود مخالفات، وتفرض غرامات على المخالفين، وتوضح أن أي عملية استيراد لا تتوافق مع أحكام القانون تعتبر مخالفة، ويُعاقب عليها وفقًا للإجراءات القانونية المنصوص عليها.
الجهات المختصة والإشراف القانوني
تُعطى المادة (6) للجهات المختصة، مثل دائرة الجمارك ووزارة المالية، صلاحيات واسعة لضبط وتنفيذ القانون، بما في ذلك إمكانية التفتيش على العمليات التجارية، والتحقق من دفع الرسوم، واتخاذ الإجراءات القانونية اللازمة بحق المخالفين.
كما يُشدد القانون على أهمية التعاون بين الجهات المختلفة لضمان تطبيق القانون بشكل فعال، ويؤكد على ضرورة تحديث الأنظمة الإلكترونية المستخدمة في عمليات التحصيل والتوثيق.
التعديلات والعقوبات
تنص المادة (7) على إمكانية تعديل بعض مواد القانون وفقًا للتطورات الاقتصادية والجمركية، مع ضرورة نشر التعديلات في الجريدة الرسمية لضمان الشفافية والالتزام. كما يُحدد القانون العقوبات المترتبة على المخالفات، والتي تتراوح بين الغرامات المالية والإجراءات القانونية الأخرى، بما يضمن الردع والحفاظ على حقوق الدولة.
الخاتمة
يلعب قانون رسوم طوابع الواردات لسنة 2001 دورًا محوريًا في تنظيم وتحسين نظام فرض الرسوم على الواردات، ويُعد أداة فعالة لتعزيز الإيرادات الحكومية، مع ضمان الشفافية والعدالة في تطبيق الإجراءات. يُشجع القانون على استخدام الوسائل الإلكترونية، ويؤكد على ضرورة التعاون بين الجهات المختصة لضمان حسن التنفيذ وتحقيق الأهداف المرجوة منه.