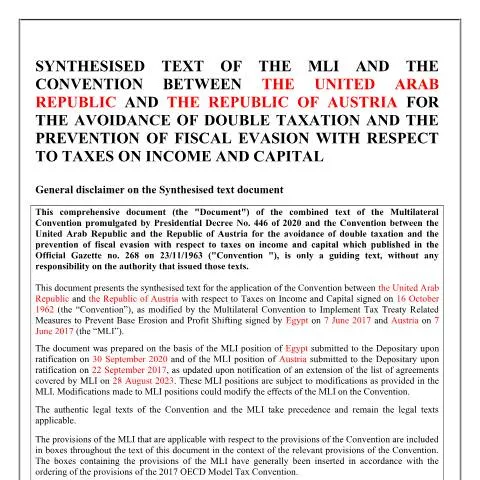
فهم الاتفاقيات الثنائية لتجنب الازدواج الضريبي
في عالم يتزايد فيه التواصل والتجارة الدولية، تبرز أهمية الاتفاقيات الثنائية لتجنب الازدواج الضريبي، خاصة بالنسبة للمستثمرين والشركات. تشكل هذه الاتفاقيات آلية فعالة لحماية المستثمرين من دفع ضرائب مزدوجة على نفس الدخل في أكثر من دولة. هذا النص يركز على الاتفاقية بين جمهورية مصر العربية وجمهورية النمسا، المعلنة بموجب المرسوم الرئاسي رقم 446 لسنة 2020، ويدرس كيفية استخدام نموذج الأوتريشيا - م.ل.ي في هذا السياق.
ماذا يعني النموذج الأوتريشي - م.ل.ي؟
هذا النموذج هو وثيقة رسمية تعمل كجزء من الاتفاقية الثنائية لتجنب الازدواج الضريبي بين مصر والنمسا. يتم تقديم النموذج من قبل الأفراد أو الكيانات الذين يتأثر دخلهم أو ثروتهم بهذه الاتفاقية. يهدف النموذج إلى تسهيل العمليات الضريبية وضمان الالتزام بالقوانين المحلية والدولية. يُعتبر هذا النموذج وسيلة لتقديم المعلومات الضريبية اللازمة للسلطات المصرية والنمساوية، مما يساعد في تطبيق بنود الاتفاقية بشكل سليم.
الجهات المعنية بتقديم النموذج
تتضمن الجهات التي تحتاج إلى ملء النموذج الأوتريشي - م.ل.ي:
- المستثمرون الأجانب الذين يحصلون على دخل من مصادر داخل مصر.
- الأفراد أو الشركات المصرية الذين لديهم استثمارات أو إيرادات في النمسا.
- المستفيدون من العوائد المالية من الأصول أو الاستثمارات في كلا البلدين.
خطوات تقديم النموذج الأوتريشي - م.ل.ي
تقديم النموذج يتطلب اتباع مجموعة من الخطوات. دعنا نستعرض هذه الخطوات بشكل تفصيلي:
- جمع المستندات المطلوبة: قبل البدء في ملء النموذج، يجب جمع كافة المستندات الداعمة مثل الأوراق المالية، إثبات الهوية، وأي مستندات ضريبية أخرى.
- ملء النموذج: يجب ملء النموذج بدقة، حيث يتعين على المقدمين تضمين جميع المعلومات الضرورية حول الدخل والمصادر المالية.
- إرسال النموذج للسلطات المختصة: يمكن تقديم النموذج إما عبر الإنترنت من خلال البوابة الرسمية، أو بالطريقة التقليدية عن طريق البريد أو بشكل شخصي.
- متابعة حالة الطلب: بعد تقديم النموذج، ينبغي متابعة الحالة مع السلطات المعنية للتأكد من قبول النموذج ومعالجة المعلومات.
الجدول الزمني لتقديم النموذج والإجراءات المرتبطة به
الفهم الجيد للجدول الزمني لإجراءات تقديم النموذج يعد أمرًا حيويًا. إليك بعض المواعيد الأساسية:
| الحدث | التاريخ | التفاصيل |
|---|---|---|
| تاريخ التصديق على الاتفاقية | 30 سبتمبر 2020 | تاريخ تصديق مصر على الاتفاقية. |
| تاريخ دخول الاتفاقية حيز التنفيذ | 1 يناير 2021 | يبدأ تطبيق بنود الاتفاقية. |
| موعد فرض الضريبة على الدخل | بعد 1 يناير 2024 | تطبق الأحكام الجديدة على الدخل من غير المقيمين. |
تحديات ومشكلات محتملة عند تقديم النموذج
على الرغم من وجود إطار قانوني واضح، قد يواجه المقدمون بعض التحديات، مثل:
- الأخطاء في المعلومات: قد تؤدي الأخطاء الصغيرة في إدخال البيانات إلى رفض النموذج.
- الوثائق المفقودة: عدم تقديم الوثائق المطلوبة قد يؤخر الإجراءات.
- ردود فعل سلبية من السلطات: في حالة عدم الالتزام بالشروط، قد تواجه طلبات مرفوضة.
كيفية التعامل مع المشكلات عند حدوثها
في حال حدوث أي خطأ أو نقص في الوثائق، يجب اتباع الخطوات التالية:
- الاتصال بالسلطات المعنية لتحديد المشكلة بدقة.
- تقديم المستندات الإضافية المطلوبة بسرعة.
- التأكد من تحديث المعلومات المقدمة لتجنب تكرار الأخطاء.
دور النموذج الأوتريشي - م.ل.ي في السياق الأوسع للضرائب الدولية
يعتبر هذا النموذج جزءًا من نظام أكبر يهدف إلى تعزيز التعاون الدولي في مجال الضرائب:
- يساهم في تقليل مخاطر الازدواج الضريبي، مما يشجع على الاستثمار الأجنبي.
- يساعد الحكومات في الحصول على معلومات دقيقة عن الأنشطة الاقتصادية، مما يسهل التخطيط الضريبي.
- يعتبر أداة فعّالة في مكافحة التهرب الضريبي من خلال تعزيز الشفافية.
كيفية متابعة حالة الطلب والإجراءات التالية
بعد تقديم النموذج، ينبغي للمقدم اتخاذ خطوات لمتابعة حالة الطلب:
- تسجيل رقم المرجع الخاص بالنموذج لضمان تسهيل عملية المتابعة.
- زيارة الموقع الرسمي للهيئة المعنية بانتظام للحصول على تحديثات الحالة.
- الاتصال بالهيئة المختصة في حال تجاوز المدة المحددة دون الحصول على رد.
الخاتمة: أهمية الالتزام بالمسؤوليات الضريبية
في عالم سريع التغير، تُعد الالتزامات الضريبية جزءًا أساسيًا من الاستدامة الاقتصادية. النموذج الأوتريشي - م.ل.ي هو أداة حيوية تساعد الأفراد والشركات في إدارة التزاماتهم الضريبية الدولية بشكل فعال. من خلال اتباع الخطوات الصحيحة، والتأكد من تقديم المعلومات الدقيقة، يمكن للمستثمرين الاستفادة من مزايا الاتفاقيات الثنائية وتجنب أي تعقيدات قانونية في المستقبل.
تعريف الاتفاقية متعددة الأطراف (MLI) وتأثيرها على العلاقات الضريبية بين مصر والنمسا
الاتفاقية متعددة الأطراف (MLI) هي أداة دولية تم إعدادها تحت رعاية منظمة التعاون والتنمية الاقتصادية (OECD) تهدف إلى تعديل الاتفاقيات الضريبية الثنائية للتخفيف من ظاهرة الازدواج الضريبي. تعتبر مصر والنمسا من الدول التي وقعت على هذه الاتفاقية، مما يسهل تبادل المعلومات الضريبية بينهما ويساهم في تعزيز التعاون الاقتصادي.
إحدى الفوائد الرئيسية للاتفاقية MLI هي إمكانية تحسين الشفافية الضريبية ورفع مستوى الالتزام الضريبي بين الأفراد والشركات. على سبيل المثال، قد يتم تبادل المعلومات حول الأشخاص الذين يملكون حسابات مصرفية أو استثمارات عبر الحدود، مما يسهل على كل من السلطات الضريبية في البلدين مراقبة الضريبة المستحقة.
من المهم أيضًا أن نلاحظ أن الاتفاقية MLI لا تلغي الاتفاقيات الثنائية القائمة، بل تعمل على تعزيزها وتحديثها. وعليه، فإن تطبيق MLI قد يؤدي إلى تحسين شروط بعض المعاملات التجارية، مثل تخفيض معدلات الضريبة على الأرباح أو توزيعات الأرباح، مما يساهم في جذب الاستثمارات الأجنبية.
تأثير التحول الرقمي على المعاملات الضريبية بين مصر والنمسا
في عصر التحول الرقمي، تتجه العديد من الدول نحو تبني التكنولوجيا لتحسين الكفاءة في العمليات الضريبية. في مصر، قامت الهيئة العامة للضرائب (ETA) بإطلاق منصات رقمية مثل الفوترة الإلكترونية، مما يسهل على الشركات تقديم الإقرارات الضريبية والتواصل مع السلطات الضريبية بشكل أكثر سلاسة.
عند النظر إلى العلاقات الضريبية بين مصر والنمسا، نجد أن التحول الرقمي قد يسهل تبادل المعلومات الضريبية ويعزز الشفافية. على سبيل المثال، يمكن للشركات النمساوية التي تستثمر في مصر استخدام الأنظمة الرقمية للحصول على معلومات حول الالتزامات الضريبية، مما يتيح لها اتخاذ قرارات مستنيرة حول الاستثمارات.
علاوة على ذلك، فإن تطبيق الأنظمة الرقمية يمكن أن يساعد في تقليل التكاليف المرتبطة بالامتثال الضريبي. فبدلاً من الحاجة إلى وسائل تقليدية، يمكن للشركات الوصول إلى المعلومات والمساعدة عبر الإنترنت، مما يسهل عملية الامتثال ويسرع من الإجراءات.
دور الهيئات المختصة في تعزيز التعاون الضريبي بين البلدين
تلعب الهيئات المختصة في مصر والنمسا دورًا حيويًا في تعزيز التعاون الضريبي بين البلدين. ففي مصر، تتولى الهيئة العامة للضرائب (ETA) مسؤولية إدارة الضرائب وتطبيق الأنظمة الضريبية، بينما تعمل وزارة المالية النمساوية على تطوير سياسة ضريبية متكاملة تتماشى مع المعايير الدولية.
تتمثل إحدى الخطوات المهمة في تعزيز التعاون الضريبي في عقد اجتماعات دورية بين المسؤولين من كلا البلدين لمناقشة تحديات النظام الضريبي والبحث عن حلول مشتركة. مثل هذه الاجتماعات تعزز من التفاهم المتبادل وتساهم في علاج أي قضايا قد تنشأ نتيجة للازدواج الضريبي.
أيضًا، يمكن للهيئات المختصة التعاون في تقديم ورش عمل ودورات تدريبية لمساعدة الشركات والمؤسسات في فهم الأنظمة الضريبية ومتطلبات الامتثال، مما يسهل عليهم التعامل مع القوانين الضريبية في كلا البلدين.