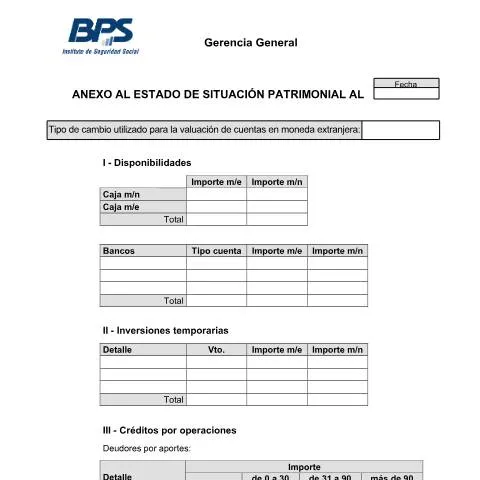
La Importancia del Anexo al Estado de Situación Patrimonial y Estado de Resultados
El Anexo al Estado de Situación Patrimonial y Estado de Resultados del Banco de Previsión Social (BPS) es un documento indispensable para aquellos que gestionan entidades que deben rendir cuentas sobre su situación patrimonial. Este formulario se convierte en un canal esencial a través del cual el BPS evalúa la situación financiera de las organizaciones, asegurando que se cumplan con las obligaciones de seguridad social y que se garantice la transparencia en la gestión de fondos públicos.
¿Quiénes Deben Presentar este Anexo?
La obligación de presentar el anexo recae principalmente sobre:
- Empresas Privadas: Cualquier empresa que tenga empleados a su cargo y esté registrada en el BPS.
- Cooperativas: Entidades cooperativas que operan bajo el marco legal uruguayo.
- Sociedades Anónimas y de Responsabilidad Limitada: Deben cumplir con la presentación del anexo para mantener su legalidad y transparencia.
Es crucial destacar que quienes omitan esta presentación podrían enfrentar sanciones o restricciones en sus operaciones. Además, el incumplimiento puede afectar la reputación de la entidad ante el mercado y los organismos estatales.
Desglose del Documento: Sección por Sección
El anexo se divide en varias secciones que detallan activos, pasivos y patrimonio neto de la entidad. A continuación, se describen cada una de estas secciones y qué información es necesaria en cada campo.
I. Disponibilidades
Esta sección solicita datos sobre la liquidez de la entidad. Se debe especificar:
- Caja m/n: Dinero en caja en moneda nacional.
- Caja m/e: Dinero en caja en moneda extranjera.
- Bancos: Detalle de las cuentas bancarias, incluyendo tipo de cuenta y saldo disponible.
Consejo: Verifique que el tipo de cambio utilizado para las cuentas en moneda extranjera esté actualizado, ya que esto podría afectar la valoración final.
II. Inversiones Temporarias
En esta sección, se requieren detalles sobre inversiones que no son permanentes. Incluya:
- Descripción de la inversión: Especificar el tipo de inversión realizada.
- Vencimiento: Fecha límite de la inversión.
Recuerde que cualquier error en esta sección puede resultar en la descalificación de la inversión y afectar la evaluación general de su situación patrimonial.
III. Créditos por Operaciones
Esta sección detalla los créditos que la entidad tiene por aportar a otras organizaciones. Las categorías incluyen:
- A vencer: Créditos que deben cobrarse en un corto plazo.
- De 0 a 30 días, de 31 a 90 días, más de 90 días: Clasificación de los créditos según su antigüedad.
Es fundamental llevar un seguimiento estricto de estos créditos, ya que pueden influir en la liquidez de la entidad.
Trámites Posteriores a la Presentación
Una vez presentado el anexo, la entidad debe estar atenta a las comunicaciones del BPS. El tratamiento administrativo del documento puede variar, y es importante conocer los siguientes pasos:
- Confirmación de Recepción: Asegúrese de recibir la confirmación de que su anexo ha sido recibido.
- Análisis por parte del BPS: El BPS revisará la información y puede solicitar aclaraciones o documentación adicional.
- Estado del Expediente: Se recomienda hacer un seguimiento regular del estado de su expediente a través de la plataforma gub.uy.
Derechos y Obligaciones Derivados de la Presentación
Al presentar el anexo, se abren diversas oportunidades y derechos, entre ellos:
- Acceso a Beneficios: Cumplir con la presentación permite acceder a programas y beneficios que el BPS puede ofrecer a las entidades cumplidoras.
- Responsabilidad ante Terceros: Una presentación adecuada refuerza la responsabilidad financiera de la entidad ante proveedores y socios comerciales.
Por otro lado, existen obligaciones que se deben cumplir, como mantener actualizada la información que se presenta y responder a solicitudes del BPS de manera oportuna.
Preparación de Justificativos Según Situación
Completar el anexo implica la preparación de varios justificantes. Dependiendo de la situación de cada entidad, se requiere:
| Situación | Justificativos Necesarios |
|---|---|
| Entidades Nuevas | Documentación de constitución, última declaración de ingresos. |
| Entidades en Proceso de Auditoría | Informes de auditoría previos, estados financieros auditados. |
| Entidades en Dificultades Financieras | Demostración de deudas, plan de reestructuración. |
La correcta preparación de estos justificativos no solo facilita el proceso, sino que también proporciona una imagen clara y transparente de la situación de la entidad ante el BPS.
Canales de Presentación: Comparativa entre Opciones
Existen diferentes métodos para presentar el anexo, cada uno con sus ventajas y desventajas. Aquí se presentan las opciones:
| Método | Ventajas | Desventajas |
|---|---|---|
| En Línea (gub.uy) | Rápido, seguimiento inmediato. | Requiere un perfil activo y internet. |
| Presencial en Oficina del BPS | Asesoría directa en caso de dudas. | Esperas y horarios limitados. |
| Por Correo Postal | Puede ser más formal. | Riesgo de pérdida, demora en la recepción. |
La elección del canal dependerá de las preferencias de cada entidad y de su situación particular, pero es recomendable optar por los métodos más ágiles para evitar demoras innecesarias.
¿Qué Hacer en Caso de Rechazo o Error?
Si el BPS rechaza el anexo o señala errores en la presentación, es esencial actuar con rapidez. Las acciones a seguir son:
- Revisión del Anexo: Analizar minuciosamente las observaciones realizadas por el BPS.
- Corrección de Errores: Realizar las correcciones necesarias y documentar los cambios realizados.
- Reenvío del Anexo: Presentar nuevamente el anexo corregido a través del canal elegido.
Asegúrese de conservar todos los recibos y correos electrónicos relacionados para futuras referencias y para tener un registro de la comunicación con el BPS.
Impacto en la Entidad al No Presentar el Anexo
Las consecuencias de no presentar el anexo pueden ser graves. Esto puede incluir:
- Sanciones Financieras: El BPS puede imponer multas significativas.
- Restricciones Operativas: Puede limitarse el acceso a beneficios y programas destinados a entidades que cumplen con sus obligaciones.
- Problemas Legales: El incumplimiento puede acarrear problemas legales adicionales o auditorías inesperadas.
Por lo tanto, cumplir con esta obligación no solo es una cuestión de legalidad, sino también una medida para mantener la salud financiera de la entidad.
Reflexiones Finales sobre el Anexo
El Anexo al Estado de Situación Patrimonial y Estado de Resultados es más que un simple documento; es una herramienta de gestión financiera que permite a las entidades mantenerse alineadas con las normativas del BPS y contribuir a la transparencia del sistema de seguridad social en Uruguay. La correcta comprensión y presentación de este anexo puede significar la diferencia entre el éxito y el fracaso en la gestión de una entidad.
Si bien el proceso puede parecer engorroso, una preparación adecuada y un seguimiento riguroso aseguran que cada entidad pueda cumplir con sus obligaciones y beneficiarse de las oportunidades que el BPS ofrece.
Requisitos para la Elaboración del Anexo al Estado de Situación Patrimonial
Para la correcta elaboración del Anexo al Estado de Situación Patrimonial, es fundamental que las entidades cumplan con ciertos requisitos y regulaciones establecidas por los organismos financieros uruguayos. La normativa vigente sugiere que cada entidad, ya sea pública o privada, debe tener clara su estructura contable y el proceso de registro de sus activos y pasivos. Esto incluye la categorización de activos como circulantes y no circulantes, así como los pasivos a corto y largo plazo.
Además, es necesario que la información presentada en el anexo sea consistente y esté alineada con los principios contables aceptados en Uruguay, como las Normas Internacionales de Información Financiera - NIIF. Estas normas establecen lineamientos claros sobre la valuación y presentación de los activos y pasivos. La correcta aplicación de estas directrices no solo facilita la transparencia de la información financiera, sino que también permite una mejor comparación entre diferentes entidades y sectores económicos.
Es importante señalar que la presentación del Anexo al Estado de Situación Patrimonial debe realizarse dentro de los plazos establecidos por la Dirección General Impositiva (DGI) y el Banco de Previsión Social (BPS) para evitar sanciones. Las fechas de presentación suelen coincidir con el cierre del ejercicio fiscal, que en Uruguay se alinea con el año calendario.
Proceso de Validación y Auditoría del Anexo
Una vez que el Anexo al Estado de Situación Patrimonial ha sido elaborado, es crucial que pase por un proceso de validación y auditoría. Este proceso tiene como objetivo asegurar que la información presentada es veraz y confiable. En este sentido, la auditoría puede ser interna o externa, dependiendo de la entidad y sus necesidades. Las auditorías externas son realizadas por firmas autorizadas que cuentan con la certificación correspondiente y tienen como responsabilidad examinar los estados financieros y la conformidad con las NIIF y otras regulaciones locales.
El auditor revisará aspectos como la existencia de los activos, la correcta contabilización de los pasivos y la presentación adecuada de los resultados. También prestará especial atención a las notas explicativas que acompañan al Anexo, ya que son esenciales para entender el contexto y las políticas contables adoptadas por la entidad. Cualquier discrepancia o error identificado debe ser corregido de inmediato y documentado para futuras referencias.
Una vez completada la auditoría, se debe emitir un informe que detalle las conclusiones y recomendaciones, el cual será fundamental tanto para la gerencia como para los interesados externos, como inversores y organismos reguladores. Este informe no solo aporta un nivel adicional de transparencia sino que también ayuda a las entidades a mejorar sus procesos contables y de gestión financiera.
Implicaciones Fiscales del Anexo al Estado de Resultados
El Anexo al Estado de Resultados tiene un impacto significativo en las obligaciones fiscales de la entidad. Este documento no solo refleja la situación financiera de la empresa, sino que también es crucial para la determinación de la base imponible y, por ende, del cálculo de los impuestos a pagar. La DGI establece normas específicas sobre cómo deben reportarse los ingresos y gastos, y cualquier inconsistencia puede generar inconvenientes durante la fiscalización.
Es imperativo que los contribuyentes mantengan registros detallados y precisos de sus operaciones para facilitar la elaboración del Anexo. La clasificación correcta de los ingresos, ya sean operativos o no operativos, y la adecuada documentación de los gastos son esenciales para optimizar la carga impositiva. Además, el tratamiento de ciertos gastos, como los relacionados con el personal o las inversiones en activos fijos, puede variar, y sus implicaciones fiscales deben ser consideradas al momento de elaborar el Anexo.
Otro aspecto a considerar son las deducciones fiscales que pueden ser aplicadas, como las vinculadas a la investigación y desarrollo, lo que puede generar beneficios significativos a la entidad. La correcta identificación y declaración de estos elementos en el Anexo al Estado de Resultados no solo es una obligación, sino que también puede resultar en una planificación fiscal más eficiente.