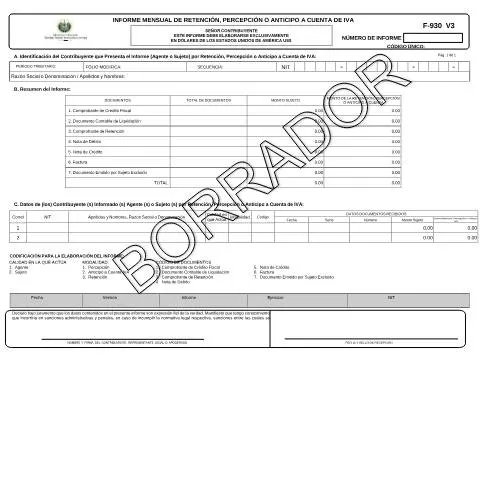
La importancia del Formulario F-930v3 en el contexto tributario salvadoreño
En el sistema tributario de El Salvador, el correcto manejo de los formularios es esencial para el cumplimiento de las obligaciones fiscales. El Formulario F-930v3, conocido como Informe Mensual de Retención, Percepción o Anticipo a Cuenta de IVA, juega un papel vital en la gestión tributaria, especialmente para las entidades que actúan como agentes de retención. Este documento no solo asegura la transparencia en las transacciones fiscales, sino que también facilita el proceso de auditoría por parte de la Dirección General de Impuestos Internos (DGII).
¿Quiénes deben presentar el F-930v3?
El Formulario F-930v3 debe ser presentado por aquellos contribuyentes que tienen la obligación de realizar retenciones, percepciones o anticipos a cuenta del Impuesto al Valor Agregado (IVA). Esto incluye a:
- Agentes de Retención: Personas o entidades que, por disposición de la ley, deben retener una parte del IVA en sus transacciones.
- Sujetos Pasivos: Aquellos que reciben el servicio o la venta de bienes y están obligados a pagar el IVA correspondiente.
- Contribuyentes Exentos: Aunque no están obligados a presentar el formulario, pueden utilizarlo si participan en transacciones que requieran retención.
Casos particulares que requieren atención
El manejo del F-930v3 puede tener particularidades según el perfil del contribuyente:
- Contribuyentes extranjeros: Deben conocer las normativas específicas que aplican a su situación, como la posibilidad de exenciones o tratamientos especiales bajo convenios de doble imposición.
- Menores de edad: Si la actividad económica es realizada por un menor, se necesitará el consentimiento de un tutor legal para poder gestionar la retención.
- Empresas en liquidación: Los procedimientos para la retención pueden variar si la empresa se encuentra en un proceso de liquidación o cese de actividades.
Completar el formulario: pasos y recomendaciones
Completar el Formulario F-930v3 requiere atención al detalle. A continuación, se describen los pasos necesarios para su correcta elaboración:
- Identificación del Contribuyente: Debe incluir el NIT (Número de Identificación Tributaria), la razón social, y los apellidos y nombres del contribuyente que presenta el informe.
- Periodo tributario: Indicar el mes y año correspondiente al reporte.
- Resumen de documentos: Es fundamental listar todos los documentos que respaldan las retenciones, asegurando que los montos sean correctos.
- Datos de los contribuyentes informados: Detallar la información de cada contribuyente afectado por la retención, incluyendo su NIT y montos implicados.
- Declaración jurada: Al final del formulario, se debe firmar una declaración jurada que certifique la veracidad de la información proporcionada.
Documentación necesaria para el reporte
El F-930v3 exige ciertos documentos que deben ser recopilados antes de su presentación:
| Documento | Descripción | Cantidad |
|---|---|---|
| Comprobante de Crédito Fiscal | Documentación que respalda el crédito fiscal acumulado. | 0.00 |
| Factura | Documento que respalda la transacción comercial. | 0.00 |
| Comprobante de Retención | Comprobante que justifica la retención realizada. | 0.00 |
El proceso de presentación del F-930v3: modalidad digital
Desde la implementación de la Ley de Procedimientos Administrativos Simplificados en 2019, la DGII ha promovido el uso de plataformas digitales para la presentación de formularios tributarios. Así, el F-930v3 debe ser depositado principalmente a través del portal unificado simple.sv. Este canal no solo agiliza el proceso, sino que también permite seguir el estado de la presentación en tiempo real.
¿Qué sucede después de la presentación?
Una vez que se ha enviado el F-930v3, es importante estar atento a los siguientes pasos:
- Recepción del acuse de recibo: La DGII enviará un comprobante de que el formulario ha sido recibido. Es vital conservar este documento como prueba de cumplimiento.
- Revisión de la información: La DGII procederá a auditar la información presentada. Si todo está en orden, no se requerirá ninguna acción adicional, pero pueden surgir dudas o requerimientos de información adicional.
- Posibles auditorías: La DGII puede solicitar más información o realizar auditorías si considera que hay irregularidades o dudas en los montos reportados.
Consecuencias en caso de errores o falta de documentación
Los errores en la presentación del F-930v3 o la falta de documentos pueden acarrear sanciones. Es fundamental ser proactivo en la corrección de cualquier discrepancia. En caso de ser notificado por la DGII sobre un error, se recomienda seguir estos pasos:
- Corrección inmediata: En caso de haber presentado información incorrecta, se debe presentar un nuevo F-930v3 que rectifique los errores.
- Comunicación con la DGII: Consultar directamente con la DGII para aclarar la situación y obtener orientación sobre cómo proceder.
- Conservación de documentos: Asegurarse de tener todos los respaldos documentales organizados y disponibles para futuras auditorías.
Sanciones por incumplimiento
De acuerdo con el artículo 241 literal E del Código Tributario, incumplir con la presentación del F-930v3 o enviar información incorrecta puede resultar en sanciones que varían desde multas económicas hasta sanciones penales. La prevención es clave para evitar complicaciones futuras.
El papel del F-930v3 en la cadena de cumplimiento fiscal
El F-930v3 no opera de manera aislada; es parte de un sistema más amplio de cumplimiento tributario. Al ser presentado de forma correcta, contribuye a la recaudación eficiente del IVA, que es una de las principales fuentes de ingresos del Estado. Al mismo tiempo, permite a los contribuyentes tener un control más transparente sobre sus obligaciones fiscales.
Interrelación con otros formularios tributarios
Es importante reconocer cómo el F-930v3 interactúa con otros formularios:
- F-102: Declaración de Renta, que puede incluir los montos de IVA a pagar.
- F-103: Declaración de IVA, donde se reflejan las retenciones realizadas.
- F-104: Informe de Ajuste de IVA, que puede ser necesario si hubo cambios en las cifras reportadas.
Calendario de presentación y plazos críticos
El cumplimiento oportuno del F-930v3 es esencial. La DGII establece un calendario específico que señala los plazos de presentación. Generalmente, este formulario debe ser presentado hasta el 15 del mes siguiente al periodo fiscal correspondiente:
- Ejemplo: Si se presenta el informe correspondiente a enero, el plazo finalizará el 15 de febrero.
- Importancia de la puntualidad: Presentar después de la fecha límite puede acarrear multas, aumentando así el costo total de la obligación tributaria.
Entender y gestionar adecuadamente el Formulario F-930v3 es fundamental tanto para el cumplimiento fiscal como para evitar complicaciones legales. Mantenerse informado sobre la normativa vigente y los procedimientos establecidos por la DGII es clave para cualquier contribuyente que busque operar de forma efectiva y responsable en El Salvador.
Aspectos Clave del Formulario F-930v3 en el Proceso de Declaración de Renta
El formulario F-930v3 es fundamental para los contribuyentes en El Salvador, pues es el medio a través del cual se realiza la declaración anual de renta. A continuación, desglosamos los aspectos más relevantes que deben tener en cuenta los ciudadanos al momento de utilizar este formulario.
Primero, es importante entender que el F-930v3 se debe presentar por todas las personas naturales y jurídicas que hayan obtenido ingresos durante el año fiscal correspondiente. Esto incluye no solo a los trabajadores dependientes, sino también a aquellos que operan como empresarios individuales o dueños de pequeñas y medianas empresas (PYMES).
Al completar el F-930v3, se debe tener en cuenta la correcta clasificación de los ingresos. Los contribuyentes deben identificar si sus ingresos provienen de actividades agrícolas, comerciales, servicios profesionales, entre otros, ya que esto puede influir en la tasa impositiva aplicable y en las deducciones que se pueden solicitar. Cada categoría de ingresos tiene reglas específicas sobre qué gastos son deducibles.
Otro aspecto a considerar es la deducción de gastos médicos, educativos, y otros relacionados que pueden reducir la carga tributaria. Es crucial contar con la documentación adecuada, como recibos y facturas, para respaldar las deducciones solicitadas. La digitalización de los servicios tributarios ha facilitado que los contribuyentes puedan subir estos documentos directamente al sistema de la DGII, agilizando el proceso de verificación y validación de sus declaraciones.
Finalmente, es esencial presentar el formulario dentro de los plazos estipulados por la DGII para evitar recargos o sanciones. Usualmente, la fecha límite para la presentación es a finales de marzo del año siguiente al que corresponde la declaración. Sin embargo, los contribuyentes pueden acceder al portal unificado simple.sv para verificar las fechas específicas y otros requisitos relacionados.
Errores Comunes en la Presentación del F-930v3 y Cómo Evitarlos
La presentación del formulario F-930v3 puede ser un proceso complejo y, por ende, propenso a errores. Conocer los fallos más comunes puede ayudar a los contribuyentes a evitar sanciones innecesarias. Uno de los errores más recurrentes es la omisión de ingresos. Los contribuyentes deben asegurarse de incluir todos sus ingresos, ya que la DGII tiene acceso a información de terceros que puede desencadenar auditorías si hay discrepancias.
Otro error habitual es el incorrecto cálculo de las deducciones. Algunos contribuyentes intentan incluir gastos que no son deducibles según la legislación fiscal vigente, lo que puede resultar en una revisión y posible sanción. Por lo tanto, es recomendable que los contribuyentes se informen adecuadamente sobre qué gastos son aceptables y consultar con un contador o un experto fiscal si es necesario.
La falta de documentación de respaldo es otro fallo que se debe evitar. La DGII puede solicitar pruebas de las deducciones y la falta de recibos apropiados puede resultar en la denegación de las mismas. Con la posibilidad de realizar trámites en línea, es más fácil reunir y presentar toda la documentación necesaria desde la comodidad de casa, evitando así retrasos o problemas posteriores.
Además, muchos contribuyentes cometen el error de no verificar que sus datos personales, como el Número de Identificación Tributaria (NIT) y el número de DUI, estén correctos antes de presentar el formulario. Cualquier inconsistencia puede llevar a retrasos en el proceso de evaluación y liquidación de impuestos.
Beneficios de la Presentación Electrónica del F-930v3
La opción de presentar el formulario F-930v3 de manera electrónica ha transformado la forma en que los salvadoreños manejan sus obligaciones tributarias. Este método no solo agiliza el proceso, sino que también conlleva una serie de beneficios significativos para los contribuyentes. En primer lugar, la presentación electrónica permite una reducción considerable en el tiempo que se necesita para completar el trámite. Los usuarios pueden acceder a la plataforma en cualquier momento y desde cualquier lugar, eliminando la necesidad de desplazarse físicamente a las oficinas de la DGII.
Además, el proceso en línea es intuitivo y guiado, lo que significa que los contribuyentes pueden completar el formulario con facilidad, recibiendo mensajes de error y advertencias en tiempo real que pueden ayudar a evitar errores comunes. Esto es especialmente beneficioso para aquellos que son nuevos en la presentación de declaraciones de impuestos.
La seguridad es otra ventaja significativa de la presentación electrónica. La DGII ha implementado medidas robustas para proteger la información personal y financiera de los contribuyentes, lo que hace que presentar el F-930v3 en línea sea más seguro que los métodos tradicionales en papel.
Asimismo, los contribuyentes que eligen la presentación electrónica pueden beneficiarse de un proceso de devolución más rápido en caso de que se haya pagado de más en sus impuestos. La posibilidad de recibir notificaciones instantáneas sobre el estado de su declaración y devolución de impuestos también es una ventaja que mejora la experiencia del contribuyente.
Finalmente, la digitalización de estos trámites fomenta un ecosistema más transparente y eficiente en la administración pública, contribuyendo a una mejor relación entre los ciudadanos y el Estado. Los usuarios pueden acceder a su historial de declaraciones, ver pagos anteriores y mantener un seguimiento de sus obligaciones fiscales de manera sencilla.