El Informe de Inventario Físico de Bienes del Activo Realizable: Una Herramienta Esencial para Contribuyentes
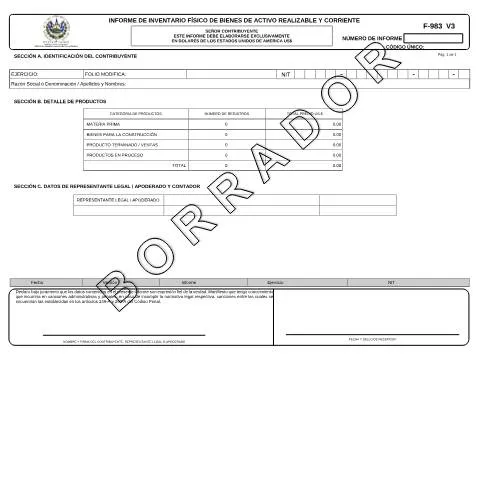
El Formulario F-983V3, conocido como el Informe de Inventario Físico de Bienes del Activo Realizable, desempeña un papel crucial en la gestión de activos y obligaciones fiscales de las empresas en El Salvador. Comprender su función es fundamental para evitar contratiempos y cumplir con las normativas establecidas por la Dirección General de Impuestos Internos (DGII).
¿Quiénes están Obligados a Presentar este Informe?
El cumplimiento de este formulario es exigido a los contribuyentes que poseen bienes considerados activos realizables. Esto incluye una amplia gama de entidades, desde pequeñas empresas hasta corporaciones más grandes. Sin embargo, es importante considerar algunas excepciones:
- Empresas con ingresos anuales inferiores al límite establecido por la ley: Estas entidades no están obligadas a presentar el informe.
- Personas naturales con actividades no lucrativas: Si no generan ingresos de manera habitual, se les exonera de la presentación.
Las empresas que sí deben presentar el Informe F-983V3 deben hacerlo cada año, asegurando así que su registro de activos esté siempre actualizado ante la DGII.
Proceso de Completar el Formulario: Detalle de Cada Sección
El formulario se divide en varias secciones que requieren atención al detalle. A continuación se presentan las partes más relevantes que los contribuyentes deben tener en cuenta al completarlo:
Sección A: Identificación del Contribuyente
Esta sección es vital, ya que identifica al contribuyente ante la DGII. Los datos requeridos incluyen:
- NIT (Número de Identificación Tributaria): Es el identificador único del contribuyente.
- Razón Social o Denominación: Nombre de la empresa o del contribuyente.
Es esencial que la información sea precisa, ya que cualquier discrepancia podría llevar a complicaciones administrativas.
Sección B: Detalle de Productos
En esta sección, se debe detallar la categoría de productos en términos de cantidad y valor. Las categorías incluyen:
- Materia Prima
- Bienes para la Construcción
- Producto Terminado / Ventas
- Productos en Proceso
Aquí, el contribuyente debe ser meticuloso al declarar cantidades y valores, expresados en dólares estadounidenses (US$). Un error en los montos podría resultar en sanciones por parte de la DGII.
Sección C: Datos del Representante Legal
Esta sección requiere la información del representante legal o apoderado de la empresa. Es crucial que esta persona esté debidamente autorizada para representar a la entidad ante las autoridades fiscales. Los detalles a incluir son:
- Nombre completo
- NIT del representante
- Firma del representante
La omisión de este dato puede invalidar el informe, por lo que es vital asegurarse de que esté correctamente completado.
Canales de Presentación: Opciones y Consideraciones
El Informe F-983V3 puede ser presentado de varias maneras, lo que ofrece flexibilidad a los contribuyentes. Las opciones incluyen:
- En línea: A través del portal unificado simple.sv, donde los usuarios pueden gestionar diferentes trámites fiscales de manera digital.
- En papel: Este método implica llenar el formulario manualmente y presentarlo en las oficinas de la DGII. Es recomendable asegurarse de que todas las copias sean legibles.
- En el guichet: Algunos contribuyentes prefieren presentar el formulario en persona, donde pueden recibir asistencia directa de los funcionarios de la DGII.
Es importante tener en cuenta los tiempos de espera y la disponibilidad de servicios, especialmente en periodo de alta demanda como es el cierre fiscal.
Fechas Clave: Cronograma de Presentación del Informe
La presentación del informe tiene un calendario específico que los contribuyentes deben seguir. Generalmente, el período para la presentación se abre a partir del 1 de enero de cada año y cierra el 31 de marzo. Sin embargo, es vital estar atento a posibles cambios que la DGII pueda anunciar en su página oficial.
Si se presenta el formulario fuera de este plazo, el contribuyente puede enfrentarse a sanciones, que van desde multas hasta la revisión de su estatus fiscal. En ocasiones, se permite una prórroga, que debe ser solicitada formalmente.
Las Consecuencias de No Presentar el Informe a Tiempo
La falta de presentación del Informe F-983V3 puede acarrear serias consecuencias para los contribuyentes. Entre las repercusiones más comunes se incluyen:
- Multas administrativas: Estas pueden ser significativas y varían en función de la gravedad de la omisión.
- Investigaciones fiscales: La falta de cumplimiento puede activar auditorías por parte de la DGII, llevándote a un examen más exhaustivo de tus finanzas.
- Impedimentos para realizar otros trámites fiscales: No presentar el informe puede limitar la capacidad de la empresa para operar normalmente en el entorno fiscal.
Por lo tanto, es crucial cumplir con esta obligación a tiempo y de forma correcta.
Acciones en Caso de Rechazo o Errores en el Informe
Si el informe F-983V3 es rechazado, el contribuyente tiene varias opciones para abordar la situación:
- Revisar y corregir el informe: Es necesario identificar los errores que ocasionaron el rechazo. Una vez corregidos, se puede presentar nuevamente el informe.
- Solicitar aclaraciones: Si no está claro el motivo del rechazo, se puede acudir a la DGII para obtener más información.
- Apegarse a los plazos establecidos: En caso de que se requiera una nueva presentación, es vital hacerlo dentro de los plazos para evitar sanciones adicionales.
Además, es recomendable mantener un registro de todas las comunicaciones y presentar siempre copias de los informes enviados.
Conclusiones Prácticas: La Importancia de la Asesoría Legal y Contable
El proceso de completar y presentar el Informe F-983V3 puede ser complejo. Por esta razón, contar con el apoyo de un profesional contable o un abogado especializado en derecho tributario es altamente recomendable. Estos expertos pueden ayudar a garantizar que todos los requisitos se cumplan y que la información presentada sea precisa y completa.
Además, mantenerse informado sobre cambios legislativos y actualizaciones en los procesos administrativos es fundamental para mantener la salud fiscal de la empresa y evitar sanciones.
El Informe de Inventario Físico de Bienes del Activo Realizable no es solo un trámite más, sino un elemento clave para la buena gestión fiscal y financiera de cualquier contribuyente en El Salvador.
Descripción Detallada del Formulario F-983V3
El formulario F-983V3, conocido oficialmente como Informe de Inventario Físico de Bienes del Activo Realizable, es una herramienta fundamental para las empresas y entidades que gestionan activos tangibles en El Salvador. Su propósito principal es permitir a la Dirección General de Impuestos Internos (DGII) llevar un control más eficiente y transparente de los bienes que constituyen el activo realizable de las organizaciones, lo cual es esencial para el cumplimiento de las obligaciones tributarias y la correcta declaración de impuestos. Este informe contribuye a la valoración precisa de los activos, permitiendo a las autoridades fiscales evaluar el patrimonio de los contribuyentes y asegurar que se cumplan las normativas vigentes.
El formulario incluye una serie de campos que deben ser completados meticulosamente, tales como la identificación del bien (número de serie, descripción, ubicación), su valor de adquisición, la fecha de compra y el estado actual del activo. La información debe ser precisa y actualizada, ya que cualquier discrepancia puede llevar a sanciones o a la necesidad de presentar aclaraciones posteriores ante la DGII. Para facilitar la correcta diligencia de este formulario, es recomendable contar con un inventario físico actualizado que se haya verificado antes de la presentación del informe.
Procedimiento para la Presentación del Informe F-983V3
La presentación del formulario F-983V3 puede realizarse de forma digital, lo que se alinea con la tendencia de simplificación de trámites promovida por la Ley de Procedimientos Administrativos Simplificados de 2019. Los contribuyentes deben acceder al portal único de servicios simple.sv, donde pueden iniciar sesión con su Documento Único de Identidad (DUI) para acceder a sus cuentas fiscales. Una vez dentro, se debe seleccionar la opción correspondiente al formulario F-983V3 en el menú de trámites digitales.
Es fundamental completar todos los campos requeridos y revisar la información antes de proceder a la presentación. La plataforma ofrece la posibilidad de guardar borradores, lo que permite a los usuarios tomarse el tiempo necesario para asegurar que la información es correcta. Una vez que el formulario ha sido enviado, se generará un recibo que debe ser guardado como comprobante de la declaración realizada. Este recibo es clave en caso de auditorías o revisiones fiscales futuras.
Consecuencias de la No Presentación o Presentación Incorrecta del F-983V3
La omisión en la presentación del formulario F-983V3 o la entrega de información incorrecta puede acarrear serias consecuencias para los contribuyentes. La DGII tiene facultades para realizar auditorías y revisar la situación fiscal de los contribuyentes, lo que puede resultar en ajustes de impuestos, multas e incluso sanciones penales en casos de fraudes fiscales. Las multas pueden variar dependiendo de la gravedad del incumplimiento, por lo que es crucial para las empresas mantener registros precisos y cumplir con las fechas de presentación establecidas por la DGII.
Además, una presentación incorrecta de este informe puede afectar la reputación fiscal de la empresa, complicando futuras interacciones con la administración tributaria y afectando potencialmente la obtención de créditos o financiamiento. Por estas razones, es recomendable que las empresas implementen un sistema de gestión de activos que garantice la precisión del inventario, así como la capacitación del personal encargado de realizar estos trámites administrativos para evitar errores comunes y garantizar el cumplimiento normativo.