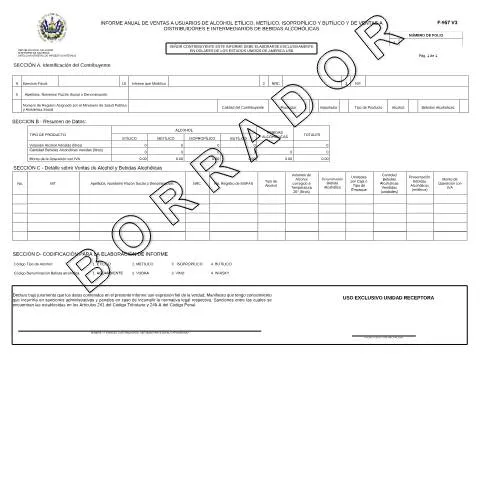
Contexto y Relevancia del Formulario F-957-V3 en El Salvador
En el ámbito tributario salvadoreño, el formulario F-957-V3, también conocido como el Informe Anual de Ventas a Usuarios de Alcohol Etílico, Metílico, Isopropílico y Butílico, desempeña un papel crucial para aquellos contribuyentes que operan en la industria de bebidas alcohólicas. Este documento no solo es un requisito legal, sino que también representa un instrumento de control fiscal que permite a la Dirección General de Impuestos Internos (DGII) obtener información precisa sobre las transacciones realizadas por los contribuyentes en este sector.
El cumplimiento de este formulario es esencial para evitar sanciones y optimizar el funcionamiento de las empresas en el marco de la normativa tributaria de El Salvador. Los contribuyentes que deben presentar este informe incluyen productores, importadores y distribuidores de bebidas alcohólicas, quienes deben seguir un proceso específico para su elaboración y presentación.
Quiénes Deben Presentar el Formulario F-957-V3
El F-957-V3 está dirigido a un grupo específico de contribuyentes que desarrollan actividades relacionadas con la producción y comercialización de alcohol y bebidas alcohólicas. A continuación, se detalla el perfil de los obligados a presentar este informe:
- Productores: Empresas que fabrican bebidas alcohólicas, incluyendo aquellas que elaboran alcohol etílico, metílico, isopropílico o butílico.
- Importadores: Entidades que traen bebidas alcohólicas del extranjero y deben reportar sus ventas anuales.
- Distribuidores: Aquellos que venden bebidas alcohólicas a minoristas o directamente a consumidores.
Es importante que estos contribuyentes conozcan su categoría dentro de la estructura del formulario, ya que cada tipo de actividad tiene sus particularidades en el llenado del documento.
Estructura del Formulario F-957-V3: Un Desglose Detallado
El formulario está dividido en secciones que permiten recopilar información específica sobre el contribuyente y las ventas realizadas. A continuación, se describen las principales secciones del formulario:
Sección A: Identificación del Contribuyente
En esta sección, el contribuyente debe proporcionar datos básicos como:
- NIT: Número de Identificación Tributaria.
- NRC: Número de Registro de Contribuyente.
- Nombre o Razón Social: Identificación del contribuyente o empresa.
- Calidad del Contribuyente: Indicar si es productor o importador.
Sección B: Resumen de Datos
Aquí se presenta un resumen de las cantidades de alcohol y bebidas alcohólicas vendidas, desglosadas por tipo y volumen. Es esencial que los datos ingresados sean correctos, ya que cualquier error podría llevar a discrepancias en los registros tributarios.
Sección C: Detalle sobre Ventas
Esta sección permite un desglose de las ventas realizadas, incluyendo:
- Volumen de Alcohol Vendido: Registrado en litros y corregido a temperatura de 20°.
- Cantidad de Bebidas Alcohólicas Vendidas: Detallando unidades y presentación.
- Monto de la Operación con IVA: Total de las ventas realizadas.
Es crucial que se complete cada uno de estos campos de manera precisa, ya que la información será objeto de auditoría por parte de la DGII.
Canales de Presentación del Formulario: Opciones Disponibles
La presentación del formulario F-957-V3 se puede realizar a través de varios canales. Cada uno de ellos tiene sus características y procedimientos, lo que permite a los contribuyentes elegir el método más conveniente:
- En línea: A través del portal simple.sv, los contribuyentes pueden llenar y presentar el formulario digitalmente. Este método es altamente recomendado por su eficiencia y la posibilidad de recibir confirmación inmediata.
- En papel: Los contribuyentes también tienen la opción de llenar el formulario manualmente y entregarlo en las oficinas de la DGII. Sin embargo, este método puede ser más propenso a errores y retrasos.
- En guichés asignados: Algunas oficinas de la DGII cuentan con espacios habilitados para la recepción de formularios. Es recomendable verificar la disponibilidad de esta opción antes de asistir.
Elegir el canal adecuado puede impactar en la rapidez y eficacia del trámite, así como en la posibilidad de corregir errores en tiempo real.
Plazos y Consecuencias del Incumplimiento
El cumplimiento de los plazos establecidos para la presentación del formulario F-957-V3 es de suma importancia. Este informe debe ser presentado anualmente, y el período específico para su entrega es entre el 1 de enero y el 31 de marzo del año siguiente al ejercicio fiscal correspondiente. Es vital que los contribuyentes tengan en cuenta lo siguiente:
- Tardanzas: La presentación fuera de plazo puede resultar en sanciones administrativas, lo que incluye multas económicas y potenciales auditorías.
- Rectificaciones: Si se detectan errores después de la presentación, el contribuyente deberá realizar las correcciones pertinentes, lo que puede implicar más trámites.
- Auditorías: La DGII puede realizar revisiones y auditorías sobre la información presentada, por lo que es crucial mantener documentación de respaldo.
Errores Comunes en el Llenado del Formulario
El llenado del formulario F-957-V3 puede generar confusiones, especialmente para aquellos contribuyentes que lo presentan por primera vez. Aquí se destacan algunos errores frecuentes que deben evitarse:
- Datos incorrectos: Ingresar datos erróneos en el NIT o NRC puede dificultar la validación del formulario.
- Incompletitud: Dejar campos vacíos o no completar secciones obligatorias puede resultar en la devolución del formulario.
- Errores aritméticos: Asegurarse de que los totales reflejen correctamente las ventas y cantidades declaradas.
Es aconsejable revisar minuciosamente cada sección del formulario antes de su presentación para evitar posibles inconvenientes.
Implicaciones Fiscales y Derechos del Contribuyente
La correcta presentación del formulario F-957-V3 no solo permite cumplir con las obligaciones tributarias, sino que también abre la puerta a ciertos derechos para el contribuyente. Estos incluyen:
- Acceso a beneficios fiscales: Un cumplimiento adecuado puede facilitar la obtención de beneficios fiscales, como deducciones o exenciones futuras.
- Transparencia en las operaciones: Mantener registros claros de las ventas ayuda a proteger al contribuyente en caso de auditorías fiscales.
- Posibilidad de formalización: La presentación de este informe es un paso hacia la formalización y legitimidad del negocio, lo que puede atraer más oportunidades comerciales.
Conclusiones sobre el Proceso de Presentación del F-957-V3
La presentación del formulario F-957-V3 es una responsabilidad esencial para los contribuyentes del sector de bebidas alcohólicas. Cada paso en el proceso, desde la identificación hasta la presentación del formulario, requiere atención cuidadosa y un entendimiento claro de las implicaciones que conlleva. Mantenerse informado sobre las normativas fiscales y cumplir con los plazos establecidos no solo protege al contribuyente de sanciones, sino que también contribuye al desarrollo y regulación del sector en El Salvador.
Con el avance de la digitalización, el uso de canales en línea se convierte en una opción preferible, simplificando el proceso de declaración y reduciendo los riesgos asociados con la presentación manual. Al final, la clave radica en la precisión, la organización y la responsabilidad tributaria, garantizando así un ambiente empresarial saludable y sostenible en el país.
Proceso de Obtención y Presentación del Formulario F957v3
El formulario F957v3, conocido como el "Formulario de Declaración de Impuesto Sobre la Renta de Personas Naturales y Jurídicas", es un documento fundamental para la correcta declaración de ingresos generados durante el año fiscal. Para obtener este formulario, los contribuyentes deben iniciar el proceso a través de la plataforma digital de la Dirección General de Impuestos Internos (DGII). Es esencial contar con el Número de Identificación Tributaria (NIT) y el Documento Único de Identidad (DUI) para proceder con la obtención del formulario. Una vez que el contribuyente ingresa al portal unificado simple.sv, debe seleccionar la opción correspondiente a "Declaraciones" y seguir los pasos indicados para completar el formulario en línea.
En cuanto a la presentación, el formulario F957v3 debe ser entregado dentro de los plazos establecidos por la DGII, generalmente en los meses de enero a abril del año siguiente al ejercicio fiscal que se declare. Los contribuyentes pueden optar por presentar el formulario de manera digital, lo que facilita la gestión y evita la necesidad de acudir a las oficinas de la DGII. Además, es importante que todos los datos sean verídicos y estén respaldados por la documentación necesaria que justifique los ingresos reportados, ya que la DGII realiza auditorías aleatorias que pueden resultar en sanciones si se detectan irregularidades.
Errores Comunes en la Presentación del F957v3 y Cómo Evitarlos
Uno de los aspectos críticos en la presentación del formulario F957v3 es la precisión de la información proporcionada. A menudo, los contribuyentes cometen errores que pueden llevar a inconvenientes futuros, desde la imposición de multas hasta la necesidad de presentaciones enmendadas. Algunos de los errores más comunes incluyen:
- Inexactitudes en los datos personales: Es vital que el nombre, DUI y NIT se ingresen sin errores ortográficos, ya que cualquier discrepancia puede causar problemas en el procesamiento de la declaración.
- Omissión de ingresos: Es importante reportar todos los ingresos generados durante el año fiscal, incluyendo aquellos que provienen de actividades informales o trabajos independientes. La falta de reportes puede resultar en sanciones por evasión fiscal.
- Falta de documentación de respaldo: Cada ingreso declarado debe tener su respectiva documentación que lo justifique, como recibos, facturas o contratos. No tener esta información al momento de una auditoría puede acarrear penalizaciones.
Para evitar estos errores, se recomienda que los contribuyentes realicen una revisión exhaustiva de su información antes de presentarla. También pueden considerar la asesoría de un contador o profesional en impuestos, especialmente si sus situaciones fiscales son complejas. La prevención es clave para asegurar un proceso fluido y sin contratiempos.
Impacto de la Digitalización en la Presentación del F957v3
Desde 2019, con la implementación de la Ley de Procedimientos Administrativos Simplificados, la digitalización de los trámites fiscales ha revolucionado la manera en que los salvadoreños gestionan sus obligaciones tributarias. La presentación del formulario F957v3 de manera digital no solo ha simplificado el proceso, sino que también ha mejorado la eficiencia y la transparencia en la gestión de impuestos.
El uso del portal simple.sv ha permitido a los contribuyentes acceder a su información fiscal en tiempo real, facilitando la revisión de su historial tributario y el seguimiento de sus declaraciones. Además, la digitalización ha reducido la necesidad de presentar documentos físicos en las oficinas de la DGII, lo que ha optimizado el tiempo de espera y ha incrementado la satisfacción del contribuyente.
Otro impacto positivo ha sido la disminución de errores en la presentación. La interfaz del portal incluye validaciones automáticas que alertan a los usuarios sobre posibles inconsistencias en su información antes de enviar su declaración. Esto ha llevado a una mayor tasa de cumplimiento y ha facilitado los procesos de auditoría, ya que los datos electrónicos son más fáciles de verificar y analizar.
La digitalización también ha permitido la implementación de sistemas de notificación automática, donde los contribuyentes reciben alertas sobre fechas importantes, como plazos de presentación o cambios en la normativa fiscal. Esto no solo ayuda a los ciudadanos a mantenerse informados sino que también promueve una cultura de cumplimiento fiscal, esencial para el desarrollo y sostenibilidad de la economía del país.