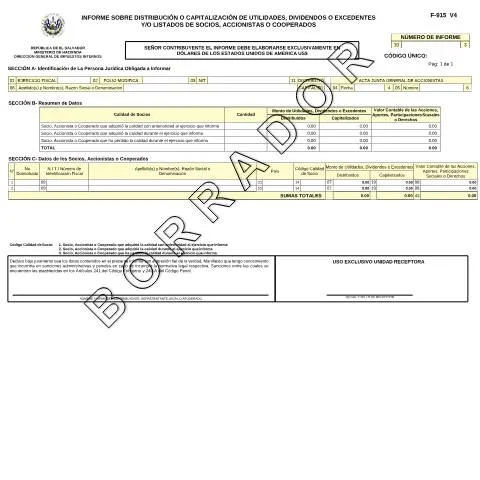
Contexto y Propósito del Formulario F-915-V4
El Formulario F-915-V4, conocido formalmente como Informe sobre distribución o capitalización de utilidades, dividendos o excedentes, es un documento fundamental en el ámbito tributario salvadoreño. Este formulario no solo es una obligación para las personas jurídicas que distribuyan utilidades, sino que también juega un rol crucial en la transparencia fiscal y el cumplimiento de las normativas establecidas por la Dirección General de Impuestos Internos (DGII).
La presentación de este formulario es exigida anualmente, y su objetivo principal es informar sobre la situación financiera de la empresa, incluyendo las utilidades distribuidas a los socios y accionistas, así como cualquier capitalización realizada durante el ejercicio fiscal. Este documento asegura que el Estado tenga un registro claro y preciso de las transacciones financieras de las empresas, lo que es vital para una adecuada fiscalización y recaudación de impuestos.
Momentos Claves: ¿Cuándo y Quién Debe Presentar el F-915-V4?
La obligación de presentar el Formulario F-915-V4 recae principalmente sobre las personas jurídicas, es decir, aquellas entidades que tienen personalidad jurídica y llevan a cabo actividades económicas en El Salvador. Esto incluye, pero no se limita a, sociedades anónimas, sociedades de responsabilidad limitada y cooperativas.
Las fechas específicas para la presentación de este formulario suelen estar relacionadas con el cierre del ejercicio fiscal de la empresa. Generalmente, las empresas deberán presentarlo dentro de los cinco primeros meses del año siguiente al cierre del ejercicio fiscal. Por lo tanto, es crucial que las empresas lleven un seguimiento de sus fechas de cierre y estén preparadas para cumplir con esta obligación tributaria.
Desglose del Formulario: Secciones que Debes Completar
El Formulario F-915-V4 está estructurado en varias secciones que deben ser completadas con información precisa. A continuación, se desglosan las secciones principales:
| Sección | Descripción |
|---|---|
| Sección A | Identificación de la persona jurídica obligada a informar, incluyendo el Código Único, NIT, y fecha de la Junta General de Accionistas. |
| Sección B | Resumen de datos sobre la calidad de socios y la cantidad de utilidades, dividendos o excedentes distribuidos. |
| Sección C | Datos específicos de cada socio, accionista o cooperado, incluyendo montos y valor contable de las acciones. |
Es esencial que la información proporcionada sea veraz y esté respaldada por los documentos oficiales pertinentes. La declaración falsa puede acarrear sanciones tanto administrativas como penales, conforme a lo señalado en los Artículos 241 del Código Tributario y 249-A del Código Penal.
Pasos para Completar y Presentar el Formulario
El proceso de llenado y presentación del Formulario F-915-V4 puede dividirse en varias etapas que facilitan su manejo:
- Reunión de Documentos: Antes de comenzar a llenar el formulario, es fundamental recopilar toda la documentación necesaria, como actas de juntas anteriores, libros contables y cualquier otro registro financiero relevante.
- Llenado del Formulario: Con los documentos a mano, proceda a llenar cada sección del formulario. Asegúrese de que los datos sean exactos y que se respete el formato exigido.
- Revisión de Datos: Una vez completado, revise cuidadosamente cada apartado para evitar inconsistencias o errores que puedan resultar en rechazos o sanciones.
- Presentación del Formulario: El formulario puede ser presentado de manera digital a través del portal simple.sv o de forma presencial en las oficinas de la DGII.
¿Qué Hacer en Caso de Dificultades o Rechazos?
A veces, pueden surgir inconvenientes al presentar el Formulario F-915-V4. Aquí algunas de las acciones recomendadas ante posibles situaciones problemáticas:
- Errores en el Formulario: Si se detecta un error después de la presentación, es recomendable solicitar una corrección de inmediato a la DGII, incluyendo la documentación que respalde el cambio.
- Documentos Faltantes: En caso de que la DGII requiera documentos adicionales, es crucial atender esta solicitud con prontitud para evitar sanciones o demoras en la aprobación.
- Rechazo del Formulario: Si el formulario es rechazado, el contribuyente tiene derecho a solicitar una revisión de la decisión y presentar un reclamo formal si considera que la decisión fue injusta.
Interacción con Otros Trámites Fiscales
El Formulario F-915-V4 se inscribe en un contexto más amplio de obligaciones fiscales que deben cumplir las empresas en El Salvador. Es importante entender cómo se relaciona este formulario con otras declaraciones tributarias, como la de renta y IVA. La correcta presentación de estos formularios es vital para el cumplimiento general de las obligaciones tributarias.
Por ejemplo, al informar sobre las utilidades distribuidas, una empresa también debe asegurarse de que su declaración de renta refleje estos montos de manera coherente. Cualquier discrepancia entre estos documentos puede activar alertas en la DGII y llevar a auditorías adicionales o a sanciones.
Perfil del Contribuyente: Quiénes Están Obligados a Presentarlo
La obligación de presentar el Formulario F-915-V4 abarca a diversas entidades, pero es fundamental identificar el perfil de los contribuyentes que deben cumplir con esta normativa:
- Sociedades Anónimas: Estas entidades están obligadas a presentar el formulario, especialmente si han realizado distribuciones de utilidades durante el ejercicio fiscal.
- Sociedades de Responsabilidad Limitada: Al igual que las sociedades anónimas, deben presentar el formulario si han realizado distribuciones o capitalizaciones.
- Cooperativas: Estas también están sujetas a la obligación de informar sobre utilidades y excedentes distribuidos entre sus socios.
Es importante mencionar que las entidades no obligadas, como las personas naturales que no ejercen actividad comercial, no tienen que presentar este formulario.
Implicaciones Legales y Sanciones ante el Incumplimiento
El cumplimiento de la normativa fiscal es esencial en la gestión empresarial. No presentar el Formulario F-915-V4 o hacerlo con información inexacta puede resultar en severas sanciones. Según la legislación vigente, las consecuencias pueden incluir:
- Sanciones Administrativas: Estas pueden variar desde multas monetarias hasta la prohibición temporal de realizar ciertas actividades comerciales.
- Consecuencias Penales: En casos de fraudes o evasión fiscal deliberada, los responsables pueden enfrentar procesos penales que resulten en sanciones más severas, incluyendo penas de prisión.
Por ello, es imperativo que las empresas no solo cumplan con la presentación del formulario, sino que lo hagan con la mayor precisión posible, asegurando la integridad de la información proporcionada.
Disponibilidad y Acceso al Formulario F-915-V4
El Formulario F-915-V4 está disponible para descarga en el portal simple.sv, donde los contribuyentes pueden acceder no solo al formulario en sí, sino también a recursos adicionales que facilitan su correcta presentación.
Además, la DGII ofrece asistencia a través de sus canales oficiales, donde los contribuyentes pueden aclarar dudas o recibir orientación sobre cómo completar y presentar el formulario. Es recomendable aprovechar estos recursos para minimizar errores y asegurar el cumplimiento adecuado de las obligaciones fiscales.
Aspectos Esenciales del Formulario F915v4
El formulario F915v4 es un documento crucial para aquellos contribuyentes que buscan materializar sus obligaciones fiscales ante la Dirección General de Impuestos Internos (DGII) en El Salvador. Este formulario es utilizado específicamente para la declaración de impuestos sobre la renta, un tema que requiere atención cuidadosa y exactitud en su llenado. A continuación, se detallan aspectos esenciales a considerar al trabajar con el F915v4.
En primer lugar, es fundamental tener en cuenta que el F915v4 debe ser presentado por personas naturales y jurídicas que generan ingresos, ya sea de manera habitual o ocasional. La clasificación de los ingresos y la correcta categorización de las deducciones son elementos que determinan la base imponible. Por lo tanto, un análisis detallado de los ingresos y los gastos deducibles es imperativo, asegurando que se cumplan todos los requisitos establecidos en la normativa vigente.
Además, es vital que los contribuyentes verifiquen su estado en el Registro Tributario Unificado (RTU) antes de proceder con la presentación del formulario, ya que cualquier inconsistencia puede generar inconvenientes durante el proceso. A través del portal unificado simple.sv, los usuarios pueden acceder a su información tributaria, verificar el estado de sus declaraciones previas y recibir orientaciones sobre el llenado adecuado del F915v4.
Otro aspecto a destacar es la importancia de conservar toda la documentación que respalde la información presentada en el F915v4. La DGII tiene el derecho de realizar auditorías y requerir la presentación de estos documentos en cualquier momento. Esto incluye comprobantes de ingresos, recibos de gastos, y cualquier otro papel que valide las cifras reportadas en la declaración.
Errores Comunes en la Presentación del F915v4 y Cómo Evitarlos
La presentación del formulario F915v4 puede estar sujeta a múltiples errores que, en muchas ocasiones, pueden ser evitados con un poco de atención y precaución. Identificar estos errores comunes no solo facilita el proceso de declaración, sino que también previene posibles sanciones por parte de la DGII. A continuación, se describen algunos de los errores más frecuentes y consejos para evitarlos.
Uno de los errores más comunes es la omisión de ingresos. Muchos contribuyentes, ya sea intencionadamente o por desconocimiento, tienden a no declarar ciertos ingresos. Es crucial recordar que todos los ingresos deben ser reportados, sin excepción. Para evitar este error, se recomienda llevar un registro detallado de todos los ingresos generados durante el año fiscal y compararlos con los informes fiscales previos.
Otro error frecuente es el mal uso de las deducciones. Al presentar el F915v4, es esencial que los contribuyentes conozcan cuáles son los gastos que pueden ser deducidos y cuáles no. Este conocimiento puede prevenir la presentación de una declaración incorrecta, que puede resultar en auditorías y sanciones. Se aconseja consultar la normativa vigente y, si es necesario, buscar asesoría profesional en materia tributaria.
Por último, no prestar atención a los plazos establecidos para la presentación del formulario puede resultar en multas y recargos. Es esencial marcar en el calendario las fechas límite y programar el llenado del formulario con anticipación. Para facilitar este proceso, el portal simple.sv ofrece notificaciones y recordatorios sobre las obligaciones fiscales, lo que se convierte en una herramienta útil para los contribuyentes.
Beneficios de la Digitalización de Trámites Fiscales en El Salvador
Desde la implementación de la Ley de Procedimientos Administrativos Simplificados en 2019, El Salvador ha experimentado una transformación significativa en la manera en que se gestionan los trámites fiscales. La digitalización de estos procesos ha facilitado no solo el acceso a la información, sino que también ha permitido a los contribuyentes presentar sus formularios de manera más ágil y eficiente. A continuación, se exponen algunos de los beneficios más destacados de esta digitalización.
Uno de los beneficios más evidentes es la reducción de tiempos en la presentación y obtención de respuestas por parte de la DGII. Los contribuyentes ahora pueden llenar el formulario F915v4 y otros trámites fiscales a través del portal unificado simple.sv, lo que elimina la necesidad de desplazamientos físicos y largas esperas en oficinas. Esto no solo ahorra tiempo, sino que también reduce costos asociados al transporte y al tiempo perdido.
Asimismo, la digitalización permite una mayor transparencia en los procesos administrativos. Los contribuyentes tienen acceso inmediato a su información tributaria y pueden consultar su estado en tiempo real. Esto les otorga un mayor control sobre sus obligaciones fiscales y minimiza el riesgo de errores causados por información desactualizada.
Finalmente, la digitalización ha abierto la puerta a la educación y capacitación en materia tributaria. A través de plataformas en línea, la DGII ha podido ofrecer cursos, tutoriales y guías accesibles para todos los contribuyentes. Esto no solo empodera a los ciudadanos al brindarles las herramientas necesarias para cumplir con sus obligaciones, sino que también promueve una cultura de cumplimiento fiscal más robusta en el país.