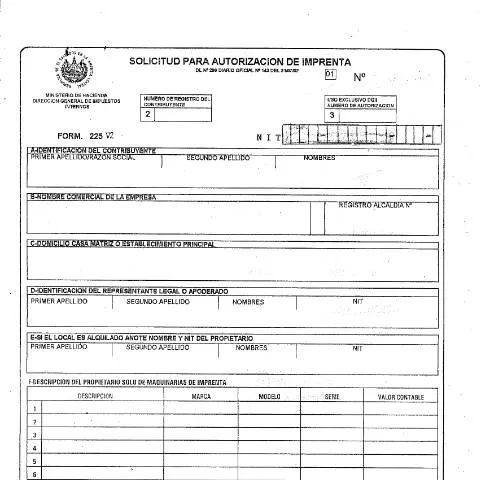
Entendiendo el Formulario F-225: Autorización de Imprenta en El Salvador
En el entramado administrativo de El Salvador, la impresión de documentos legales tributarios requiere un procedimiento específico que garantiza la legalidad y la organización. Este proceso se inicia con el Formulario F-225, cuyo propósito es autorizar a imprentas para la numeración de documentos legales. Este artículo profundiza en los aspectos más relevantes relacionados con el uso y la gestión del formulario F-225, sus implicaciones y cómo navegar por su proceso administrativo.
¿Quién debe presentar el F-225 y en qué circunstancias?
El Formulario F-225 es destinado principalmente a imprentas que desean obtener autorización para imprimir documentos tributarios. Esto incluye tanto a empresas que operan en la producción de documentos fiscales como a aquellas que buscan expandir sus servicios a este tipo de impresión. A continuación, se presentan las categorías de sujetos obligados a presentar este formulario:
- Imprentas ya registradas: Empresas que actualmente están en operación y requieren renovar su autorización.
- Nuevas imprentas: Aquellas que están comenzando y necesitan obtener la mencionada autorización inicial.
- Representantes legales: En caso de que la imprenta sea representada por un apoderado, este debe gestionar la solicitud en nombre de la empresa.
Desglose de las secciones del formulario F-225
El F-225 se compone de varias secciones que deben ser completadas con precisión. Cada sección tiene su propia importancia y puede influir en la aprobación o rechazo de la solicitud. A continuación, se desglosan las secciones más relevantes:
Sección A: Identificación del Contribuyente
Esta sección solicita la información básica del contribuyente, incluyendo nombres y apellidos, así como el NIT (Número de Identificación Tributaria). Es crucial verificar que la información sea correcta, ya que errores pueden causar retrasos en el proceso.
Sección B: Nombre Comercial de la Empresa
El nombre comercial de la imprenta debe ser indicado con claridad. Se debe asegurar que el nombre coincida con el registrado en el CNR (Centro Nacional de Registros) para evitar cualquier inconveniente.
Sección C: Domicilio
Se requiere la dirección de la casa matriz o establecimiento principal. Este dato es esencial para la localización de la imprenta y para cualquier eventual comunicación por parte de la administración tributaria.
Sección D: Representante Legal o Apoderado
En caso de que la empresa sea representada por un apoderado, es necesario incluir sus datos, así como su NIT. Esta sección garantiza que la persona que presenta la solicitud tiene la autoridad para hacerlo.
Sección E: Propietario del Local
Si el local donde se encuentra la imprenta es alquilado, se debe incluir el nombre y NIT del propietario. Esto es relevante para determinar las responsabilidades fiscales relacionadas con el inmueble.
Sección F: Descripción del Inventario de Máquinas de Imprenta
Esta sección detalla las máquinas de impresión que posee la empresa. Cada máquina debe ser listada con su valor contable, lo que facilitará la evaluación de la capacidad operativa de la imprenta. Se recomienda tener un inventario actualizado y claro para evitar discrepancias.
Sección G: Información Complementaria
Finalmente, esta sección recopila información adicional como el total de activos y ventas de los últimos doce meses. Es fundamental ser transparente y preciso en esta información, ya que influye directamente en las decisiones que tome la administración tributaria.
El proceso administrativo tras la presentación del F-225
Una vez que el formulario ha sido completado y presentado, el siguiente paso es el proceso de análisis por parte de la Dirección General de Impuestos Internos (DGII). Este proceso incluye:
- Análisis de la solicitud: La DGII revisará la información presentada y comprobará que no existan inconsistencias.
- Tiempo de espera: Generalmente, la respuesta puede tardar varios días. Se recomienda hacer un seguimiento de la solicitud a través de los canales oficiales.
- Resolución: La DGII emitirá una resolución que puede ser la aprobación o rechazo de la solicitud. En caso de rechazo, se indicarán las razones y se podrá solicitar una revisión.
Calendario de presentación y plazos importantes
El calendario para la presentación del F-225 es crucial, especialmente para las imprentas que operan con documentos tributarios. A continuación, se ofrecen algunas fechas clave:
- Inicio del proceso: Las solicitudes pueden presentarse en cualquier momento durante el año, pero se recomienda hacerlo con antelación a la temporada alta de impresión de documentos fiscales.
- Plazo de respuesta: La DGII suele responder en un plazo de 15 a 30 días hábiles tras la presentación de la solicitud.
- Validez de la autorización: Una vez aprobada, la autorización tiene una vigencia de un año, tras el cual debe renovarse mediante la presentación del F-225 nuevamente.
Particularidades en la presentación del F-225 para extranjeros
Las imprentas que son propiedad de extranjeros deben prestar especial atención a ciertos aspectos al presentar el F-225. Algunas consideraciones son:
- Documentación adicional: Es posible que se requieran documentos que demuestren el estatus legal de la empresa en El Salvador, así como la representación legal.
- Registro en el CNR: Deben estar debidamente registradas en el Centro Nacional de Registros, y su NIT debe ser válido.
- Responsabilidad tributaria: Los extranjeros deben entender completamente sus obligaciones fiscales en El Salvador para evitar posibles sanciones.
Errores comunes a evitar en la presentación del F-225
Completar el F-225 puede ser un proceso complicado, y hay varios errores que pueden surgir. Algunos de los errores más comunes incluyen:
- Inexactitud en la información: Asegurarse de que todos los datos sean precisos y estén actualizados es esencial para evitar rechazos.
- Falta de firma: No olvidar firmar la solicitud, ya que esto puede retrasar el proceso.
- Incompletitud: Asegurarse de que todas las secciones estén completamente llenas y no haya campos vacíos.
El F-225 en el contexto de otros trámites administrativos
El Formulario F-225 no actúa de forma aislada; es parte de una cadena de trámites más amplia que las imprentas deben seguir para cumplir con las regulaciones tributarias. Es vital que las imprentas estén al tanto de otros formularios y trámites que puedan interrelacionarse:
- Formulario de Registro de Contribuyentes: Un paso previo que asegura que la imprenta esté legalmente constituida.
- Declaraciones fiscales: Una vez autorizadas, las imprentas deben presentar regularmente sus declaraciones de IVA y otros impuestos pertinentes.
- Registros de ventas: Deben mantener un control de sus ventas impresas para fines de auditoría.
Conclusiones útiles sobre el uso del F-225
El F-225 es una pieza fundamental en el sistema tributario de El Salvador, especialmente para las imprentas que desean operar legalmente. A través de una correcta comprensión y gestión de este formulario, las imprentas pueden cumplir con los requisitos legales y evitar complicaciones. Se recomienda mantenerse informado de cualquier cambio en la normativa tributaria y utilizar las plataformas digitales disponibles para optimizar el proceso de presentación.
Uso y Relevancia del Formulario F225 en la Declaración de IVA
El formulario F225, conocido formalmente como "Declaración Mensual de IVA", es una herramienta crucial para los contribuyentes en El Salvador que realizan actividades gravadas con el impuesto al valor agregado (IVA). Este formulario se utiliza para reportar las transacciones comerciales que generan IVA, tanto por parte de vendedores como de prestadores de servicios. Su correcta utilización es fundamental para cumplir con las obligaciones fiscales y evitar sanciones por parte de la Dirección General de Impuestos Internos (DGII).
Además de ser un instrumento para la declaración de impuestos, el F225 también permite a los contribuyentes llevar un registro claro de sus operaciones comerciales mensuales. Cada mes, los contribuyentes deben compilar información sobre las ventas y compras gravadas, así como calcular el IVA correspondiente. La presentación oportuna de este formulario no solo asegura la legalidad de las operaciones, sino que también puede influir en la capacidad del contribuyente para acceder a créditos fiscales y beneficios que la ley otorga a aquellos que cumplen con sus deberes tributarios.
Es importante recalcar que el F225 debe ser presentado mensualmente, incluso si el contribuyente no ha realizado operaciones durante ese período. En tales casos, se deberá marcar la casilla de "sin movimiento" en el formulario, lo que garantiza que el registro esté actualizado y evita posibles malentendidos con las autoridades fiscales. La presentación de este formulario se puede realizar de manera digital a través del portal simple.sv, lo que simplifica el proceso y reduce la necesidad de desplazamientos a las oficinas de la DGII.
Excepciones y Consideraciones Especiales en la Presentación del F225
Si bien el formulario F225 es una obligación para la mayoría de los contribuyentes, existen excepciones y consideraciones que deben tenerse en cuenta. Por ejemplo, los contribuyentes que estén bajo el régimen de "Pequeños Contribuyentes" o aquellos que realicen actividades económicas que estén exentas de IVA, no están obligados a presentar este formulario mensual. Sin embargo, es crucial que estos contribuyentes se informen sobre su estatus fiscal, ya que las definiciones relacionadas con el régimen tributario pueden cambiar y, en consecuencia, su obligación de declarar.
Asimismo, los contribuyentes que están en proceso de liquidación o que se encuentren en una etapa de cierre de operaciones pueden tener requisitos específicos relacionados con la presentación de los formularios. En tales casos, es recomendable consultar directamente con la DGII o un profesional tributario para asegurarse de que se cumplen todos los criterios necesarios para la presentación, evitando sanciones o el incumplimiento de plazos importantes.
Otro aspecto relevante es la posibilidad de corregir errores en las declaraciones presentadas. Si un contribuyente se da cuenta de que ha cometido un error en su declaración del F225, debe presentar una declaración rectificativa a la mayor brevedad posible. Esto no solo es una práctica recomendable, sino que también puede evitar consecuencias legales y financieras significativas.
Opciones de Asesoramiento y Recursos para la Correcta Presentación del F225
El proceso de llenado y presentación del F225 puede resultar complicado para muchos contribuyentes, especialmente para aquellos que recién comienzan a operar. Por ello, existen diversas opciones de asesoramiento disponibles a nivel local. Las Cámaras de Comercio y las asociaciones de empresarios suelen ofrecer talleres y capacitaciones sobre cómo cumplir con las obligaciones fiscales, incluyendo la correcta presentación del F225.
Además, la DGII pone a disposición recursos en línea que incluyen guías detalladas sobre cómo completar el formulario, así como una sección de preguntas frecuentes que aborda las dudas más comunes de los contribuyentes. En el portal simple.sv, los usuarios también pueden encontrar tutoriales en video que explican paso a paso el proceso de declaración, lo que puede ser de gran ayuda para aquellos que prefieren aprender visualmente.
Por último, es recomendable que los contribuyentes consideren la posibilidad de recurrir a un contador o asesor fiscal. Estos profesionales no solo pueden ayudar a completar el formulario, sino que también pueden ofrecer consejos sobre la planificación fiscal y la gestión de otros aspectos relacionados con las obligaciones tributarias. La inversión en asesoría profesional puede traducirse en un mejor manejo de los recursos y en el cumplimiento adecuado de las normativas fiscales vigentes.