Transición y Relevancia del Formato DRAT-03 en el Sistema Fiscal Salvadoreño
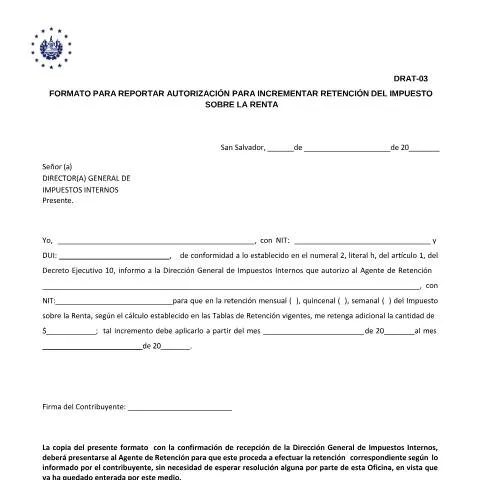
El Formato para reportar autorización para incrementar retención del Impuesto sobre la Renta – DRAT-03 se erige como un elemento fundamental en la gestión tributaria en El Salvador. Este documento permite al contribuyente comunicar a la Dirección General de Impuestos Internos (DGII) su autorización a un agente de retención para que se realice un incremento en la retención de su Impuesto sobre la Renta (ISR).
La importancia de este formato radica no solo en el cumplimiento de las normativas fiscales, sino también en su capacidad para brindar claridad y control sobre las obligaciones tributarias del contribuyente. En un contexto donde la digitalización y simplificación de trámites son cada vez más relevantes, el DRAT-03 se alinea con los esfuerzos de la Ley de Procedimientos Administrativos Simplificados de 2019, que favorecen procesos más ágiles y accesibles.
Marco Normativo que Sustenta el Formato DRAT-03
Para comprender la esencia del DRAT-03, es crucial explorar el marco normativo que lo respalda. El Decreto Ejecutivo 10 establece en su artículo 1, numeral 2, literal h, las disposiciones que permiten a los contribuyentes solicitar la autorización de un incremento en la retención de su ISR.
Desde su implementación, este marco ha buscado simplificar la carga tributaria y fomentar el cumplimiento voluntario, facilitando que las personas físicas y jurídicas gestionen sus obligaciones fiscales de manera efectiva. Esta iniciativa se enmarca dentro de los esfuerzos del gobierno para mejorar la recaudación tributaria y fortalecer la relación entre el Estado y los contribuyentes.
Proceso Completo del Formulario DRAT-03: Desde la Solicitud hasta la Ejecución
El proceso para la utilización del DRAT-03 se divide en varias etapas que aseguran que el incremento en la retención sea comunicado de manera correcta y oportuna.
- Iniciación: El contribuyente, al identificar la necesidad de un incremento en la retención del ISR, debe llenar el DRAT-03, especificando la cantidad adicional que autoriza al agente de retención.
- Presentación: Este formulario debe ser presentado ante la DGII, donde el contribuyente debe identificarse con su DUI original y entregar una copia del formato.
- Confirmación: La DGII, tras recibir el formulario, proporcionará una confirmación de recepción, que el contribuyente debe entregar al agente de retención para que este ejecute la retención correspondiente.
- Ejercicio de la retención: El agente de retención aplicará el incremento a partir del mes especificado en el formato, asegurando la retención adicional del ISR según lo solicitado.
Perfil de los Contribuyentes: Casos y Excepciones
El formato DRAT-03 está diseñado para un amplio espectro de contribuyentes incluidos tanto personas naturales como jurídicas. A continuación, se describen los perfiles más comunes y algunas excepciones que podrían aplicar:
- Contribuyentes individuales: Personas naturales que trabajan por cuenta propia y desean incrementar sus retenciones mensuales, quincenales o semanales.
- Empresas: Entidades que, por su naturaleza, requieren reportar incrementos en las retenciones de sus empleados o proveedores.
- Excepciones: Si el contribuyente se encuentra en un régimen especial o tiene un estatus particular que le exime de incrementar su retención, es recomendable consultar con la DGII antes de proceder.
Un Análisis Detallado de las Secciones del Formato DRAT-03
El formato DRAT-03 presenta varias secciones clave que deben ser completadas con precisión. A continuación, se describen cada una de ellas, así como algunos posibles errores a evitar durante la cumplimentación:
| Sección | Descripción | Errores Comunes |
|---|---|---|
| Datos del Contribuyente | Nombre completo, NIT y DUI. | Omisión de datos o errores tipográficos en el NIT o DUI. |
| Agente de Retención | Nombre y NIT del agente autorizado para realizar la retención. | Incluir información de un agente incorrecto o no autorizado. |
| Cantidad a Retener | Monto adicional que se autoriza retener. | Declarar una cantidad que exceda los límites permitidos. |
| Fechas de Aplicación | Mes y año a partir del cual se aplicará la retención adicional. | Fijar fechas erróneas que no correspondan al periodo actual. |
Cronograma de Presentación y Consecuencias de la No Gestión
La presentación del DRAT-03 debe ser realizada en un tiempo adecuado para que el incremento de retención sea efectivo en el periodo fiscal correspondiente. A continuación, se detalla un cronograma orientativo:
- Inicio de la solicitud: Puede hacerse en cualquier momento del año fiscal.
- Plazo para la presentación: Idealmente, debe presentarse al menos 15 días antes del inicio del mes en que se desea que aplique la retención.
- Consecuencias de la no gestión: Si no se presenta a tiempo, el incremento no podrá ser aplicado hasta la siguiente ocasión que lo autorice, lo que puede afectar la planificación financiera del contribuyente.
Acciones a Tomar en Caso de Rechazo o Inconformidad
En caso de que la DGII rechace el DRAT-03 o si se detectan errores en la presentación, es crucial actuar de inmediato. Las siguientes recomendaciones pueden ser útiles:
- Solicitar aclaraciones: Contactar a la DGII para obtener las razones del rechazo y qué documentación adicional podría ser necesaria.
- Corregir errores: Si el rechazo se debió a errores en el formato, corregir los datos y presentar nuevamente el DRAT-03.
- Asesoría legal: En casos de discrepancias significativas, considerar consultar con un abogado especializado en derecho tributario.
Importancia de la Recepción de Confirmación del DRAT-03
Después de la presentación del DRAT-03, la recepción de la confirmación es un paso crítico. Este documento no solo valida la autorización otorgada, sino que también protege al contribuyente en caso de discrepancias futuras. La copia de la confirmación debe ser entregada al agente de retención, permitiendo que este aplique el incremento de manera efectiva.
La gestión adecuada de este proceso es vital no solo para el cumplimiento fiscal, sino también para mantener una relación transparente y efectiva entre el contribuyente y las autoridades fiscales. Por lo tanto, la atención al detalle y la claridad en la comunicación son esenciales para el éxito en la gestión de este tipo de trámites tributarios.
¿Qué es el Formato DRAT-03 y cuáles son sus objetivos?
El Formato DRAT-03, conocido como "Formato para reportar autorización para incrementar retención del Impuesto sobre la Renta", es un documento crucial dentro del ámbito tributario salvadoreño. Este formato se utiliza para formalizar la solicitud de autorización a la Dirección General de Impuestos Internos (DGII) para incrementar las tasas de retención aplicables a los ingresos de ciertos contribuyentes. Su principal objetivo es regularizar y facilitar el proceso de retención del Impuesto sobre la Renta (ISR) para empresas y personas naturales que, debido a su actividad económica, pueden verse obligadas a aplicar una retención superior a la estándar.
El uso adecuado del DRAT-03 asegura que los contribuyentes cumplan con su obligación fiscal de manera más eficiente, evitando así posibles sanciones por incumplimiento de las normativas fiscales vigentes. Además, permite a la DGII tener un control más riguroso sobre las retenciones aplicadas, facilitando la transparencia en la gestión tributaria del país.
¿Quiénes están obligados a presentar el DRAT-03?
La presentación del Formato DRAT-03 es obligatoria para diversos contribuyentes, en especial aquellos que están sujetos a un régimen especial de retención por parte de la DGII. Estos pueden incluir empresas del sector financiero, instituciones educativas, y entidades que manejen ingresos de actividades específicas, como la construcción o servicios profesionales. La normativa establece que cualquier contribuyente que desee incrementar la tasa de retención deberá presentar este formato, aun si la retención inicial se encuentra dentro de los parámetros legales normales.
Además, es importante destacar que el DRAT-03 debe ser presentado por los contribuyentes que reciban ingresos de fuentes que no están sujetas a retención automática, o que, por su naturaleza, requieran un tratamiento fiscal específico. Por lo tanto, es recomendable que los contribuyentes revisen su situación fiscal con un asesor financiero o contable, para determinar si necesitan presentar el DRAT-03 y cuál es la tasa de retención adecuada que deben aplicar.
Pasos para completar y presentar el DRAT-03 en línea
El proceso para completar y presentar el Formato DRAT-03 se ha simplificado significativamente gracias a la digitalización de los trámites fiscales en El Salvador. A continuación, se detallan los pasos que los contribuyentes deben seguir para garantizar una correcta presentación:
- Acceso al portal: Ingrese al portal unificado de servicios tributarios simple.sv. Asegúrese de tener su Documento Único de Identidad (DUI) a la mano, ya que este será requerido para autenticar su usuario en el sistema.
- Registro y autenticación: Si es la primera vez que utiliza el portal, deberá registrarse. En caso contrario, simplemente inicie sesión con su usuario y contraseña. Una vez dentro, dirígete a la sección de “Trámites en línea”.
- Seleccionar el formato: Busque el Formato DRAT-03 en la lista de formularios disponibles. Es importante asegurarse de seleccionar el formulario correcto para evitar confusiones y posibles errores en la solicitud.
- Completar la información requerida: Rellene todos los campos obligatorios del formato. Esto incluye detalles sobre su identificación fiscal, ingresos percibidos y la tasa de retención que solicita incrementar. Asegúrese de que toda la información sea precisa y esté actualizada.
- Adjuntar documentos necesarios: Dependiendo de la naturaleza de su solicitud, puede ser necesario adjuntar ciertos documentos adicionales, como copias de estados financieros, contratos de servicio, o cualquier otro documento que justifique la solicitud de incremento de retención.
- Revisar y enviar: Antes de enviar el formato, revise toda la información ingresada para asegurarse de que sea correcta. Una vez verificado, haga clic en el botón de envío para completar el trámite.
- Recibo de confirmación: Después de enviar el DRAT-03, recibirá una confirmación por parte de la DGII, donde se le indicará el estado de su solicitud. Es primordial guardar este recibo como comprobante de su trámite.
Recuerde que la correcta presentación del DRAT-03 no solo ayuda a cumplir con las obligaciones fiscales, sino que también puede facilitar futuras interacciones con la DGII, al mostrar que se está actuando de manera proactiva respecto a la gestión de las retenciones de impuestos.