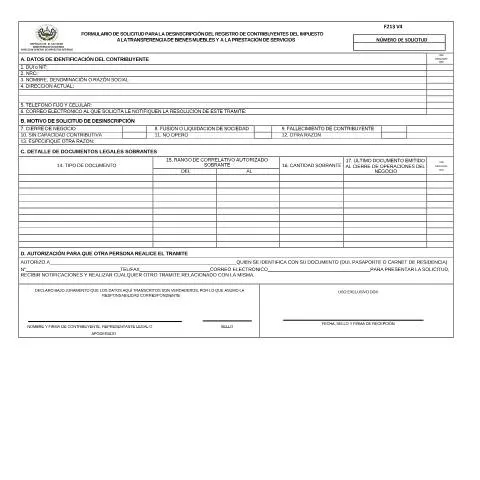
El Formulario F-213v4: Un Pilar en la Gestión Tributaria de El Salvador
La gestión tributaria en El Salvador, como en muchos países, es un proceso que exige atención a los detalles y cumplimiento de normativas específicas. En este contexto, el Formulario F-213v4, conocido formalmente como Solicitud para la Desinscripción del Registro de Contribuyentes del Impuesto a la Transferencia de Bienes Muebles y a la Prestación de Servicios, juega un papel fundamental. Este documento es esencial para aquellos contribuyentes que, por diversas razones, necesitan formalizar su salida del régimen de IVA.
¿Quiénes son los Solicitantes del F-213v4?
Este formulario es relevante para un amplio espectro de contribuyentes. Aquí se detallan los perfiles más comunes:
- Personas Naturales: Individuos que operan como comerciantes, prestadores de servicios o cualquier otra actividad económica que genere ingresos.
- Personas Jurídicas: Empresas constituidas legalmente, tales como sociedades anónimas, sociedades de responsabilidad limitada, entre otros tipos de entidades.
- Fallecidos: En el caso de personas que han fallecido, el formulario debe ser presentado por el representante legal o herederos para cancelar la obligación tributaria.
- Sociedades en Proceso de Liquidación o Fusión: Aquellas que se encuentran en un proceso de disolución, donde es vital notificar al Ministerio de Hacienda para evitar futuros inconvenientes fiscales.
Casos Especiales y Excepciones
Existen situaciones particulares que pueden afectar la necesidad de presentar el formulario F-213v4:
- Extranjeros: Los contribuyentes extranjeros que operan en El Salvador deben cumplir con requisitos adicionales, como la representación legal y presentación de documentos que demuestren su situación tributaria en su país de origen.
- Menores de Edad: En caso de que un menor de edad sea titular de un negocio, la solicitud debe ser presentada por su tutor legal.
- Urgencias: Si un negocio cierra de forma inesperada, es importante actuar rápidamente y presentar el formulario para evitar acumulación de deudas tributarias.
La Importancia de la Desinscripción del IVA
La desinscripción del IVA no es un simple trámite administrativo; representa la finalización de un vínculo tributario con el Estado. Esta acción es vital para evitar confusiones y posibles sanciones futuras. Algunos de los motivos más comunes para solicitar la desinscripción son:
- Cierre de Negocio: Cuando un negocio deja de operar, es fundamental cancelar su registro para evitar impuestos sobre actividades que ya no se realizan.
- Fusión o Liquidación: En casos donde una empresa se fusiona con otra o se liquida, la desinscripción asegura que no haya duplicidad en las obligaciones fiscales.
- Fallecimiento del Contribuyente: La presentación del formulario también es necesaria para regularizar el estado fiscal tras el fallecimiento de una persona que operaba como contribuyente.
- Inactividad: Si un contribuyente no ha generado ingresos o no ha operado durante un período prolongado, solicitar la desinscripción puede ser una opción viable.
Documentación Necesaria para Completar la Solicitud
Completar el Formulario F-213v4 con éxito requiere la preparación de varios documentos. A continuación, se presenta una lista específica según el tipo de solicitante:
| Tipo de Solicitante | Documentación Requerida |
|---|---|
| Persona Natural |
|
| Persona Jurídica |
|
| Fallecido |
|
Pasos para Completar el Formulario F-213v4
El proceso de llenado del formulario requiere atención minuciosa a los detalles. Aquí se describen los pasos esenciales:
- Registrar correctamente el Número de Identificación Tributaria (NIT) y el Número de Registro de Contribuyente (NRC).
- Indicar el nombre completo o razón social tal como aparece en los registros oficiales.
- Proporcionar una dirección completa y actualizada, incluyendo detalles que faciliten la localización.
- Rellenar los datos de contacto, como teléfonos y correo electrónico, para asegurar una comunicación efectiva.
- Marcar el motivo de la desinscripción en el formulario y proporcionar detalles adicionales cuando sea necesario.
- Adjuntar toda la documentación requerida según el tipo de solicitante.
La Presentación del Formulario: Dónde y Cómo
Una vez que el formulario ha sido completado y respaldado con la documentación necesaria, el siguiente paso es la presentación ante la Dirección General de Impuestos Internos (DGII). Esta puede hacerse a través de los siguientes medios:
- En Línea: A través del portal unificado simple.sv, donde los contribuyentes pueden gestionar diversos trámites de forma digital.
- Presencial: En las oficinas de la DGII, donde un funcionario se encargará de recibir la documentación y proporcionará un recibo de presentación.
Seguimiento de la Solicitud: Manteniendo el Control
Después de presentar el Formulario F-213v4, es crucial llevar un seguimiento del estado de la solicitud. Esto puede hacerse de las siguientes maneras:
- Visitar el portal simple.sv para verificar el estado de la solicitud introduciendo el NIT o NRC.
- Contactar a la DGII a través de sus canales de atención al cliente, asegurándose de tener a mano el recibo de presentación para facilitar la consulta.
¿Qué Hacer Ante Posibles Rechazos o Errores?
En caso de que la solicitud sea rechazada, es fundamental entender las razones del rechazo. Los contribuyentes deben:
- Revisar la notificación de la DGII para identificar la causa específica del rechazo.
- Corregir cualquier error en el formulario o documentación y presentar una nueva solicitud.
- Si la negación persiste, se puede solicitar una revisión del caso a través de los canales de apelación establecidos por la DGII.
Consolidando la Desinscripción: Un Proceso Formalizado
Al lograr la desinscripción del IVA, el contribuyente obtiene una formalización de su situación fiscal, lo cual es esencial para evitar futuras responsabilidades tributarias. Esto no solo cierra un capítulo en términos de obligaciones fiscales, sino que también permite una mejor planificación financiera y empresarial en el futuro.
En definitiva, el Formulario F-213v4 es más que un simple documento administrativo; es una herramienta clave que permite a los contribuyentes salvadoreños manejar su situación fiscal de manera efectiva y conforme a la ley. La correcta comprensión y manejo de este formulario puede significar una diferencia significativa en la gestión de la responsabilidad tributaria.
Requisitos y Proceso de Desinscripción del IVA
La desinscripción del Impuesto al Valor Agregado (IVA) es un procedimiento administrativo que deben realizar aquellos contribuyentes que, por diversas razones, ya no requieren estar inscritos en el régimen del IVA. Este trámite es esencial para evitar cualquier tipo de complicación fiscal y garantizar que los registros ante la Dirección General de Impuestos Internos (DGII) estén actualizados.
Para iniciar con el proceso de desinscripción, es importante que el contribuyente cumpla con ciertos requisitos. Primero, deberá haber presentado todas sus declaraciones de IVA hasta la fecha de solicitud. Esto incluye las declaraciones mensuales y anuales, así como los pagos correspondientes. La DGII exige que no existan deudas pendientes por concepto de IVA ni otros tributos que afecten la legalidad de la desinscripción.
Otro requerimiento es que el contribuyente debe estar al día con sus obligaciones fiscales. Esto implica que no se deben tener saldos pendientes ni controversias abiertas con la administración tributaria. Además, es aconsejable que el contribuyente conserve toda la documentación que respalde su situación fiscal para facilitar el trámite.
Una vez cumplidos estos requisitos, el contribuyente puede acceder al portal unificado simple.sv para iniciar el trámite de desinscripción. Al ingresar, se deberá seleccionar la opción de “Desinscripción del IVA” y seguir las instrucciones para completar el formulario F-213v4. Este formulario requiere información básica como el Número de Identificación Tributaria (NIT), datos del contribuyente y los motivos de la desinscripción.
Después de enviar la solicitud, la DGII revisará la información proporcionada y, si todo está en orden, procederá a emitir una constancia de desinscripción. Este documento es fundamental, ya que certifica que el contribuyente ya no está obligado a cobrar el IVA por sus ventas y, por lo tanto, no debe presentar declaraciones futuras relacionadas con este impuesto.
Errores Comunes al Realizar la Desinscripción del IVA
La desinscripción del IVA es un procedimiento que puede parecer sencillo, pero existen varios errores comunes que los contribuyentes suelen cometer al realizar este trámite. Conocer estos errores puede ayudar a los contribuyentes a evitar contratiempos y a asegurar que su solicitud sea procesada sin inconvenientes.
Uno de los errores más frecuentes es no presentar todas las declaraciones requeridas. Muchos contribuyentes asumen que, al dejar de operar, no necesitan cumplir con sus obligaciones fiscales. Sin embargo, es vital que todas las declaraciones de IVA, así como los pagos correspondientes, estén al día antes de solicitar la desinscripción. La falta de estas declaraciones puede resultar en una negativa por parte de la DGII.
Otro error común es proporcionar información incompleta o incorrecta en el formulario F-213v4. Es esencial revisar cuidadosamente todos los campos del formulario antes de enviarlo. Errores en el NIT, datos de contacto o motivos de la desinscripción pueden causar retrasos en el proceso o incluso la denegación de la solicitud.
Además, muchos contribuyentes no entienden que la desinscripción no es retroactiva. Esto significa que, si se solicita la desinscripción y la solicitud es aprobada, el contribuyente solo dejará de estar obligado a declarar IVA a partir de la fecha de la aprobación. Por esta razón, es importante planificar la desinscripción en un momento adecuado, preferentemente al final de un período fiscal.
Asimismo, es recomendable que los contribuyentes mantengan una comunicación fluida con la DGII. Ante cualquier duda, es preferible consultar directamente con la autoridad tributaria para evitar malentendidos que puedan afectar la desinscripción. Las preguntas frecuentes y guías disponibles en el sitio web de la DGII son recursos valiosos que pueden ser de gran ayuda.
Implicaciones Fiscales de la Desinscripción del IVA
Realizar la desinscripción del IVA tiene varias implicaciones fiscales que los contribuyentes deben tener en cuenta. Un aspecto importante es entender que al desinscribirse, el contribuyente dejará de estar obligado a cobrar el IVA en sus operaciones comerciales. Esto puede afectar la manera en que se estructuran las ventas y los precios de los productos o servicios ofrecidos.
La desinscripción también implica que el contribuyente ya no podrá recuperar el IVA pagado en sus compras. Esto significa que, si el contribuyente ha estado inscrito en el IVA y ha estado utilizando este impuesto como crédito fiscal, al desinscribirse, no podrá seguir beneficiándose de este mecanismo. Por esta razón, es esencial hacer un análisis financiero previo a la decisión de desinscripción para evaluar el impacto económico que tendrá.
Por otro lado, es fundamental considerar el impacto en la imagen comercial. Muchos clientes prefieren trabajar con proveedores que están inscritos en el IVA, ya que esto les permite deducir el impuesto en sus propias declaraciones. Por lo tanto, al desinscribirse, podría haber un cambio en la relación comercial con los clientes y en la manera en que el negocio se posiciona en el mercado.
Finalmente, es importante destacar que la desinscripción del IVA no exime al contribuyente de cumplir con otras obligaciones fiscales. Aunque ya no esté obligado a presentar declaraciones de IVA, el contribuyente debe continuar cumpliendo con sus responsabilidades fiscales en otros tributos, como el impuesto sobre la renta. Mantenerse informado sobre todas las obligaciones fiscales es esencial para evitar sanciones o complicaciones en el futuro.