Fundamentos de la Solicitud de Reimputación SPOT
Cuando un contribuyente recibe una notificación de la SUNAT que indica que los fondos de detracciones han sido ingresados como recaudación, surge la necesidad de gestionar correctamente esos fondos. Para ello, la Solicitud de Reimputación SPOT es la herramienta clave que permite al contribuyente solicitar el uso de ese saldo disponible para el cumplimiento de sus obligaciones tributarias o aduaneras. Este trámite es esencial para asegurar que los recursos económicos de un contribuyente se apliquen adecuadamente a sus deudas, evitando así la acumulación de intereses o sanciones por pago tardío.
¿Cuándo y cómo se inicia el trámite?
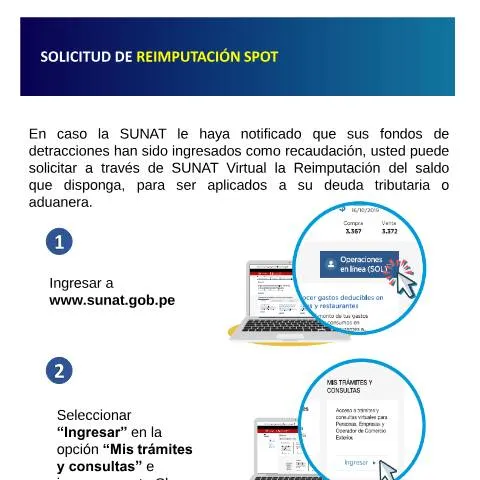
El proceso se activa en el momento en que la SUNAT notifica al contribuyente sobre el ingreso de los fondos de detracciones. Este aviso puede ser consultado a través de la plataforma de SUNAT, donde el contribuyente debe seguir una serie de pasos para obtener el Número de orden de la boleta de pago correspondiente. Este número es crítico, ya que es requerido para completar la solicitud. A continuación se explican los pasos previos a la presentación de la solicitud:
- Ingresa al portal de SUNAT en www.sunat.gob.pe.
- Accede a "Mis trámites y consultas" e ingresa con tu Clave Sol.
- Navega a "Empresas" > "Mis Declaraciones informativas" > "Detracciones" > "Consulta de Ingreso como recaudación".
- Registra tu Número de orden al identificar el ingreso como recaudación y el saldo no reimputado disponible.
Características del formulario y su diferenciación
La Solicitud de Reimputación SPOT se diferencia de otros formularios de SUNAT, principalmente por su enfoque en la reimputación de saldos no utilizados de detracciones, lo cual es un proceso específico dentro de la gestión tributaria. A continuación, se presentan algunas características que la distinguen:
- Objetivo específico: Solo se utiliza para reimputar saldos de detracciones a deudas tributarias.
- Limitación de registros: Se pueden agregar hasta 30 deudas en la solicitud, lo que la diferencia de otros trámites más generales.
- Interfaz digital: La gestión se realiza completamente en línea, permitiendo un acceso rápido y sencillo para el contribuyente.
Pasos para completar la solicitud en línea
Completar la solicitud es un proceso que requiere atención a los detalles. A continuación, se presentan los pasos necesarios para realizar correctamente la solicitud de reimputación:
- Ubique la opción de Solicitud Reimputación SPOT en la sección correspondiente de la plataforma.
- Ingrese el Número de orden de la boleta de pago y haga clic en "Buscar".
- El sistema mostrará el saldo pendiente de reimputar y le permitirá agregar las deudas correspondientes.
- Seleccione uno de los cuatro tipos de deudas:
- Declaración Jurada
- Valores
- RIA
- COSTAS
- Para el tipo de deuda "Valores", ingrese el número de documento y el monto a reimputar.
- Valide los datos ingresados y asegúrese de que la suma no supere el saldo total disponible.
- Presione "Registrar" y confirme el registro. A continuación, se generará una constancia de presentación.
El registro de la solicitud y su confirmación
Una vez que el contribuyente haya ingresado todos los datos y presionado el botón de registro, el sistema generará un mensaje de confirmación. Es fundamental realizar este paso con cuidado para evitar errores que puedan retrasar el proceso. El sistema también ofrece la opción de enviar la constancia de presentación a través de correo electrónico, lo cual puede ser útil para mantener un registro del trámite realizado.
Plazos y tiempos de respuesta
Después de la presentación de la solicitud, la SUNAT tiene un plazo de 30 días hábiles para resolver el trámite. Este plazo es crucial, ya que permite al contribuyente tener claridad sobre cuándo podrá aplicar el saldo de las detracciones a sus deudas tributarias. Es recomendable seguir la evolución de la solicitud a través de la plataforma SUNAT y estar atento a cualquier comunicación adicional requerida por la entidad.
Casos particulares en la solicitud de reimputación
Algunos contribuyentes pueden enfrentarse a situaciones complejas que requieren atención especial. Por ejemplo:
- Contribuyentes extranjeros: Los extranjeros que operan en Perú y que realizan detracciones también pueden solicitar reimputación, pero deben asegurarse de cumplir con todos los requisitos normativos y presentar la documentación necesaria.
- Situaciones de emergencia: En caso de que un contribuyente enfrente un problema inmediato que afecte su capacidad de pago, puede ser recomendable consultar directamente con la SUNAT para explorar opciones que podrían facilitar el proceso.
- Menores de edad: En situaciones donde el titular de las detracciones sea un menor, el trámite debe ser presentado por un representante legal que cumpla con la normativa tributaria.
Canales y métodos de presentación de la solicitud
La Solicitud de Reimputación SPOT se presenta exclusivamente a través de la plataforma SUNAT Virtual. La gestión en línea no solo es más rápida sino que también asegura que el contribuyente tenga acceso a una copia digital de su solicitud y cualquier comunicación de seguimiento. A continuación, se presentan los diferentes métodos de presentación:
- En línea: La opción más recomendada, ya que permite un seguimiento inmediato y la posibilidad de recibir confirmaciones al instante.
- Consulta telefónica: Si el contribuyente encuentra dificultades técnicas, puede realizar consultas a través de los canales telefónicos de SUNAT para obtener asistencia.
Documentación y requisitos adicionales
Además de completar la solicitud, los contribuyentes deben asegurarse de tener a mano toda la documentación requerida que apoye su solicitud. Esto incluye:
- DNI o RUC: Es indispensable contar con el documento de identidad o el número de registro único de contribuyente para realizar la solicitud.
- Boleta de pago: Debe estar disponible el número de orden de la boleta de pago que evidencie la recaudación del ingreso.
- Documentación adicional: En caso de situaciones especiales, puede ser necesaria la presentación de documentos adicionales que demuestren el contexto de la solicitud.
Cierre del trámite y obtención de respuestas
Al culminar el proceso de reimputación, el contribuyente deberá estar atento a la notificación de SUNAT. La respuesta puede ser positiva o negativa, dependiendo de la verificación y validación de la información presentada. En caso de una respuesta positiva, el saldo será aplicado a la deuda correspondiente, liberando al contribuyente de la carga tributaria. Si la respuesta es negativa, el contribuyente tendrá la posibilidad de apelar la decisión, siguiendo los procedimientos establecidos por SUNAT.
Documentación Necesaria para la Solicitud de Reimputación SPOT
Para iniciar el trámite de solicitud de reimputación SPOT, es fundamental contar con la documentación adecuada. A continuación, se detallan los documentos que usted debe preparar:
- Formulario de Solicitud: Es necesario completar el formulario correspondiente a la reimputación de gastos o ingresos, el cual está disponible en el portal de SUNAT o en la entidad bancaria que administre su operación. Asegúrese de llenar todos los campos de manera correcta y completa.
- Comprobante de Pago: Adjunte el comprobante que sustenta la erogación por la cual está solicitando la reimputación. Este documento es esencial para demostrar la validez de su solicitud.
- Documentación Adicional: Dependiendo de la complejidad de su caso, puede ser necesario adjuntar documentos adicionales como contratos, notas de entrega o cualquier documento que acredite la relación entre el gasto y la actividad económica realizada.
Es recomendable que todos los documentos sean copias simples, aunque en ciertos casos, la SUNAT puede requerir la presentación de originales para su verificación. Recuerde que todas las copias deben ser legibles y estar organizadas para facilitar el proceso de revisión por parte de la autoridad competente.
Plazos y Seguimiento del Proceso de Reimputación
Una vez presentada la solicitud de reimputación SPOT ante la SUNAT, es crucial estar al tanto de los plazos establecidos y realizar un seguimiento eficaz del trámite. Según la Ley N° 27444, el plazo máximo para que la entidad competente resuelva sobre su solicitud es de 30 días hábiles. Sin embargo, este plazo puede variar dependiendo de la complejidad del caso y la carga administrativa de la SUNAT.
Para hacer seguimiento de su solicitud, usted puede utilizar el sistema de consultas en línea que ofrece la SUNAT. A través de este sistema, podrá ingresar su número de RUC y consultar el estado de su trámite, así como recibir notificaciones sobre cualquier requerimiento adicional que la entidad pueda tener.
Es importante que, durante este periodo, mantenga una comunicación activa con su contador o asesor tributario, quien podrá asistirle en la interpretación de cualquier requerimiento adicional y asegurarse de que todas las condiciones para la reimputación se cumplan adecuadamente.
Consideraciones finales y Errores Comunes a Evitar
Al presentar su solicitud de reimputación SPOT, es vital tener en cuenta varias consideraciones para evitar errores que podrían retrasar el proceso o generar la denegación de su solicitud. Algunos de los errores más comunes incluyen:
- Falta de Documentación: Presentar una solicitud sin los documentos requeridos es uno de los errores más frecuentes. Asegúrese de revisar la lista de documentación necesaria antes de presentar su solicitud.
- Errores en el Formulario: Asegúrese de que todos los campos del formulario estén correctamente llenos. Un simple error tipográfico puede generar inconsistencias que lleven a la denegación de su solicitud.
- No Mantener Registros: Es fundamental conservar copias de todos los documentos presentados y de la correspondencia con la SUNAT. Esto le permitirá tener un respaldo en caso de que necesite realizar cualquier aclaración futura.
Finalmente, estar bien informado sobre el proceso de reimputación SPOT y cumplir con las normativas establecidas le facilitará no solo este trámite en particular, sino también otros procedimientos administrativos relacionados con su actividad económica.