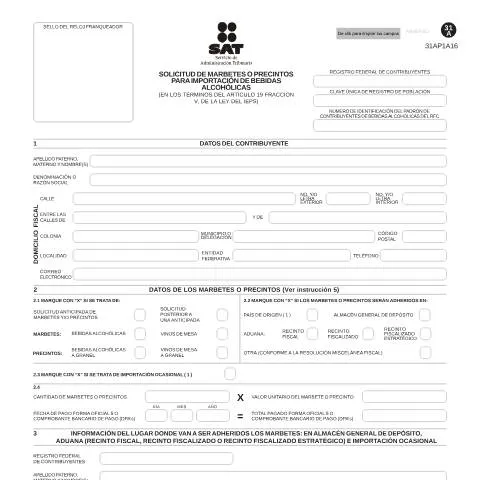
Contexto y Justificación del Formulario 31-A
La Ley del Impuesto Especial sobre Producción y Servicios (IEPS) regula diversos aspectos relacionados con la importación y distribución de bebidas alcohólicas en México. Dentro de este marco legal, el Formulario 31-A se presenta como un documento crucial para los contribuyentes que desean obtener marbetes o precintos para la importación de estas bebidas.
Este formulario está diseñado específicamente para garantizar que las bebidas alcohólicas que ingresan al país cumplan con las normativas fiscales y de salud pública establecidas por las autoridades competentes. La correcta utilización de este documento no solo facilita un proceso de importación conforme a la ley, sino que también ayuda a evitar sanciones y contratiempos futuros.
El Proceso de Solicitud: Desde la Preparación hasta la Entrega
La solicitud del Formulario 31-A implica una serie de pasos que deben ser seguidos rigurosamente para asegurar la aceptación de la solicitud. A continuación, se presentan las etapas clave:
- Preparación de Documentación: Antes de llenar el formulario, el contribuyente debe reunir la información necesaria, incluyendo su Registro Federal de Contribuyentes (RFC) y la Clave Única de Registro de Población (CURP).
- Completar el Formulario: Es fundamental llenar el formulario a máquina, asegurándose de no dejar campos vacíos y de seguir las instrucciones brindadas en el documento.
- Presentación de la Solicitud: La solicitud debe ser presentada en la Administración Desconcentrada de Servicios al Contribuyente correspondiente al domicilio fiscal del solicitante.
- Recepción de los Marbetes o Precintos: Una vez aprobada la solicitud, el contribuyente será notificado sobre la entrega de los marbetes o precintos solicitados.
Desglose del Contenido del Formulario 31-A
Cada sección del formulario 31-A tiene un propósito específico que facilita la identificación del contribuyente y la naturaleza de la importación. A continuación, se detalla cada apartado del formulario con sus particularidades:
1. Datos del Contribuyente
- Apellidos y Nombre(s): Se debe ingresar el apellido paterno, materno y los nombres del contribuyente.
- Razón Social: En caso de ser una persona moral, es necesario incluir la razón social registrada.
- Dirección Fiscal: El domicilio fiscal completo, incluyendo código postal y localidad.
- Datos de Contacto: Incluir un número de teléfono y correo electrónico para facilitar la comunicación.
2. Información sobre los Marbetes o Precintos
- Tipo de Solicitud: Marcar si se trata de una solicitud anticipada o posterior.
- Destino de los Marbetes: Especificar el lugar donde se adherirán los marbetes (Ej. recinto fiscal, aduana).
- Cantidad y Valor: Indicar la cantidad y el valor unitario de los marbetes o precintos solicitados.
Casos Especiales y Consideraciones
Existen situaciones particulares que pueden complicar la solicitud del Formulario 31-A. Aquí se identifican algunos de los casos más relevantes:
1. Importadores Internacionales
Si un contribuyente es extranjero, debe asegurarse de cumplir con los requisitos adicionales que establece el SAT y la legislación vigente, como tener un RFC válido y cumplir con las normativas aduanales.
2. Productos de Importación Ocasional
Los importadores ocasionales deben marcar la casilla correspondiente en el formulario y proporcionar información adicional sobre la naturaleza de la importación, garantizando que están al tanto de las regulaciones aplicables.
Errores Frecuentes y Cómo Evitarlos
El correcto llenado del Formulario 31-A es crucial para evitar rechazos o retrasos en el proceso de importación. Algunos errores comunes incluyen:
- Inexactitud en el RFC o CURP, que puede llevar a la invalidación de la solicitud.
- No proporcionar información completa sobre los marbetes o precintos, lo cual puede resultar en un número insuficiente para la importación.
- Omitir datos de contacto, dificultando la comunicación por parte de las autoridades.
Es recomendable revisar minuciosamente el formulario antes de su presentación y, si es posible, contar con la asesoría de un experto en trámites fiscales.
¿Qué Hacer en Caso de Rechazo o Requerimiento de Información Adicional?
En caso de que la solicitud sea rechazada, el contribuyente cuenta con la posibilidad de apelar la decisión siguiendo las directrices que proporciona el SAT. Es fundamental actuar rápidamente, ya que generalmente hay un plazo estipulado para presentar recursos o aclaraciones.
Pasos a seguir ante un rechazo:
- Revisar el Motivo del Rechazo: Entender las razones específicas que llevaron a la negativa de la solicitud.
- Corregir Errores: Hacer las modificaciones necesarias en el formulario o proporcionar la información faltante.
- Re-presentar la Solicitud: Volver a presentar el formulario con las correcciones y asegurarse de que todos los documentos acompañantes estén en orden.
Normativa y Registros Relacionados
El uso del Formulario 31-A está enmarcado dentro de la Ley del IEPS y otras regulaciones que regulan el comercio de bebidas alcohólicas. Al momento de realizar la solicitud, es esencial tener en mente las siguientes normativas:
| Nombre de la Normativa | Descripción |
|---|---|
| Reglamento de la Ley del IEPS | Establece las directrices sobre la aplicación del impuesto y su regulación en la importación de productos. |
| Resolución Miscelánea Fiscal | Incluye disposiciones adicionales que impactan el trámite de marbetes y precintos para bebidas alcohólicas. |
Compromisos del Contribuyente Tras la Obtención de Marbetes
Una vez obtenidos los marbetes o precintos, el contribuyente se compromete a utilizar estos documentos de manera responsable y en cumplimiento con las leyes mexicanas. Esto incluye:
- Realizar la importación de las mercancías dentro del plazo estipulado (no mayor a 120 días naturales).
- Presentar copias de los pedimentos de importación en un plazo no mayor a cinco días hábiles tras la descarga de las mercancías.
- Asegurarse de que los marbetes estén adheridos conforme a las regulaciones establecidas por el SAT.
El cumplimiento de estos compromisos es esencial para evitar sanciones que podrían afectar tanto la operativa del contribuyente como su reputación comercial.
Recomendaciones Finales para un Trámite Exitoso
Para asegurar que el proceso de solicitud del Formulario 31-A sea eficaz y sin contratiempos, se sugiere lo siguiente:
- Consultar en la página oficial del SAT toda la información relacionada con la presentación del Formulario 31-A y los requisitos adicionales que puedan ser necesarios.
- Considerar la contratación de un agente aduanal que pueda asesorar y guiar durante el proceso de importación, especialmente si no se tiene experiencia previa en estos trámites.
- Establecer un sistema de seguimiento que permita revisar el estado de la solicitud y responder rápidamente a cualquier requerimiento de información adicional por parte del SAT.
El proceso de importación de bebidas alcohólicas está lleno de matices que requieren atención al detalle y un conocimiento claro de las normativas involucradas. Un manejo adecuado del Formulario 31-A es clave para el éxito en esta área.
Aspectos Clave del Procedimiento de Inscripción al RFC para Personas Físicas
La inscripción al Registro Federal de Contribuyentes (RFC) es un trámite esencial para cualquier persona física que desee realizar actividades económicas en México. Este proceso no solo es un requisito fiscal, sino que también permite acceder a diversos beneficios y opciones que el sistema tributario mexicano ofrece. Para realizar la inscripción, es importante seguir ciertos pasos y cumplir con una serie de condiciones específicas.
En primer lugar, es fundamental contar con la e.firma, la cual se obtiene mediante un proceso que inicia en el portal del SAT. Una vez con la e.firma lista, el contribuyente debe reunir la documentación necesaria, que incluye identificación oficial, comprobante de domicilio y, en su caso, el CURP. Al iniciar el trámite de inscripción, se debe tener en cuenta que el SAT proporciona un formato específico de inscripción donde se debe incluir información detallada sobre la actividad económica que se va a realizar.
Es relevante también conocer que la inscripción al RFC debe hacerse de manera oportuna, ya que existe un plazo de 30 días naturales para realizarla a partir del inicio de actividades económicas. Si se excede este plazo, el contribuyente podría enfrentar multas y sanciones fiscales. Además, la actualización de datos en el RFC es una obligación que no debe ser subestimada; cualquier cambio en la situación personal o laboral del contribuyente debe ser reportado al SAT en un plazo no mayor a 30 días.
Implicaciones Fiscales de No Cumplir con las Obligaciones ante el SAT
No cumplir con las obligaciones fiscales establecidas por el Servicio de Administración Tributaria puede acarrear serias implicaciones para los contribuyentes en México. Entre las más comunes se encuentran las multas, que varían dependiendo de la gravedad de la omisión y del monto de los ingresos no reportados. El SAT tiene la facultad de auditar a cualquier contribuyente, y si se detectan irregularidades, las sanciones pueden incluir desde una reprimenda administrativa hasta la clausura del establecimiento, en casos extremos.
Adicionalmente, la falta de cumplimiento puede resultar en la imposibilidad de acceder a ciertos beneficios que ofrecen las autoridades, como créditos fiscales o subsidios. Por ejemplo, las personas físicas que están al corriente en sus obligaciones fiscales pueden acceder a financiamientos preferenciales para emprender un negocio o para adquirir un inmueble. Por este motivo, es crucial mantener en orden las obligaciones fiscales, no solo para evitar sanciones, sino también para aprovechar las oportunidades que el Estado ofrece a los contribuyentes cumplidos.
Es importante mencionar que, en caso de que un contribuyente tenga dificultades económicas para cumplir con sus obligaciones fiscales, el SAT también ofrece opciones de facilidades administrativas, que permiten establecer planes de pago y reducir las multas aplicables. La clave está en la comunicación proactiva con las autoridades fiscales, ya que ignorar las obligaciones no es una opción viable.
Trámites Digitales en el Sistema de Administración Tributaria
La digitalización de los trámites fiscales en México ha facilitado en gran medida el cumplimiento de las obligaciones tributarias por parte de los contribuyentes. El portal oficial del SAT ha implementado diversas herramientas digitales que permiten a los ciudadanos realizar sus trámites de manera rápida y eficiente. Entre los servicios más destacados se encuentra la posibilidad de presentar declaraciones fiscales, realizar pagos en línea y consultar el estado de sus trámites en tiempo real.
Para acceder a estos servicios, los contribuyentes deben contar con su RFC y su e.firma, que es un requisito indispensable para la autenticación en el portal. Una vez dentro, los usuarios pueden navegar por el menú de trámites disponibles, donde encontrarán guías claras y formatos específicos para cada tipo de declaración. Esta simplificación en el proceso no solo ahorra tiempo, sino que también reduce la carga administrativa que históricamente ha enfrentado el contribuyente mexicano.
Adicionalmente, el SAT ofrece la posibilidad de recibir asesoría en línea, a través de chat en vivo, donde los expertos pueden ayudar a resolver dudas sobre el uso de las plataformas digitales y sobre cómo llenar correctamente los formatos requeridos. Este tipo de servicios ha demostrado ser de gran utilidad, especialmente para aquellos contribuyentes que no tienen experiencia previa en el manejo de trámites fiscales o que son nuevos en el ámbito empresarial.